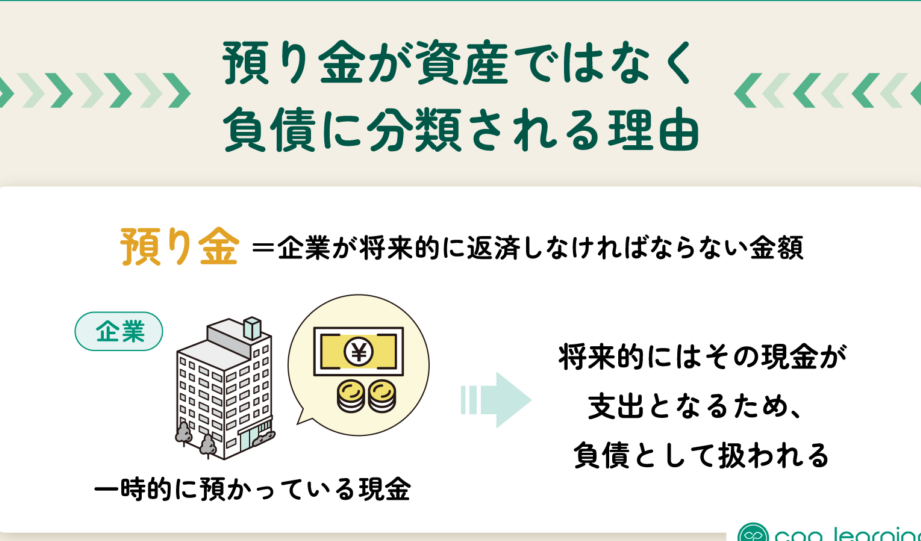
企業の財務において「預り金 負債 なぜ」が重要な役割を果たすかを考えたことはありますか。私たちはこのトピックが企業運営にどのように影響するかを探求します。預り金は一見すると単純な負債に思えるかもしれませんが、実際には企業のキャッシュフローや資本構成にも大きく関わっています。
この記事では、預り金がどのようにして企業の財務状況を左右するのかを具体的に解説します。特に、預り金が生じる背景やその管理方法について考えます。「預り金 負債 なぜ」この問いを深掘りしながら理解を深めていきましょう。あなたも、自社の財務健全性向上につながるヒントを見つけることができるかもしれません。興味はありませんか?
預り金 負債 なぜ企業に影響を与えるのか
預り金は、企業の負債として重要な役割を果たしています。私たちは、預り金がどのように企業の財務状況や経営戦略に影響を与えるのかを理解することが必要です。具体的には、預り金は顧客から受け取った前払い金や保証金などであり、これらは企業が将来提供する商品やサービスに対する責任を表しています。このような負債は、一見すると資産と似ていますが、実際には企業の資本構造や流動性に深く関わっているため、その管理と報告は慎重を要します。
預り金とキャッシュフロー
預り金はキャッシュフローにも大きな影響を及ぼします。例えば、
- 前払い金: 顧客から受け取る前払い金は、一時的に流動資産として計上されますが、それに伴うサービス提供後には負債として処理されます。
- 保証金: これもまた将来的な返還義務を伴い、適切な管理が欠かせません。
このように、預り金によって生じる負債は、企業の日常業務や投資判断にも直接関連してきます。
財務諸表への影響
さらに、財務諸表への表示方法も考慮すべき点です。預り金は通常以下のように分類されます:
| 項目 | 分類 |
|---|---|
| 前払いや保証金 | 流動負債 |
| 長期契約による収入認識の遅延分 | 長期負債 |
この分類によって、私たちは企業の健全性やリスクプロファイルを評価できます。また、不適切な処理や報告ミスは信頼性を損ない、市場から厳しい視線を向けられる可能性があります。
経営戦略との関連
最後に、預り金が経営戦略にも影響することがあります。例えば、新規事業開発では多額の前払い契約が必要になる場合があります。そのため、この部分の管理能力次第で市場競争力にも差が出てしまいます。また、大量の預り金を持つことでキャッシュフロー改善につながる一方で、その使い道についてしっかりとしたビジョンも求められます。このような観点からも「預り金 負債 なぜ」が重要なのです。
負債としての預り金の定義と役割
預り金は、企業の負債として特有の定義を持ち、その役割は多岐にわたります。具体的には、顧客から受け取る前払い金や保証金などが該当し、これらは企業が将来提供する商品やサービスに対する責任を示しています。このような負債は、一見すると資産と似ているものの、実際には企業の財務構造や流動性に深く関連しており、その適切な管理が求められます。
預り金にはいくつかの重要な役割があります。まず第一に、それらは企業が顧客との契約を誠実に遂行するための信頼性を高める要素です。顧客から前払いで受け取った資金は、確実なサービス提供へのコミットメントと捉えられます。また、このような負債によってキャッシュフローが改善される可能性もあります。しかしながら、過剰な預り金を抱えることはリスク要因となるため、そのバランスを保つことが大切です。
預り金の具体例
以下はいくつかの代表的な預り金の種類です:
- 前払い金: 顧客からの商品やサービスに対して事前に支払われた資金。
- 保証金: 契約上必要とされる担保として預けられる資金。
- イベント参加費用: セミナーやイベントへの参加料として事前に支払われた費用。
このように、多様な形態を持つ預り金ですが、それぞれ異なる条件下で発生します。そのため、各々について適切な管理方針と報告体制が必要不可欠です。私たちは、「預り金 負債 なぜ」が企業運営全般に影響を及ぼす理由として、この複雑さと重要性を理解し続けるべきでしょう。
預り金管理の留意点
預り金を効果的に管理するためには以下のポイントにも注意しましょう:
- 透明性: 財務諸表上で明確かつ正確に表示されていること。
- 履行能力: 将来的なサービス提供への準備状況。
- 市場環境: 経済情勢や競争状況によって変動するリスクへの対応策。
これら全てが相まって、私たちが「負債としての預り金」をどのように扱うべきかという指針となります。
財務諸表における預り金の位置付け
財務諸表における預り金は、企業の負債として明確な位置付けがされています。この部分は、私たちが顧客から受け取った前払い金や保証金などを通じて、企業が将来のサービス提供に対して責任を持つことを示しています。預り金は一見資産と似ていますが、その実態は流動性や財務構造に深く影響を与える要素です。そのため、正しい理解と管理が求められます。
また、財務諸表上では預り金は主に「負債」の部門で表示されます。このことは、私たちにとって重要な指標となります。なぜなら、預り金の額面が大きいほど、企業の短期的なキャッシュフローや支払い能力にも影響するからです。したがって、この数字を適切に把握し分析することは我々の経営判断にも直結します。
預り金の分類
財務諸表内での預り金にはいくつかの異なる分類があります。それぞれについて理解することも重要です:
- 短期預り金: 1年以内に返還される予定のもの。
- 長期預り金: 1年以上先となる返還予定分。
- 条件付き預り金: 特定の条件下でのみ返還される可能性があるもの。
これら各カテゴリによって、その後の会計処理やリスク管理方針も変わってきます。我々としては、それぞれについて明確な把握を行うことで、「預り金 負債 なぜ」が企業全体へどのように影響しているかをより良く理解できるでしょう。
財務健全性への寄与
さらに、適切な管理された預り金は企業の財務健全性にも貢献します。以下はいくつかポイントです:
- 安定したキャッシュフロー: 前払いによって即座に資本流入があります。
- 信頼向上: 顧客との関係強化につながります。
- 投資機会: 資本調達手段として利用可能です。
This illustrates that effective management of deposits can lead to long-term benefits for the enterprise, reinforcing our understanding of the critical role they play in financial statements.
]]
企業経営におけるリスク管理と預り金
企業が預り金を管理する際、リスク管理の観点からもその重要性は増します。預り金は一見安定した負債に見えるものの、実際にはさまざまなリスク要因が絡んでいます。これらのリスクを理解し、適切に対処することが、企業経営における健全な財務運営につながります。
まず、流動性リスクがあります。顧客から受け取った預り金が将来返還される必要があるため、その資金繰りを考慮しないと短期的なキャッシュフローに影響を与える可能性があります。このため、私たちは常に流動性状況を把握しつつ、預り金の管理戦略を立てる必要があります。
次に考慮すべきなのは信用リスクです。顧客との関係や市場環境によっては、前払いされた預り金の返還要求が急増することもあります。このような事態への備えとして、多様な顧客基盤や契約内容の整備などが求められます。また、不測の事態にも柔軟に対応できる体制を築くことで、このリスクを低減できます。
また、法的・規制上のリスクも無視できません。特定の業界では預り金について厳格な規制がありますので、それらへの遵守は企業運営上不可欠です。我々としては常時最新情報を収集し、自社方針と照らし合わせながら適切な行動計画を策定することが重要です。
以下は企業経営における主なリスク要因とそれぞれへの対策例です:
| リスク要因 | 対策例 |
|---|---|
| 流動性リスク | 定期的なキャッシュフロー予測 |
| 信用リスク | 顧客分析と多角化戦略 |
| 法的・規制上のリスク | コンプライアンスチェック |
預り金が企業価値に与える影響
預り金が企業の財務に与える影響は大きく、特に企業価値の観点から重要です。健全な財務構造を持つことは、投資家やステークホルダーにとって魅力的であり、結果として企業の評価にも直結します。私たちは、この関係を理解することで、預り金がどのような形で企業価値に寄与するかを明確化できます。
預り金と流動性の関連性
まず、預り金は流動性向上に寄与します。顧客から受け取った前払い金は、一時的なキャッシュフローを改善し、運転資本を強化する役割があります。このため、私たちが適切に管理された預り金を維持すれば、市場変動や不測の事態にも柔軟に対応できる体制が整います。
信用リスクとその影響
一方で、信頼性も重要です。顧客からの信頼を得ている場合、その預り金は企業価値向上につながります。しかし、不適切な管理や返還要求の増加によって信用リスクが高まると、それが経営全体へ悪影響を及ぼす可能性があります。このため、多様化した顧客基盤や契約内容などによってリスクヘッジを図ることが求められます。
| 要因 | 影響 |
|---|---|
| 流動性向上 | 短期的キャッシュフロー改善 |
| 信用リスク低減 | 顧客満足度及び信頼感向上 |
| 規制遵守状況 | 法的トラブル回避による安定成長促進 |
このような観点から見ると、「預り金 負債 なぜ」は単なる負債ではなく、戦略的管理によって企業価値へ直接寄与する要素となります。我々は、この複雑な関係を理解し、有効活用していく必要があります。