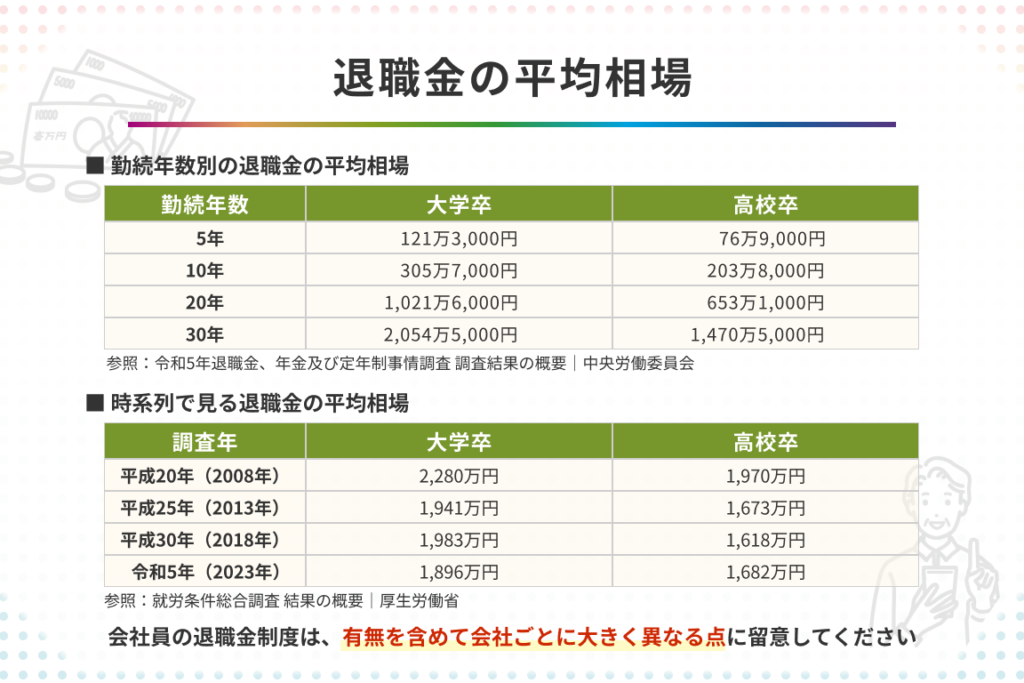
日本生命の退職金について考えるとき、私たちは「日本生命退職金いくら?」という疑問を持つことが多いです。退職後の生活に直結するこの重要なテーマについて深く掘り下げることで、より安心した未来を築く手助けができればと思います。この記事では、具体的な計算方法や実際の例を通じて、その仕組みをわかりやすく解説します。
まずは、日本生命の退職金制度がどのように機能しているかを理解しましょう。私たちが知っておくべきポイントや注意点も含めて詳しく説明していきます。これから退職を迎える方々や将来に備えたい方々には特に役立つ情報となるでしょう。この問題について一緒に考えてみませんか?あなたの未来設計にも大いに影響する内容ですのでぜひ読み進めてください。
日本生命退職金いくらの計算方法
私たちが日本生命退職金を計算する際には、いくつかの重要な要素を考慮する必要があります。これにより、具体的な金額を算出し、自分自身の退職後の生活設計に役立てることができます。このセクションでは、日本生命退職金の計算方法について詳しく解説します。
基本的な計算式
日本生命の退職金は、基本給や勤続年数などで異なるため、以下のような公式を使用して概算を行います。
- 基本給: 現在の月収
- 勤続年数: 会社で働いている年数
- 加算率: 勤続年数に応じて適用される割合
この情報を元に、以下の簡易式で試算できます。
- 退職金 = 基本給 × 勤続年数 × 加算率
加算率について
加算率は各企業によって異なるものですが、日本生命の場合は次のようになります:
- 1〜10年:0.5
- 11〜20年:0.7
- 21年以上:1.0
このように設定されており、長く働いた方が有利になる仕組みです。
| 勤続年数 | 加算率 |
|---|---|
| 1〜10年 | 0.5 |
| 11〜20年 | 0.7 |
| 21年以上 | 1.0 |
私たちはこの情報をもとに、自分自身の状況に合った退職金予測が可能となります。また、日本生命以外にも多くの企業が似たような制度を設けていますので、その点も考慮することが重要です。次は、退職金の基準となる要素について詳しく見ていきましょう。
退職金の基準となる要素とは
退職金を計算する際には、さまざまな要素が考慮されます。これらの基準は、最終的に支給される金額に大きく影響を与えるため、私たちが理解しておくことが重要です。このセクションでは、日本生命退職金における主要な要素について詳しく見ていきます。
### 勤続年数
勤続年数は退職金の計算において非常に重要な要素です。一般的に、長く勤務した方が高い退職金を得られる傾向があります。日本生命の場合も例外ではなく、以下のような加算率が適用されます。
| 勤続年数 | 加算率 |
|---|---|
| 1〜10年 | 0.5 |
| 11〜20年 | 0.7 |
| 21年以上 | 1.0 |
このように設定されているため、勤務期間が長いほど有利になります。
### 基本給
基本給もまた、日本生命退職金の計算で無視できない要素です。通常、現在の月収がそのまま基本給として使用されます。この額面によっても退職金は変動し、一人ひとり異なる結果となります。
### その他の手当や福利厚生
さらに、他にも考慮すべきポイントがあります。それは各種手当や福利厚生です。例えば、自社株制度や特別賞与などがある場合、それらも含めた総合的な評価から退職金が決定されることがあります。そのため、自分自身の待遇を把握しておくことが必要です。
これらの要素を理解することで、日本生命退職金はいくらになるかという具体的なイメージを持つことができます。また、自分自身の状況と照らし合わせて資産設計につながるでしょう。次は具体例を使った試算方法について解説します。
具体例を使った退職金の試算
退職金の具体的な試算を行うためには、勤続年数や基本給、各種手当などを基にしたシミュレーションが必要です。ここでは、日本生命退職金についての実際の計算例を挙げてみます。この例によって、どれくらいの退職金が期待できるかをより明確に理解することができるでしょう。
例1:10年勤続の場合
仮に、私たちが日本生命で10年間勤務し、基本給が月額30万円だとします。この場合、加算率は0.5になります。以下のように計算できます。
| 要素 | 値 |
|---|---|
| 勤続年数 | 10年 |
| 基本給(月額) | 300,000円 |
| 加算率 | 0.5 |
この情報をもとに退職金を計算すると、
- 年間基本給 = 300,000円 × 12ヶ月 = 3,600,000円
- 退職金 = 年間基本給 × 勤続年数 × 加算率
= 3,600,000円 × 10年 × 0.5
= 18,000,000円
したがって、このケースでは約1800万円の退職金が予想されます。
例2:20年以上勤続の場合
次に、20年以上働いた場合について見てみましょう。同じく月額40万円で計算します。この場合、加算率は0.7となります。