住宅購入を検討している私たちにとって、住宅借入金特別控除 何年間適用されるのかは非常に重要なテーマです。この制度は、住宅ローンの利用者が税負担を軽減できる大きなメリットがあります。しかし具体的にはどのくらいの期間この控除が受けられるのでしょうか。私たちは、この疑問に対する正確な情報を提供します。
この記事では、住宅借入金特別控除 何年間というポイントを中心に、適用条件や計算方法について詳しく解説します。これにより、自分自身の状況に合った資金計画を立てやすくなるでしょう。私たちは皆さんがこの制度を最大限活用し経済的な安心感を得られるようサポートします。果たしてこの特別控除はどれほど役立つのでしょうか。一緒に見ていきましょう。
住宅借入金特別控除 何年間の適用期間
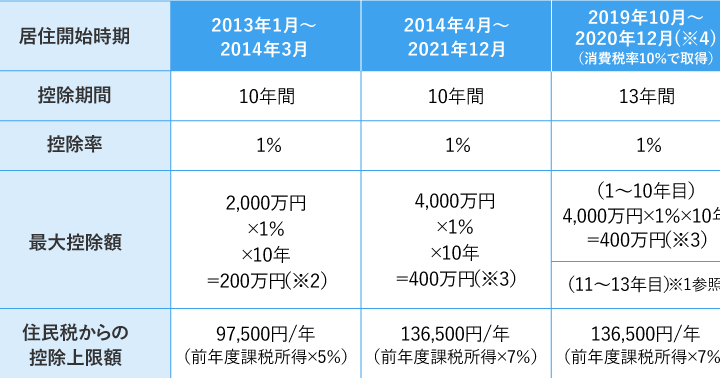
住宅借入金特別控除は、住宅ローンを利用して住宅を購入した際に適用される税制優遇措置です。この控除の適用期間は、基本的に10年間となっていますが、特定の条件を満たす場合には、この期間が延長されることもあります。私たちはこの制度を理解し、有効活用することで、税負担を軽減できる可能性があります。
適用期間の具体例
以下は、住宅借入金特別控除の適用期間についての具体的な情報です:
| 条件 | 適用期間 |
|---|---|
| 一般的なケース | 10年間 |
| 新築または購入後の初年度に入居 | 最大13年間(一定条件あり) |
| 耐震基準等を満たすリフォームの場合 | 最大15年間(要件あり) |
控除額と影響
さらに、住宅借入金特別控除の内容によっては、この10年間という枠組み内で毎年異なる控除額が設定されています。例えば、新築の場合や中古物件の場合では、利率や借入額によって変動します。このため、自分自身の状況に応じて最適なプランニングが求められます。また、他にもさまざまな税制優遇措置との関係からも影響を受けることがありますので注意が必要です。
私たちがこの制度を利用する際には、その詳細や必要書類について十分理解しておくことが重要です。次のセクションでは対象となる住宅ローンの条件について詳しく解説していきます。
対象となる住宅ローンの条件
住宅借入金特別控除を受けるためには、いくつかの具体的な条件があります。これらの条件を理解することで、自分たちがどのようにこの税制優遇措置を活用できるかが明確になります。主な要件としては、以下の点が挙げられます。
- 住宅ローンの契約: 借入金は、一定額以上で、自己名義の住宅取得に充てられている必要があります。
- 居住要件: 申請者は、購入した住宅に実際に居住していることが求められます。これは、新築・中古物件問わず適用されます。
- 借入先金融機関: 住宅ローンは、日本国内で営業している金融機関から借りる必要があります。また、公的な資金によるものも対象となります。
次に、具体的な条件について詳しく見ていきましょう。
| 条件 | 詳細 |
|---|---|
| 借入金額 | 原則として上限4000万円まで(新築の場合) |
| 利用目的 | 自己居住用の住宅購入または建築 |
| 融資期間 | 10年以上の返済期間が必要(一部例外あり) |
これらの条件を満たすことで、「住宅借入金特別控除」の恩恵を受けることが可能になります。ただし、それぞれの要件には細かな規定や例外も存在しますので、自分たちのケースについて正確な情報を確認することが重要です。また、この制度内容によって控除額や適用期間にも影響がありますので、事前にしっかりと理解しておくことが大切です。次回は、この控除額の計算方法とその影響について詳しく解説します。
控除額の計算方法とその影響
控除額の計算は、「住宅借入金特別控除」の適用を受ける際に非常に重要な要素です。私たちがどれだけの税額控除を受けられるかは、ローン残高や適用税率によって変動します。このセクションでは、具体的な計算方法とその影響について詳しく解説します。
控除額の基本計算
控除額は以下の式で計算されます:
- 控除額 = 借入金残高 × 適用税率
この場合、通常の適用税率は1%ですが、新築住宅の場合、初年度には最大で2%が認められていることがあります。また、この制度では、借入金残高が一定水準(例えば4000万円)を超える場合でも、その上限までしか控除されないため注意が必要です。
| 年 | 借入金残高 | 適用税率 | 控除額 |
|---|---|---|---|
| 1年目 | 4,000万円 | 2% | 80万円 |
| 2年目以降 | 3,600万円 (例) | 1% | 36万円 |
このように、最初の年には大きな控除が期待できますが、次年度以降は減少する傾向があります。したがって、自分たちの財務状況や将来設計に基づいて、この制度を効果的に活用することが求められます。
控除額への影響要因
さらに考慮すべきなのは、市場金利や返済期間の延長なども含まれる複雑な要因です。これらは直接的または間接的に私たちの負担軽減につながります。また、高所得者層の場合、他の税制優遇措置との兼ね合いも重要になりますので、それぞれについて理解しておく必要があります。
具体的には以下の点にも注意しましょう:
- 居住期間: 実際に居住していない場合、この制度から外れる可能性があります。
- 金融機関選択: 利息条件や手数料も含めて、さまざまな金融機関から比較検討することが肝心です。
これら全てを踏まえて「住宅借入金特別控除」をうまく利用することで、大きな経済的利益につながるでしょう。次回は、この制度と他の税制優遇措置との関係について見ていきます。
他の税制優遇措置との関係
「住宅借入金特別控除」とは、私たちが適切に制度を活用する上で非常に重要です。この控除を受ける際には、他の税制優遇や補助金との兼ね合いを考慮しなければならず、それによって最終的な経済的利益が大きく変わる可能性があります。
共通点と相違点
まず、税制優遇措置には、住宅ローン減税だけでなく、省エネルギー住宅や耐震リフォームに対する補助金なども存在します。これらの制度はそれぞれ異なる条件や適用期間がありますが、同時に利用できる場合もあります。そのため、自分たちの状況に応じてどの制度を選択すべきか検討することが必要です。
影響を与える要因
例えば、高所得者層の場合、「住宅借入金特別控除」の限度額や適用条件が厳しくなる傾向があります。このような背景から、他の税制優遇措置との併用が検討されます。具体的には以下のポイントを意識したいところです:
- 併用可能性: 他の控除や信用制度と組み合わせて使うことができるか確認しましょう。
- 総合的な負担軽減: さまざまな制度を活用することでトータルコストを抑えられる場合があります。
- 申請手続き: 各制度ごとに異なる申請手続きがありますので注意してください。
| 税制優遇措置名 | 対象となる条件 | 主なメリット |
|---|---|---|
| 住宅借入金特別控除 | 一定期間内に新築または購入した住居 | 最大40万円(初年度) |
| 省エネルギー住宅補助金 | 省エネ基準を満たす新築・改修工事後 (例:断熱性能等) |
最大50万円(工事費によって変動) |
これらの情報からもわかるように、「住宅借入金特別控除」は個々の財務戦略だけでなく、他の施策とも密接に関連しています。我々は、自らの状況や将来計画について深く考えながら、この制度とその周辺環境について理解しておく必要があります。次回は、この制度への申請手続きと必要書類について詳しく解説します。
申請手続きと必要書類について
申請手続きは「住宅借入金特別控除」を受けるための重要なステップです。この制度を利用する際には、正確な書類を準備し、所定の手続きを踏むことが求められます。具体的には、控除を受ける年の税務申告時に必要な書類がありますので、事前に確認しておくことが大切です。
申請手続きの流れ
まず、申請手続きは以下のような流れで進めます:
- 必要書類の準備: 住宅ローン契約書や支払証明書などを揃えます。
- 税務署への提出: 確定申告時期に合わせて必要書類とともに税務署へ提出します。
- 控除額の計算: 提出した資料をもとに、自動的に控除額が計算されます。
このプロセスを通じて、「住宅借入金特別控除」が適用されるかどうかが判断されるため、一つ一つ丁寧に行うことが重要です。
必要書類一覧
必要となる主な書類は次の通りです:
- 住宅ローン契約証明書
- 支払利息証明書
- 土地・建物登記簿謄本
- 確定申告用紙(所得税)
これらの文書は、税務署から要求される場合がありますので、不足しないよう早めに集めておくと良いでしょう。
| 必要な資料 | 概要 |
|---|---|
| 住宅ローン契約証明書 | 借入金額や返済条件などが記載された文書。 |
| 支払利息証明書 | 年内に支払った利息額が示されたもの。 |
| 土地・建物登記簿謄本 | 不動産所有権を確認するための公的文書。 |
| 確定申告用紙(所得税) | 総合的な収入状況などを報告するためのフォーム。 |
これら全ての資料は正確性が求められるため、お互いによく確認しながら準備しましょう。また、この制度への理解を深めた上で適切な手続きを進めることで、「住宅借入金特別控除」についてより有効活用できるでしょう。