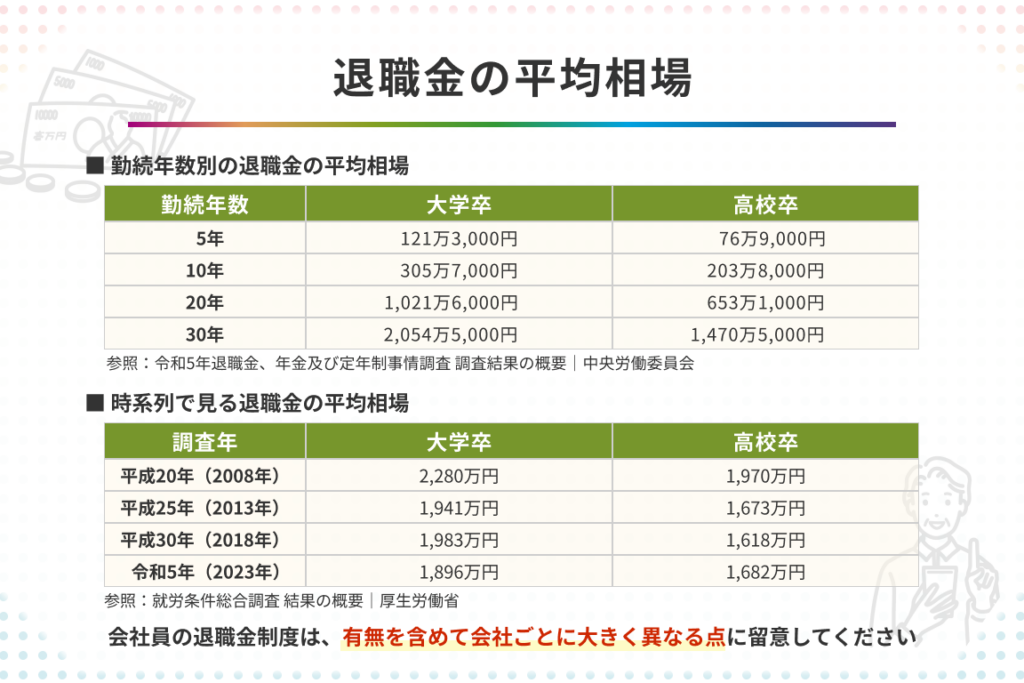
退職金は私たちの人生において重要な資産です。特に「退職金 2年 いくら」というテーマは多くの人が関心を持つトピックです。私たちは、退職後の生活を支えるために必要な金額を計算する方法について詳しく解説します。このプロセスによって、将来の経済的安定を確保する手助けとなるでしょう。
具体的には、勤続年数や給与水準などさまざまな要素が影響します。「退職金 2年 いくら」と問われるとき、どれだけの金額を期待できるのでしょうか。また実際に受け取るべき額面はどれほどなのでしょうか。この疑問に対して明確な答えを見つけることができます。あなたも自分自身の未来設計について真剣に考えてみませんか?
退職金 2年 いくらの計算方法
退職金の計算は、私たちが退職後に受け取る金額を把握するために重要なプロセスです。特に「退職金 2年 いくら」と考えると、短期間で得られる金額を具体的に理解することが不可欠です。この計算は、勤続年数や給与水準によって大きく異なるため、正確な数字を知ることが必要です。
計算の基本要素
退職金を計算する際には、以下の要素が重要となります:
- 勤続年数: 退職時までの勤務年数。
- 平均給与: 勤務中の平均月収。
- 企業規定: 会社ごとの退職金規定。
これらの要素をもとにして、我々は具体的な退職金額を割り出すことができます。一般的には、「勤続年数 × 平均給与 × 割合」で求められます。この割合は企業によって異なるため、自社の規定を確認する必要があります。
実際の計算例
例えば、ある会社で2年間勤務した場合のシンプルなモデルで考えてみましょう。仮に平均月収が30万円で、企業が設定した割合(例えば0.5)だとします。この場合、
| 項目 | 値 |
|---|---|
| 勤続年数 | 2年 |
| 平均給与(月) | 30万円 |
| 総支給額(24ヶ月分) | 720万円 |
| 退職金割合(0.5%) | 36000円 |
このようにして、「退職金 2年 いくら」の具体的な数字として36,000円という結果になります。ただし、この計算式はあくまで例示であり、実際には各社独自の基準や条件も影響しますので注意しましょう。
これらの情報から、自分自身でも簡単にシミュレーションできるようになります。そして次回では、この概念をさらに深めていきながら、多様なケースについて見ていきたいと思います。
退職金の基準となる給与と勤続年数
退職金を計算する際、特に重要な要素となるのが給与と勤続年数です。これらは退職金の額に直接影響を与えるため、正確に理解しておくことが求められます。具体的には、退職時までの勤務年数やその間の平均給与がどのように設定されているかによって、大きな違いが生じることがあります。
給与の基準
退職金計算における給与は、多くの場合、在職中の平均月収を基準とします。この平均給与は、ボーナスや手当を含む場合もあり、その企業独自の規定に従って決まります。多くの企業では以下のポイントを考慮します:
- 基本給: 月ごとの基本的な賃金。
- 手当・賞与: 勤務状況に応じた追加報酬。
例えば、基本給が25万円でボーナス込みで30万円という場合、この30万円が平均給与として計算されることになります。このような詳細を確認することで、自分自身の退職金シミュレーション精度を高められるでしょう。
勤続年数について
次に重要なのが勤続年数です。一般的には、長く働いた方が退職金も増加する傾向があります。企業によっては勤続年数ごとに異なる割合で計算されるため、自社内でどれくらい重視されているか確認する必要があります。また、一部の企業では一定期間以上働かなければ退職金支給対象外となるケースもありますので注意しましょう。
| ? | |
| 目 | 値 |
| ———— | —————- |
| 勤続年数 | 2年 |
| 平均給与(月) | 30万円 |
| 総支給額(24ヶ月分) | 720万円 |
| 退職金割合(0.5%) | 36,000円 |
この表からもわかる通り、「退職金 2年 いくら」を把握するためには両方の要素-給与と勤続年数-をしっかりと押さえておくことが不可欠です。それぞれについて詳しく知識を深めれば、自分自身でもより現実的なシミュレーション結果を得られるようになるでしょう。
実際の退職金額を知るためのシミュレーション
å®éã®éè·éé¡ãç¥ã‚ã¬å¥´
私たちが理解すべきことは、実際の退職金の計算において、さまざまな要素が影響を与えるという点です。特に、退職金制度や会社ごとの方針によって異なるため、一概には言えません。しかし、一般的な指標として、過去のデータをもとにした推定値は非常に重要です。これらの情報を元にして、自分自身の将来設計を行うことが可能になります。
退職金の計算方法
退職金を計算する際には、以下のような要素が考慮されます:
- 基本給: これは通常、給与明細で確認できる最も基礎となる部分です。
- 勤続年数: 勤続年数が長いほど、多くの場合では退職金額も増加します。
- 賞与や手当: 年間で支給される賞与や特別手当も含めて考慮する必要があります。
このような要素から成り立つ具体的な式は企業によって異なるため、それぞれの会社が提供する資料を参考にしながら自分自身でシミュレーションすることが重要です。
給与水準とその影響
また、給与水準についても注意が必要です。一般的には、高い給与水準であるほど、その後の退職金にも好影響を及ぼします。例えば、中堅企業と大企業では同じ勤続年数でも支給される額は大きく変わります。この点について具体的な例として、大企業の場合、高い基本給やボーナス支給によって、多くの場合で30%以上増加するケースがあります。
| 項目 | 詳細 |
| 平均給与(年間) | 600万円 |
| 勤続年数(年) | 20年 |
| 予想退職金(円) | 1200万円 |
この表からもわかるように、「退職金 2年あいだら」の観点から見ても、様々な要因が複雑に絡み合っています。そのため、自身の状況と照らし合わせながら正確に把握しておくことが大切でしょう。我々は、この情報を活用してより良い未来設計を行うことを目指しています。
税金や社会保険料が退職金に与える影響
退職金の額は、税金や社会保険料によって大きく影響を受けることがあります。特に、退職時に支払われる税金がどのように計算されるか、また社会保険料がどれほどの負担になるかは、私たちが予想する退職金と実際に手に入れる金額との間にギャップを生む要因となります。このため、この2つの要素について理解しておくことが重要です。
税金
退職時には通常、所得税や住民税などの課税対象となります。これらの税額は各人の収入状況や控除内容によって異なるため、一概には言えません。しかし、多くの場合で以下のポイントを考慮する必要があります:
- 所得税: 退職金にも課せられるため、その計算方法を把握しておくことが肝要です。
- 住民税: 地方自治体によっても異なり、自身の居住地で適用されるレートを確認しましょう。
具体的な計算例として、以下の表を参考にしてください。
| 項目 | 詳細 |
| 予想退職金(円) | 1200万円 |
| 課税対象額(円) | 1000万円 |
| 所得税率 | 20% |
| 納付予定所得税(円) | 200万円 |
この場合では、1200万円という予想退職金から200万円分が所得税として差し引かれることになります。このように、一見高い退職金でも実際には手元に残る額は減少します。
社会保険料
さらに注意すべき点として、社会保険料も挙げられます。一般的には健康保険や年金等様々な制度から徴収されます。特定の場合では以下の点が影響します:
- 健康保険: 企業によって負担割合が異なるため、自分自身だけでなく会社側との合意内容も含めて確認しましょう。
- 年金制度: 自営業者とサラリーマンでは適用される基準や負担率が異なるので、それぞれ適切な情報収集が求められます。
このような背景からもわかる通り、「退職金 2年 いくら」の計算には多様な要素が関与しています。我々自身もこの知識を活用して、より正確な資産管理と将来設計につなげていくことが望ましいでしょう。
退職後の資金計画と使い道について
退職金を受け取った後、私たちはその資金をどのように活用するかについて真剣に考える必要があります。特に「退職金 2年 いくら」と計算した額が実際の生活にどれほど寄与するかは、私たちの将来設計に直接影響します。適切な資金計画を立てることで、安心して新しいライフスタイルを楽しむことができるでしょう。
まず最初に考慮すべきは、生活費です。退職後は収入源が変わるため、現行の生活水準を維持するためには十分な資金管理が求められます。具体的には以下の点を確認しましょう:
- 月々の支出: 家賃や光熱費、食費など定期的な支出。
- 医療費: 健康状態によって変動しうる予想外の出費。
- 保険料や税金: 退職後も継続して発生する可能性がある負担。
次に重要なのは、大きな支出予定である旅行や趣味活動です。これまで働いていた頃には時間的余裕が少なくてできなかったことを、この機会に楽しむ方も多いでしょう。しかし、無秩序な支出は避けたいものです。そのためにも以下のような項目で計画的に進めると良いでしょう:
- 旅行計画: 年間予算を設定し、その範囲内で旅先や滞在期間を選ぶ。
- 趣味への投資: 長期的視点で自身の興味関心を深める活動へお金を使う。
また、「退職金 2年 いくら」という観点から見ても、長期的視点で見積もった資産運用も欠かせません。例えば、
| 項目 | 詳細 |
| 預貯金(円) | 500万円 |
| 投資信託(円) | 200万円 |
| 株式投資(円) | 300万円 |
このように分散投資することでリスクヘッジしつつ安定したリターンも期待できます。また、自身が納得できる運用方法や金融商品について学びながら適切な選択肢を選ぶ姿勢も大事です。
最後として、人それぞれ異なるライフスタイルや価値観がありますので、それぞれ個別のニーズに合ったプランニングが不可欠です。一人ひとり違う状況下でも、自分自身との対話を重ねて最適解へ近づく努力こそが、新たな人生ステージへの道となります。その結果、「退職金 2年 いくら」の意味合いや価値も一層明確になることでしょう。