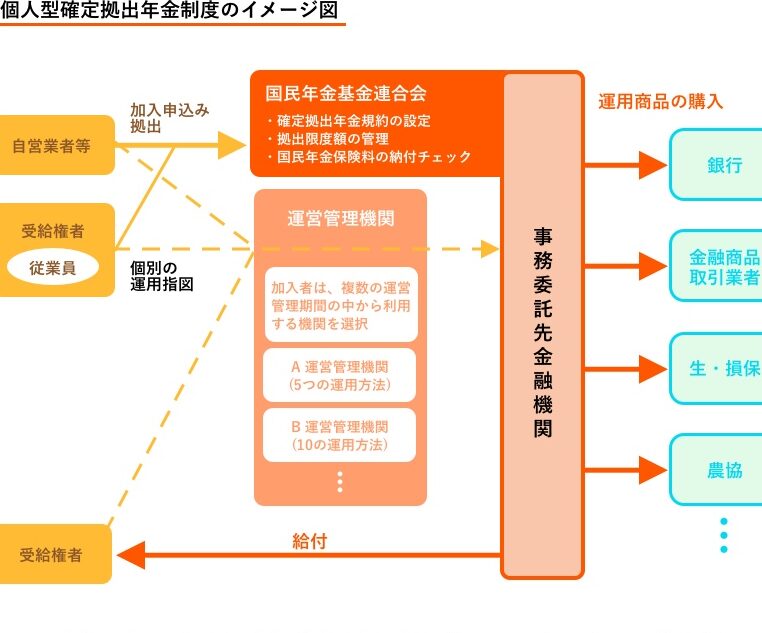
年金拠出金とは私たちの将来の生活を支える重要な資産です。多くの人々が老後に備えて何をすべきか考える中で、年金拠出金とはどのような仕組みで機能するのでしょうか。この制度は私たちが安心して老後を迎えるために欠かせない要素となっています。
この記事では年金拠出金とは具体的に何なのかその基本から始まり、その仕組みやメリットについて詳しく解説します。私たちはこの情報を通じて、より良い将来への準備ができると信じています。あなたもこの貴重な知識を手に入れて自分自身や家族の未来を守りませんか?
年金拠出金とは何かを理解する
年金拠出金とは、個人や企業が将来の年金受給を目的として積み立てる資金のことです。この制度は、私たちが老後に必要な資産を形成し、経済的な不安を軽減するために設計されています。年金拠出金は、国や地域によって異なる仕組みで運用されることがありますが、その基本的な概念は共通しています。
年金拠出金の仕組み
年金拠出金には主に以下のような特徴があります:
- 定期的な支払い: 私たちは通常、毎月または毎年決まった額を積み立てます。
- 受取開始時期: 資産形成が完了した後、一定の条件を満たすことで受け取り始めることができます。
- 運用方法: 拠出されたお金は様々な金融商品(株式や債券など)で運用され、その成績によって最終的な受取額が変動します。
このように、年金拠出金は私たち自身の将来に対して計画的に資産を増やす手段として機能します。また、多くの場合、この制度には税制上の優遇措置もあります。
年金拠出金と社会保障
さらに重要なのは、年金拠出金制度が社会全体にも影響を与える点です。私たち一人ひとりが積み立てることで、高齢者世代への支援となり、持続可能な社会保障システムにも寄与します。これによって、自分だけでなく他者とも助け合う形で未来への備えが強化されます。
このように、「年金拠出金とは」単なる貯蓄ではなく、自身と社会全体の安定した未来への投資という側面も兼ね備えていることをご理解いただければと思います。
仕組みと運用方法の詳細
年金拠出金の運用方法は、私たちが将来にわたって安定した収入を確保するための鍵となります。このセクションでは、その仕組みや具体的な運用方法について詳しく説明します。年金拠出金とは、単なる貯蓄だけでなく、計画的な資産形成とリスク管理を含む重要な要素です。
年金拠出金の主な運用方法
年金拠出金は様々な金融商品で運用されますが、主に以下のような手段があります:
- 株式投資: 株式市場への投資はリターンが高い可能性がありますが、それに伴うリスクも大きいです。長期的には市場全体の成長によって利益を得ることが期待されます。
- 債券投資: 債券は一般的に安定した利息収入を提供し、リスクが比較的低い選択肢です。特に国債など信用度の高い債券は安全性が高く、多くの人々に支持されています。
- 不動産投資: 不動産への直接投資や、不動産ファンドを通じて間接的に関与することで、安定したキャッシュフローと価値上昇を狙えます。
- ミューチュアルファンドやETF: これらの金融商品は分散投資を可能にし、小口からでも多様な資産へアクセスできるため、多くの場合、高齢者世代にも利用されています。
受け取り方と条件
年金拠出金は一定の条件を満たすことで受け取ることができます。通常、以下の要素が影響します:
| 受取開始時期 | 条件 |
|---|---|
| 60歳から70歳未満 | 最低10年間積み立て必要 |
| 70歳以上 | No additional requirements, but may affect total amount received. |
| Beyond the legal retirement age | The individual can choose to receive payments earlier or later based on their needs. |
このような仕組みにより、自身のライフプランや経済状況に応じた柔軟な受け取り方が可能になります。また、早期退職など特別な事情も考慮される場合がありますので、自分自身の状況について十分理解しておくことが重要です。
さらに、この制度には税制上の優遇措置もあり、その内容によって実際にもらえる額面は変わってきます。そのため、自分自身でどれだけ効率よく運用しているか把握しておくことも大切です。こうした情報を基盤として、「年金拠出金とは」何かを深く理解する手助けになるでしょう。
年金拠出金のメリットとデメリット
私たちが年金拠出金を選ぶ際には、そのメリットとデメリットを十分に理解することが重要です。これは、将来の経済的安定性や資産形成に大きな影響を与える要素となります。以下では、年金拠出金の主な利点と欠点について詳しく見ていきましょう。
メリット
- 税制上の優遇: 年金拠出金は多くの場合、所得税控除対象となるため、現在の税負担を軽減できます。この制度を利用することで、手元に残る資産が増えます。
- 長期的な資産形成: 定期的な拠出によって、時間をかけて資産が積み上げられます。これにより複利効果も期待できるため、将来的にはかなりの額になる可能性があります。
- リスク分散: 株式や債券、不動産などさまざまな金融商品で運用されるため、一つの投資先への依存度が低く、安全性が高まります。
デメリット
- 流動性の低さ: 年金拠出金は通常、老後まで引き出すことができないため、急な資金需要には対応しづらいという特性があります。この点では計画的なライフプランニングが求められます。
- 市場リスク: 投資先によっては、市場変動による損失も考慮しなくてはいけません。特に株式市場への依存度が高い場合、大きな影響を受ける可能性があります。
- 手数料やコスト: 一部の商品では管理費用や手数料など追加コストが発生することがあります。これらは最終的にもらえる額面に影響するため注意が必要です。
このように年金拠出金には明確なメリットとデメリットがあります。それぞれを把握したうえで、自身に合った運用方法やプランニングを行うことが重要です。
税制上の優遇措置について
私たちが年金拠出金を利用する際には、税制上の優遇措置が大きな魅力となります。この制度は、将来の資産形成だけでなく、現在の税負担を軽減することにも寄与します。具体的には、多くの場合、年金拠出金は所得税控除が適用されるため、納税額を抑えることが可能です。
所得税控除
年金拠出金に対する所得税控除は特に重要です。これにより、私たちは以下のような恩恵を受けることができます。
- 課税所得の減少: 年間の拠出額が課税対象から外れることで、その分だけ実質的な課税所得が減少します。
- 即時的な経済的利益: 控除によって手元に残る資産が増え、それを別途投資や貯蓄に回すことも可能です。
このように、年金拠出金は単なる長期的な投資ではなく、短期的にも私たちの経済状況を好転させる要素となります。
非課税枠と運用益
さらに、日本では一定額まで年金拠出金への投資利益も非課税とされています。この制度によって得られる運用益について考慮すると、大きなメリットがあります。具体例として以下があります。
| 項目 | 説明 |
|---|---|
| 非課税限度額 | 年間〇〇万円まで非課税で運用可能(具体的な数字は法改正などで変わる可能性あり) |
| 複利効果 | 運用益にかかる税負担なしで再投資でき、高い成長率につながる。 |
このようにして得られたメリットは、時間と共に積み重ねられ、大きな財産形成へとつながります。我々自身も、この点を理解し活用することでより良い未来へ向けて準備していく必要があります。
将来の資産形成における重要性
私たちが年金拠出金を利用する際、は非常に高いです。この制度を通じて、私たちは計画的に資産を育てることができます。特に、若い世代にとっては早期からの積立が長期的な利益につながります。定期的な拠出によって蓄えられた資金は、時間と共に増殖し、高齢期や退職後の生活を安定させるための基盤となります。
長期的な視点での資産形成
年金拠出金は単なる投資ではなく、将来的な経済状況を見据えた戦略として捉えることができます。具体的には以下のようなメリットがあります。
- 複利効果: 運用益が再投資されることで、お金が働き続けます。
- リスク分散: 様々な運用商品への投資によって、リスクを軽減させます。
- インフレーション対策: 資産価値がインフレによって目減りするリスクを軽減します。
このようにして得られる結果は、自分自身だけでなく家族にも安心感をもたらすものとなります。
計画的な貯蓄習慣の促進
さらに、年金拠出金制度は計画的な貯蓄習慣を身につける手助けにもなります。例えば:
- 自動化された貯蓄: 定期的な引き落とし設定など、自動で積立てる仕組みがあります。
- 目標設定: 将来必要なお金について考える機会が増え、そのための具体的行動につながりやすくなります。
このようにして築かれた習慣は、他の財務管理や投資活動にも良い影響を及ぼします。私たちは年金拠出金とは何かという理解だけでなく、その重要性も深く認識し、有効活用していくべきです。