ケーススタディから学ぶ
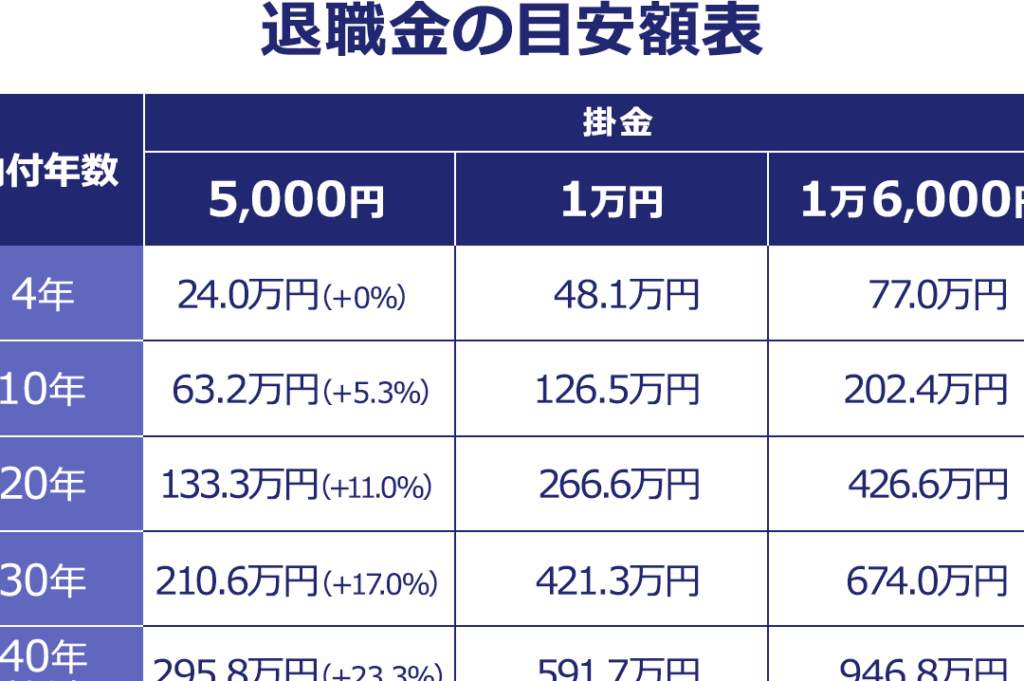
上記のデータからもわかるように、中小企業退職金共済への参加は長期的な視点で見ると非常にメリットがあります。また、この制度では税制優遇措置もあり、所得税や住民税にも良い影響を与える場合があります。私たちはこの制度を利用することで、将来的な安心感だけでなく現在の負担軽減にも寄与できるという点を忘れてはいけません。
このように、「中小企業退職金共済 いくらもらえる」の答えは個々人によって異なるものですが、自分自身でしっかりとした計画と理解を持つことが重要なのです。
制度の概要と対象者について
中小企業退職金共済は、中小企業の従業員が退職時に受け取ることのできる退職金を積み立てるための制度です。この制度は、経営者や従業員が共に参加でき、安定した老後資金の確保を目指しています。特に、中小企業では退職金制度が整備されていない場合も多いため、この共済制度は非常に重要な役割を果たします。
まず、この制度の対象者について見ていきましょう。基本的には中小企業で働く全ての従業員が加入可能ですが、具体的には以下の条件があります。
対象となる条件
中小企業 : 中小企業基本法に基づく中小規模の事業所。常勤の従業員 : 正社員として勤務している必要があります。加入意志 : 従業員自身がこの制度への加入を希望すること。
このような条件を満たすことで、多くの方々が将来受け取れる退職金額に大きな影響を与えることになります。また、経営者も自ら積み立てることができ、自身と従業員双方にメリットがあります。
さらに、国から補助金や税制優遇措置もあり、これによって実際の負担軽減にもつながります。私たちが理解すべきなのは、この制度を利用することで得られる安心感だけでなく、自分自身や家族への長期的な投資になるという点です。このような背景から、「中小企業退職金共済 いくらもらえる」かという疑問には、多角的な視点で考慮しながら答えていく必要があります。
受給額の計算方法とは
受給額の計算方法は、中小企業退職金共済を利用する際に非常に重要な要素です。この制度では、加入者が積み立てた金額や期間によって受け取れる退職金が変わります。具体的には、以下の要素が計算に影響を与えます。
基本的な計算式
受給額は、以下の基本式に基づいて計算されます。
要素
詳細
月額掛金
従業員が毎月積み立てる金額。
加入期間
共済制度への加入年数。
利率
積立金に適用される利子率。
退職時期
実際に退職した時点での市場状況。
これらの要素をもとに、私たちは具体的な受給額を求めることができます。例えば、月額掛金が10,000円であり、5年間(60ヶ月)加入していた場合、その総額は600,000円となります。さらに、この総額には利息も加わりますので、最終的な受給額はこの値よりも高くなる可能性があります。
利息について
中小企業退職金共済では、加入者のために設定された利率によって積立てた資産が増えます。この利息は、市場情勢や国から定められた基準によって変動します。そのため、長期的な視野で見れば、自分自身や家族への将来的な支援として価値があります。具体的には、
短期 : 1年以内中期 : 1〜5年長期 : 5年以上
これらそれぞれの期間ごとに異なる利率が適用されることがありますので、自身のライフプランを考慮しながら判断することが重要です。
ケーススタディ
実際にはどれくらい受け取れるかという疑問について、一部事例をご紹介します。例えばある従業員Aさんの場合:
月額掛金: 15,000円
加入期間: 10年(120ヶ月)
利率: 年4%
この条件下で計算すると、
基本積立合計 = 15,000円 × 120ヶ月 = 1,800,000円
利息部分 = 約300,000円(概算)
よってAさんの場合、最終的な受給額は約2,100,000円になります。このように個々の条件によって大きく異なるため、自分自身の場合もシミュレーションしてみることをお勧めします。
以上から、「中小企業退職金共済いくらもらえる」という問いには多角的なアプローチで答える必要があります。自分自身または周囲の人々との相談を通じて、この制度を有効活用しましょう。
実際に受け取った事例とその詳細
実際に受け取った事例を通じて、中小企業退職金共済の具体的な受給額について理解を深めていきましょう。これらの事例は、加入者がどのように制度を活用し、どれほどの金額を受け取ることができたかを示しています。以下では、異なる条件下でのケーススタディをご紹介します。
ケーススタディ1: 従業員Bさんの場合
Bさんは、月額掛金20,000円で5年間(60ヶ月)中小企業退職金共済に加入していました。この場合、以下のような計算になります。
要素
詳細
月額掛金
20,000円
加入期間
5年(60ヶ月)
利率
年4%
基本積立合計
1,200,000円 (20,000円 × 60ヶ月)
利息部分概算
約100,000円 (概算)
最終受給額 約1,300,000円
Bさんの場合、この制度によって約1,300,000円を受け取ることができました。この結果から分かるように、月額掛金や加入期間によって受給額は大きく変わります。
ケーススタディ2: 従業員Cさんの場合
Cさんは、毎月10,000円を積み立てており、8年間(96ヶ月)この制度に参加していました。彼女の場合も同様に計算してみましょう。
要素
詳細
月額掛金
10,000円
加入期間
8年(96ヶ月)
利率
年4%
<
td >< strong >基本積立合計 < / strong ><
td >< strong >960,000 円 (10 , 0 00 円 × 96 ヶ月) < / strong ><
< tr ><
td >< strong >利息部分概算 < / strong ><
< td >< strong >約80 , 000 円 (概算) < / strong ><
< tr ><
td >< strong >最終受給額 < / strong ><
tpd;'><
strg>‘< em '仮' ;‘etn;;
退職金共済を利用するメリット
退職金共済を利用することには、多くのメリットがあります。特に中小企業においては、従業員の将来を考える上で重要な制度です。まず第一に、退職金共済は企業が負担する掛金を通じて、従業員への保障を確実にします。この制度に加入することによって、従業員は退職時に一定の受給額を得ることができ、経済的な安定感が増します。
さらに、中小企業退職金共済では税制優遇も受けられるため、企業側にもメリットがあります。具体的には、掛金が全額損金として計上されるため、法人税の軽減につながります。また、この制度を導入することで、優秀な人材の確保や離職率の低下にも寄与します。
他にも以下のような利点があります:
長期的な積立 : 従業員が定年後も安心して生活できるように設計されています。簡便性 : 加入手続きや管理が比較的簡単であり、中小企業でも取り扱いやすいです。多様なプラン選択 : 企業ごとにニーズに合わせたプラン設定が可能です。
これらの理由から、中小企業退職金共済は私たち中小企業経営者や従業員双方にとって非常に有益な制度となっています。