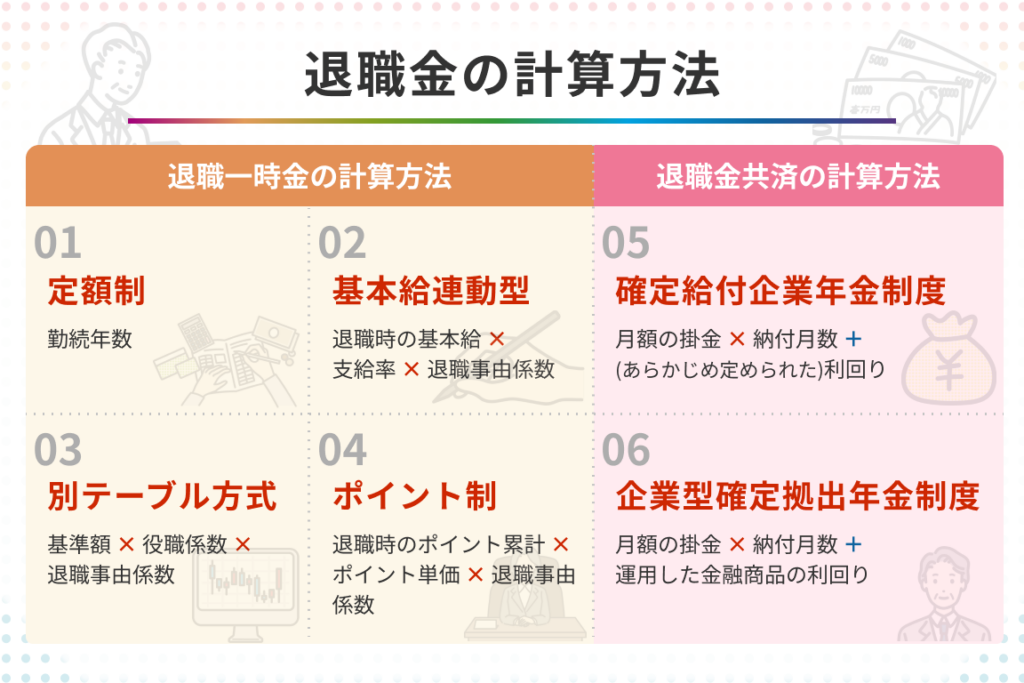
私たちの老後の生活を考えるとき、確定給付企業年金 退職金 いくらという疑問が浮かぶことが多いでしょう。企業年金は私たちの将来に対する重要な資産であり、どれだけ受け取れるかを知ることは不可欠です。この制度を理解することで、より安心して退職後の生活を迎える準備ができます。
この記事では、確定給付企業年金の仕組みや計算方法について詳しく解説し、実際に受け取れる退職金額について具体的な情報を提供します。さらに私たちはこの知識を活用して、自分自身のライフプランを見直す手助けとなることを目指します。
さて皆さんも、自分がどれほどの退職金を得られるか気になりませんか?それでは一緒にこの重要なテーマについて掘り下げていきましょう。
確定給付企業年金 退職金 いくら受け取れるのか
退職金の額は、私たちが長年働いてきた結果として得られる重要な資産です。確定給付企業年金に基づく退職金は、会社の制度や個人の勤続年数、給与水準などによって異なります。このセクションでは、具体的にどれくらいの金額を受け取ることができるかについて詳しく見ていきます。
退職金計算の基本要素
退職金の額を計算する際には、以下の要素が考慮されます:
- 勤続年数:一般的に勤続年数が長いほど、退職金も増加します。
- 最終給与:最終的な給与水準によっても大きく影響されます。
- 企業独自の制度:各企業ごとの規定や特典も重要です。
これらを元にした計算式を用いることで、おおよその退職金額を把握することができます。
一般的な計算式
多くの場合、確定給付型企業年金では次のような基本的な計算式が使用されます:
| 項目 | 内容 |
|---|---|
| 基礎額 | 勤続年数 × 基本給 × 定率(例:0.5) |
| 調整係数 | 業績や経済状況に応じて変動する場合あり |
| 総合計 | 基礎額 + 調整係数 = 受け取り予定額 |
このようにして導かれた数字はあくまで概算ですが、自分自身のおおまかな受け取り額を知る手助けになります。
実際の例
例えば、10年間勤務し、最終的な月収が30万円である場合、多くの場合次のようになります:
- 勤続10年
- 最終給与30万円
- 定率0.5の場合
この場合、
- 基礎額 = 10 × 30万円 × 0.5 = 150万円
- 調整係数(仮定)= +20万円
- 総合計 = 150万円 + 20万円 = 170万円
このようにして、自分自身がどれぐらい受け取れる可能性があるか、一つの参考として見ることができます。もちろん、この数字は実際には会社や契約条件などによって変化しますので注意しましょう。
退職時における年金の計算方法
退職時に年金を計算する際には、いくつかの重要な要素を考慮する必要があります。このプロセスは、私たちが受け取る確定給付企業年金 退職金 いくらの額に直接影響を与えるため、正確な理解が求められます。以下では、具体的な計算方法やその背景について詳しく説明します。
基本的な計算式
確定給付企業年金の場合、多くの企業で用いられる基本的な計算式は次のとおりです:
| 項目 | 内容 |
|---|---|
| 基礎額 | 勤続年数 × 最終給与 × 定率(例:0.5) |
| 調整係数 | 会社の業績や経済状況によって変動する場合あり。 |
| 総合計額 | 基礎額 + 調整係数 = 最終受け取り予定額。 |
このようにして得られた受取予定額は、おおよその目安として役立ちます。しかし、実際には各企業ごとの規定や個人の契約条件によって異なることもあるため注意が必要です。
具体例で理解する年金計算方法
例えば、私たちが10年間勤務し、最終給与が月30万円だと仮定しましょう。この場合の計算は以下のようになります:
- 勤続年数:10年。
- 最終給与:30万円。
- 定率:0.5(仮定)。
それでは、このデータを用いて具体的に数字を見てみましょう:
- 基礎額: 10 × 30万円 × 0.5 = 150万円。
- 調整係数(仮定): +20万円。
- Total: 150万円 + 20万円 = 170万円。
このようにして、自分自身がどれぐらい受け取れる可能性があるか一つの参考として見ることができます。正確な金額は会社ごとの条件や経済情勢によって変わることがありますので、その点も忘れずに確認しましょう。
確定給付型と確定拠出型の違い
確定給付型と確定拠出型は、企業年金制度において重要な2つのタイプであり、それぞれ異なる特徴を持っています。私たちが受け取る確定給付企業年金 退職金 いくらに影響を与えるため、理解しておくことが大切です。
まず、確定給付型は、将来の年金額があらかじめ決まっている制度です。このモデルでは、勤続年数や給与水準に基づいて計算された一定の額が支払われます。したがって、リスクは主に企業側にあります。例えば、市場状況や経済環境による変動から保護されているため、退職時には安定した収入を得ることが期待できます。
一方で、確定拠出型の場合は、毎月または毎年一定額を積み立て、その運用結果によって将来受け取る年金額が変動します。この方式では、自分自身で投資先を選ぶ自由がありますが、その反面リスクも伴います。市場の影響を受けやすく、不景気になると受取額も減少する可能性があります。
このように、それぞれの制度にはメリットとデメリットがありますので、自分自身のライフプランやリスク許容度に応じて適切な選択をする必要があります。また、この違いは最終的に私たちがどれだけの退職金を受け取れるかにも直結しますので慎重な検討が求められます。
受け取り方による税金の影響
私たちが受け取る確定給付企業年金 退職金 いくらに対する税金の影響は、受け取り方によって大きく異なります。具体的には、一時金として受け取る場合と年金として分割して受け取る場合で課税方法が変わり、それぞれの選択肢にはメリットとデメリットがあります。
一時金としての受け取り
一時金で退職金を受け取る際、退職所得控除という制度が適用されます。この控除は勤続年数に応じて計算され、一定額まで非課税となります。たとえば、勤続年数が20年の場合、以下のように計算されます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以上 | 800万円 + (40万円 × 勤続年数) |
このように、一時金として受け取った場合は、多くの場合で税負担を軽減できる可能性があります。ただし、高額な一時金を得た場合、その後の生活設計にも影響を及ぼすことがありますので注意が必要です。
年金としての受け取り
一方で、年金形式で退職金を受け取る場合は、その都度所得税が課税されます。毎月支払われるため、自身の収入に応じて安定した生活費を確保できます。しかしながら、一括ではなく分割であるため、累積的に見れば総額では多くなることもあります。また、この方式では高齢になっても継続して収入が得られるため、長期的な生活設計には有利と言えるでしょう。
どちらの選択肢にもそれぞれ特徴や利点がありますので、自身のライフプランや将来的な資産運用について十分な検討を行うことが求められます。特に税務面から見ると、それぞれ異なる影響を持つため、自分自身に最適な方法を選ぶことが重要です。
退職金を増やすためのポイント
私たちが退職金を増やすためには、いくつかの重要なポイントを押さえておく必要があります。特に、確定給付企業年金に関連する知識は非常に役立ちます。ここでは、具体的な方法や戦略について詳しく見ていきましょう。
### 1. 勤続年数を延ばす
退職金の額は勤続年数によって大きく変動します。一般的に、長く勤めるほど退職所得控除額が増加し、その結果として受け取る退職金も多くなります。したがって、自分自身のキャリアプランを見直し、長期的な雇用を目指すことが重要です。
### 2. 出向・転籍制度の活用
出向や転籍などで社内異動することで、より良い条件で働ける場合があります。このような制度を利用して、自身の市場価値や専門スキルを高めることで、将来的な給与アップにつながり、それが退職金にも反映されます。
### 3. 年金プランへの積立
確定給付企業年金以外にも、自分自身で積み立てられる個人型確定拠出年金(iDeCo)などがあります。このようなプランへの加入は税制上の優遇措置もあり、将来受け取る退職金とは別に資産形成が可能です。
| プラン名 | 特徴 | 税制メリット |
|---|---|---|
| 確定給付企業年金 | 会社負担で運営される安定した年金制度 | 一定額まで非課税 |
| iDeCo(個人型確定拠出年金) | 自分自身で積み立て可能な私的年金制度 | 掛け入れ時点で所得控除対象となり節税効果あり |
### 4. 定期的に情報収集と見直し
市場環境や法律改正などによって退職資産運用に関する条件は変わります。そのため、定期的に最新情報を収集し、自身のプランを見直すことも欠かせません。また専門家からアドバイスを受けたりセミナー参加も有効です。
これらのポイントを考慮することで、より充実した退職生活へとつながる可能性があります。我々一人ひとりが計画的に行動することが求められます。