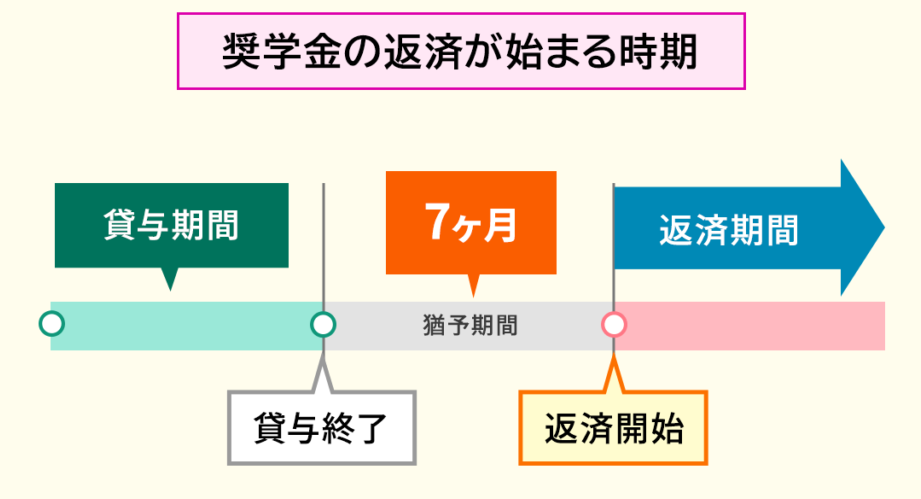
私たちは日本学生支援機構奨学金の返済について深く掘り下げます。日本学生支援機構奨学金 返済 いつまでという疑問は多くの学生にとって重要なテーマです。奨学金を利用することで教育の機会が広がりますがその後の返済計画も考慮しなければなりません。
本記事では、奨学金の返済期間や条件について詳しく説明します。また、どのようにして効率的に返済を進めることができるかもお伝えします。私たちの知識を活用して、将来への不安を解消しましょう。あなたはこの話題についてどれくらい知っていますか?ぜひ最後まで読み進めてください。
日本学生支援機構奨学金 返済 いつまでの基本情報
私たちは、日本学生支援機構奨学金の返済に関する基本情報を理解することが、将来的な財政計画において非常に重要であると考えています。この奨学金は、多くの学生にとって教育を受けるための大きな助けとなりますが、その後の返済についても十分な知識を持つ必要があります。
日本学生支援機構奨学金の返済は、通常、卒業後から始まります。具体的には、卒業または中退した月の翌月から返済が開始されます。一般的に、返済期間は10年から15年で設定されていることが多いですが、これは借入額や選択したプランによって異なる場合があります。
返済開始時期
- 卒業または中退後の1ヶ月目から。
- 契約内容によって異なる場合あり。
返済期間
| プラン | 返済期間 |
|---|---|
| 定額方式 | 10年 |
| 定率方式 | 最大15年 |
このように、日本学生支援機構奨学金の返済いつまでという点について理解していることで、自分自身の財政状況をより明確に把握しやすくなります。また、しっかりとした計画を立てることで、経済的負担を軽減することも可能です。
返済期間の種類と選択肢について
私たちは、具体的に理解することが、奨学金返済の計画を立てる上で重要だと考えています。日本学生支援機構奨学金では、さまざまな返済プランが用意されており、それぞれに特徴があります。自分自身のライフスタイルや経済状況に応じて最適なプランを選ぶことが可能です。
まず、日本学生支援機構奨学金の返済には主に以下の2つの方式があります。
### 定額方式
この方式では、毎月一定額を返済することになります。例えば、借入額が100万円の場合、10年で完済するためには毎月約8,300円を支払う必要があります。この方法は、収入が安定している方や計画的に資金管理を行いたい方に適しています。
### 定率方式
定率方式は、残高に応じた割合で毎月の返済額が変動します。この方法では初期段階は少ない負担から始まり、その後徐々に増えていく形になります。例えば、借入額が200万円の場合、一年目は毎月5,000円程度から開始し、その後数年かけて増加していくこともあります。このプランは収入が将来的に増える見込みがある方には魅力的です。
| プラン | 特徴 |
|---|---|
| 定額方式 | 毎月一定額を支払う。 |
| 定率方式 | 残高によって支払い額が変動。 |
また、自分自身の経済状況や将来設計によっても選択肢は異なるため、それぞれの利点・欠点を十分理解した上で決定することが大切です。私たちとしても、このような情報を基に計画的な生活設計を行うことで、奨学金返済時期やその負担感についてより良い判断を下せるようサポートしたいと考えています。
奨学金返済の計算方法と例
奨学金返済の計算方法は、選択した返済方式により異なります。定額方式と定率方式それぞれの特徴を踏まえ、具体的な計算例を通じて理解を深めることが重要です。私たちは、この知識が将来の返済計画に大いに役立つと考えています。
定額方式の計算例
例えば、借入額が300万円であり、返済期間が10年の場合を考えてみましょう。この場合、毎月支払うべき金額は次のように計算されます。
- 総借入額:3,000,000円
- 返済期間:10年(120ヶ月)
- 月々の返済額 = 総借入額 ÷ 返済期間
月々の返済額 = 3,000,000円 ÷ 120 = 25,000円
この方法では毎月一定金額を支払い続けるため、資金管理が容易になります。
定率方式の計算例
次に、借入額が200万円で初年度は毎月5,500円から始まるケースを見てみましょう。この場合、一年目以降も残高によって変動します。最初は少ない負担ですが、その後数年間かけて増加するため注意が必要です。
| 年度 | 残高 (円) | 月? |
| の支払い (円) | ||
| —— | ———– | ——————- |
| 初年度 | 2,000,000 | 5,500 |
| 2年度 | 1,800,000 | 約7,500 |
| 3年度 | 1,400,000 | 約9,500 |
このプランでは収入増加を見込む方には適しているかもしれません。また、自分自身のライフスタイルや経済状況によって選択肢は異なるため、それぞれの利点・欠点について十分理解した上で決定することが求められます。
延滞時の対処法と影響
私たちは、延滞時の対策法とその影響について理解を深めることが重要です。特に、日本学生支援機構(JASSO)の制度において、延滞によって生じる問題は多岐にわたります。延滞が発生すると、返済額や利息が増加するだけでなく、信用情報にも悪影響を及ぼす可能性があります。そのため、私たちがどのような対策を講じられるかを考えることは欠かせません。
延滞時の主な対策法
- 早期連絡: 返済が困難になる前に、信販会社または貸付機関へ連絡し、自身の状況を説明することで柔軟な対応を引き出すことができます。
- 分割払いの相談: 一時的な経済的困難の場合には、分割払いへの変更や猶予期間の設定を依頼しましょう。この方法で負担軽減につながる場合があります。
- 専門家への相談: 借金問題に悩んでいる場合には、債務整理などの選択肢について法律相談所や専門家からアドバイスを受けることも有効です。
対策法実施後の影響
これらの対策法は短期的には解決策となり得ますが、中長期的には返済計画全体に影響します。延滞によって与えられるペナルティとして以下があります。
- 利息増加: 延滞した際には通常よりも高い利率が適用され、その結果全体の負担額が増大します。
- 信用情報への影響: 延滞歴が信用記録に残り、新しい借入れや契約等に不利益となるケースがあります。
このようなリスクを回避するためにも、一度でも延滞しないよう日頃から資金管理・計画立てて行動することが求められます。また、自分自身だけではなく周囲とも協力し合う姿勢も不可欠です。
返済完了後の手続きと注意点
返済が完了した後も、私たちはいくつかの重要な手続きや注意点を考慮する必要があります。日本学生支援機構(JASSO)からの奨学金を返済し終えた際には、その証明書類を受け取ることが大切です。この書類は今後の金融取引において必要となる場合があるため、必ず保管しておきましょう。また、返済が完了したことによる影響についても理解しておくことが重要です。
返済証明書の取得
私たちが奨学金の返済を完了した場合、まずは返済証明書を取得します。この証明書は、日本学生支援機構に申請することで発行されます。以下の手続きを経て、迅速に受け取ることができます。
- オンライン申請: JASSOの公式ウェブサイトからログインし、「返済証明書」のリクエストを行います。
- 郵送依頼: 直接郵送で申し込む方法もあります。その際には所定の用紙に必要事項を記入し、該当住所へ送付します。
この証明書は、将来のローンやクレジットカード申請などにも役立つため、大切に保管しましょう。
信用情報への影響
また、奨学金の返済終了後でも、自身の信用情報に関心を持っておくべきです。通常、借入れ履歴は一定期間残ります。しかしながら、全額返済し終えた場合、その記録はポジティブな要素として働く可能性があります。具体的には:
- 良好な信用履歴: 期日通りに全額弁済したことで、新しい借入れ時にも有利になるでしょう。
- 再評価される信頼性: 信用情報機関への報告によって、自分自身の信用スコア向上につながります。
これらの点について意識して生活することで、更なる経済活動への準備につながります。
注意すべきポイント
最後にいくつか注意すべきポイントがあります。それぞれ確認しておきましょう。
- 定期的な信用情報チェック: 自身の信用状況を把握するためにも、一度だけでなく定期的なチェックが推奨されます。
- 新しい契約時による確認義務: 新しい貸付契約等では過去5年程度さかのぼった履歴照会が行われますので、この点も認識しておきましょう。
- 相談窓口活用: 不安や疑問点については、日本学生支援機構や専門家との相談窓口を利用することも一案です。
このような手続きを踏まえつつ、一層安心感と自信を持って次なるステップへ進んでいけるよう努めたいものです。