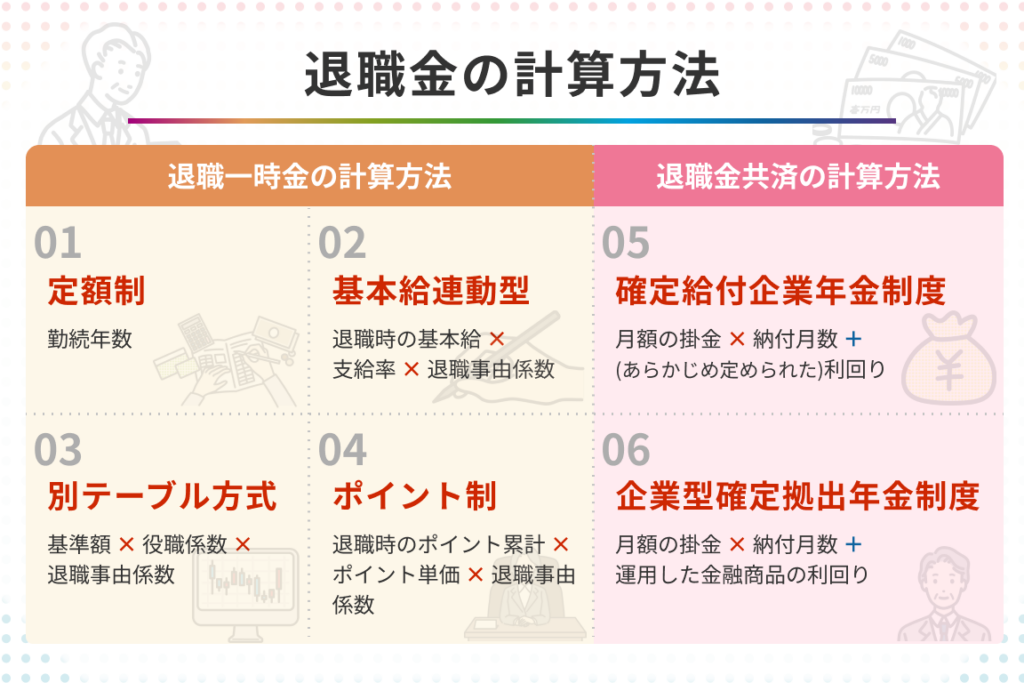
退職金は私たちが人生の新しいステージに進む際に重要な要素です。「退職金どれくらいもらえる?」という疑問を持つ方も多いでしょう。このブログ記事では、退職金の計算方法や実例を分かりやすく解説します。私たちは、実際の数字やケーススタディを通じて具体的なイメージを持っていただけるよう努めます。
また、退職金は企業によって異なるため、自身の状況に合わせた理解が必要です。正確な計算方法を知ることで、自分自身の将来設計がより明確になるでしょう。では、あなたは自分がどれくらいの退職金を受け取れるか考えたことがありますか?この情報があなたの役に立つこと間違いありません。引き続き読み進めてみましょう。
退職金どれくらいもらえるのかを決める要素
退職金は、退職後の生活に大きな影響を与える重要な要素です。しかし、私たちが受け取る退職金の額は一様ではなく、いくつかの要素によって決まります。これから、その主な要素について詳しく見ていきましょう。
勤続年数
まず第一に、勤続年数が退職金額に大きく影響します。一般的には、勤続年数が長ければ長いほど、受け取る退職金も増加する傾向があります。企業によっては以下のような計算方法を採用しています。
- 3年以上:基本給の1.5倍
- 5年以上:基本給の2倍
- 10年以上:基本給の3倍
このように、勤続年数が増えるにつれて退職金が増加する仕組みになっています。
基本給
次に考慮すべきなのは、現行の基本給です。高い給与を得ている場合、それに応じて退職金も多くなることが一般的です。このため、自分自身の給与体系や昇進状況について理解しておくことが重要です。また、多くの場合、ボーナスや手当も含めた合計額で算出されます。
会社規定・制度
各企業には独自の退職金制度があります。そのため、「退職金どれくらいもらえる」の答えは企業ごとに異なることになります。一部の企業では以下のような特徴があります:
- 定額制:あらかじめ決められた額を支払う。
- 成果連動型:業績や個人評価によって変動する。
こうした会社規定を把握し、自分が所属している企業でどういう形で退職金が支払われるか確認する必要があります。
年齢・性別
また、年齢や性別も考慮される場合があります。一部の研究では、高齢者や男性社員(管理職など)の方が高い額面で退職金を受け取る傾向があるとのデータも存在します。ただし、この点については法律や労働基準法にも関わるため、公平性を求められる場面でもあります。
| 要素 | 説明 |
|---|---|
| 勤続年数 | 長期勤務による増加 |
| 基本給 | 現行給与体系 |
| 会社規定 | 各社独自ルール |
| 年齢・性別 | 社会的背景による影響 |
これらすべての要素を総合的に考慮し、自分自身の場合「退職金どれくらいもらえる」と予測できる材料として活用しましょう。それぞれ状況に応じたシミュレーションを行うことで、不安感を軽減しつつ将来設計へ繋げていくことが可能になります。
退職金の計算方法とその流れ
退職金の計算は、非常に重要なプロセスであり、私たちがどれくらいの退職金を受け取るかを理解するためには不可欠です。ここでは、具体的な計算方法やその流れについて詳しく解説します。
まず最初に、退職金の額は企業によって異なるため、自社の制度を確認することが大切です。また、一般的には以下のようなステップで計算されます。
1. 基本情報の確認
退職金を計算する際には、自分自身の勤続年数や基本給などの情報を正確に把握しておく必要があります。これらはすべて計算に影響を与える要素です。
- 勤続年数
- 現在の基本給
- 会社規定
2. 計算式の適用
次に、それぞれの要素を基にした計算式が適用されます。多くの場合、以下のような公式が使われます:
- 勤続年数 × 基本給 × 定められた倍率
例えば、勤続年数が10年で基本給が30万円の場合、倍率が3倍とすると、
[
10 text{ 年} times 30 text{ 万円} times 3 = 900 text{ 万円}
]
となります。このようにして得られる数字が私たちが受け取ることになる概算額になります。
3. 最終調整
最後に、一部企業ではボーナスや手当も考慮しながら最終的な額面を決定します。そのため、この段階で各種控除や税金についても考慮する必要があります。特に注意すべき点は以下です:
- ボーナス加味:一時金として扱われる場合。
- 社会保険料:受け取り額から差し引かれる可能性。
この流れ全体を理解しておくことで、「退職金どれくらいもらえる」の疑問への答えが明確になり、不安感を軽減できるでしょう。また、自分自身でもシミュレーションを行うことで将来設計へ役立てることが可能になります。
実際の退職金事例から学ぶ
退職金の具体的な事例を通じて、私たちは「退職金どれくらいもらえる」の疑問に対する理解を深めることができます。ここでは、いくつかの実際のケーススタディを紹介し、それぞれの状況で得られる退職金の額や計算方法について詳しく見ていきます。
事例1: 中小企業で10年勤務したAさん
Aさんは中小企業に10年間勤めており、基本給は25万円でした。この会社では、勤続年数に応じた倍率が2.5倍と定められていました。計算式に基づいて退職金を算出すると:
| 勤続年数 | 基本給 | 倍率 | 退職金額(円) |
|---|---|---|---|
| 10年 | 250,000円 | 2.5倍 | 625万円 |
Aさんの場合、このようにして625万円という額面が得られました。しかし、この額から税金や社会保険料が差し引かれるため、最終的な手取り額はさらに少なくなることを考慮する必要があります。
事例2: 大企業で20年勤務したBさん
Bさんは大手企業で20年間働いており、その間基本給は30万円でした。この企業では、一般的な倍率として4倍が適用されました。したがって、以下のように計算されます:
| 勤続年数 | 基本給 | 倍率 | 退職金額(円) |
|---|---|---|---|
| 20年 | 300,000円 | 4倍 | 2400万円 |
Bさんの場合、この結果として2400万円という高額な退職金を受け取る可能性があります。ただし、大企業でもボーナスなどの要素によって最終的な支払い方針が異なる場合がありますので注意が必要です。
事例3: 公務員として15年間勤務したCさん
Cさんは公務員として15年間勤務しており、その間の基本給は40万円でした。公務員制度では特定のガイドラインに従った倍率設定があります。この場合、倍率は約2.8倍となっています。そのため: