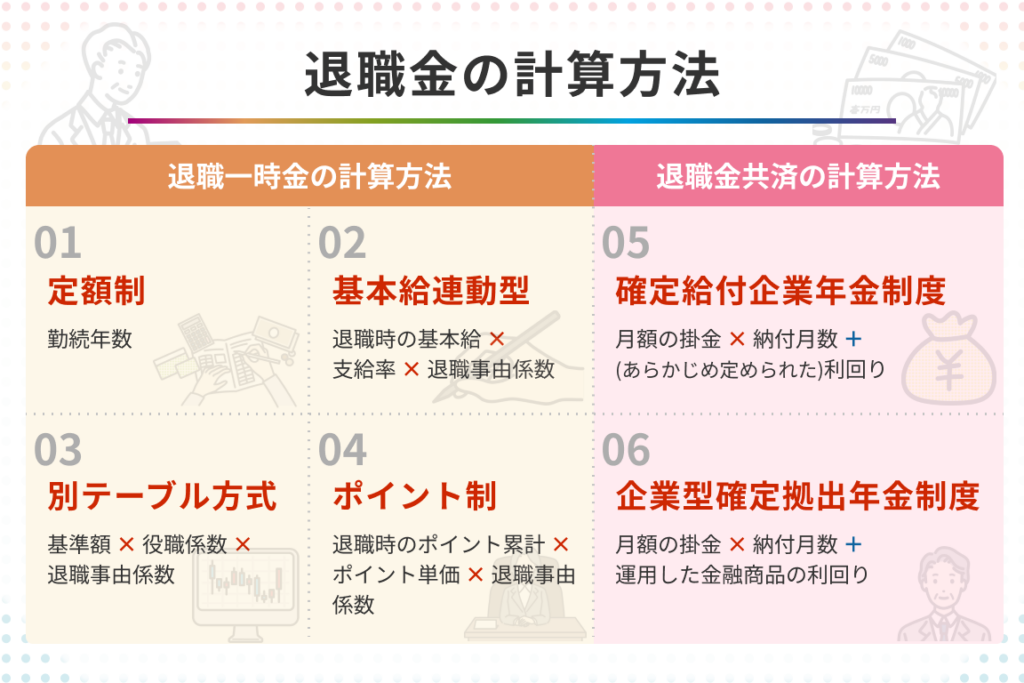
退職金は私たちにとって重要な資産ですが、退職金 いくら?という疑問を持つ方も多いでしょう。退職後の生活を支えるためには、この金額を正確に把握することが不可欠です。本記事では、退職金の計算方法や受け取り方について詳しく解説します。
私たちはまず、退職金の基本的な考え方やその影響要因について理解を深めることから始めます。また具体的な計算例を通じて、自分自身の状況に基づいたシミュレーションも行います。これにより、どれだけの金額が手元に残るのかが明確になります。
それでは、退職金 いくら?という問いに対してしっかりとした知識を身につけていきましょう。この情報があなたの将来設計に役立つこと間違いなしです。皆さんは自分の退職後についてどれほど考えていますか?
退職金 いくら?の基本的な考え方
退職金は私たちが退職後に受け取る重要な資産であり、その額面は企業や勤続年数、給与水準によって大きく異なります。私たちが考慮すべき基本的なポイントについて説明します。
まず、退職金の計算にはいくつかの要素があります。以下の要因が特に重要です。
- 勤続年数:長く働けば働くほど、退職金も増加する傾向があります。
- 基本給:給与水準が高いほど、支給される退職金も比例して増えます。
- 企業の規定:各社によって退職金制度は異なるため、会社独自の計算式を確認することが必要です。
退職金制度の種類
日本では主に以下のような退職金制度があります。
- 定期積立型:勤務期間中に一定額を積み立てていく方式です。
- 一時金型:退職時に一括で支給される形式で、多くの場合こちらが一般的です。
- 確定拠出年金型:個々人が運用方法を選択し、その結果によって受け取る額が変動します。
これらの制度は、それぞれメリットとデメリットを持っていますので、自分自身に最適な制度について理解しておくことが大切です。また、企業ごとの取り決めや業界慣行にも目を向けましょう。
具体的な計算方法
実際にどれくらいの退職金が期待できるかを見極めるためには、一度試算してみることをお勧めします。例えば、以下のような簡単なモデルがあります:
| 勤続年数 | 基本給(円) | 予想される退職金(円) |
|---|---|---|
| 10年 | 300,000 | 3,000,000 |
| 20年 | 400,000 | 8,000,000 |
| 30年 | 500,000 | 15,000,000 |
この表からもわかるように、勤続年数と基本給によって予想される退職金は大きく変化します。この情報を基に、自分自身や家族の将来設計について考える材料として活用しましょう。
退職金の計算方法とそのポイント
退職金の計算方法は、基本的に企業の規定や制度に依存しますが、私たちが把握すべきいくつかの共通のポイントがあります。まず、勤続年数と基本給は計算において最も重要な要素です。これらを組み合わせて、自分自身が期待する退職金額を見積もることができます。
次に、具体的な計算式について説明します。一般的には以下のような手順で退職金を算出します:
- 勤続年数:会社によって異なるものの、多くの場合、勤続年数ごとに一定の基準額を設定しています。
- 基本給:通常、この金額に対して倍率または係数を掛けることで退職金が決まります。
- 企業独自のルール:例えば、一時金として支払われる場合や、段階的に増加するプランなど、各社によって異なるため確認が必要です。
計算例
実際の計算方法を理解するためにはモデルケースを見ることが有益です。以下は簡単なシミュレーション表です:
| 勤続年数 | 基本給(円) | 予想される退職金(円) |
|---|---|---|
| 10年 | 300,000 | 4,500,000 |
| 20年 | 400,000 | 12,000,000 |
| 30年 | 500,000 | 25,000,000 |
この表から明らかなように、勤続年数と基本給によって予想される退職金額は大きく変化します。この情報を元に、自分自身や家族との将来設計について考える材料として活用しましょう。また、このようなデータを持つことで、自分自身がどれくらい貯蓄すると良いかも見えてきます。
最後に注意したい点として、高齢化社会や経済環境の変化によっても退職金制度には影響がありますので、それらにも留意しながら適切な情報収集と分析を行うことが大切です。
受け取り方の種類と手続きについて
退職金の受け取り方には、いくつかの選択肢があり、それぞれ手続きも異なります。私たちは自分に合った方法を理解し、適切に準備することが大切です。一般的には、一時金として受け取る方法と年金形式で受け取る方法があります。
一時金での受け取り
一時金として退職金を受け取る場合、全額を一度に支給されます。この形式は、多くの場合、急な資金需要や特定の目的(例えば住宅購入など)に対して柔軟性があります。ただし、税金面では注意が必要です。一時金として受け取る際には以下の点を考慮しましょう:
- 所得税:一時金は高額になるため、その分税負担も増えます。
- 手続き:企業から指定された書類を提出し、所定の手続きを行う必要があります。
年金形式での受け取り
年金形式で退職金を選択すると、一定期間にわたって毎月または年ごとに支給されます。この方法は長期的な収入源となり得ますが、一度決めてしまうと変更できない場合が多いため慎重な判断が求められます。こちらも注意すべきポイントがあります:
- 安定した収入:老後生活への影響などを考慮し、自身のライフプランに合わせた選択が重要です。
- 手続き:企業によって手続き内容や必要書類が異なるため確認することが不可欠です。
手続きについて
退職前には必ず会社と相談し、自分自身の希望や状況に応じた最適な選択肢を見極めましょう。また、具体的な手続きを知っておくことでスムーズな移行が可能になります。以下は一般的な流れです:
- 事前相談:人事部門や担当者との相談。
- 申請書類提出:所定の書類(請求書など)の作成・提出。
- 確認・承認待ち:会社側による内容確認後、承認されれば支給開始。
私たち自身で情報収集し、このプロセスについて理解しておくことで、不安なく退職後の日々を迎えることができます。また、それぞれの制度について十分に調査し、自分たち家族への影響も考える良い機会となります。
税金や社会保険料の影響を理解する
退職金を受け取る際には、税金や社会保険料の影響を十分に理解しておくことが不可欠です。退職金は多くの場合高額になるため、税負担が増える可能性があります。また、受け取り方によっても課税される方法が異なるため、自分に最適な選択肢を見極める必要があります。
税金の種類と計算
退職金に関する主な税金は以下の通りです:
- 所得税:一時金として受け取った場合、高額所得者となり得るため、その分所得税率が上昇します。さらに、特別控除も考慮する必要があります。
- 住民税:住民税も収入に応じて変動し、一時的な高収入がある場合には翌年度の住民税にも影響を及ぼすことになります。
| カテゴリ | 課税内容 |
|---|---|
| 一時金 | 所得税・住民税(高額になる可能性) |
| 年金形式 | 毎月支給分に対する所得税・住民税(安定した収入扱い) |
社会保険料への影響
退職後も一定期間働き続ける場合や再就職を希望する際には、社会保険料についても注意が必要です。退職前に支払った社会保険料は、将来の年金受給額にも影響します。そのため、計画的に資産形成を行うことが重要です。
また、多くの場合、会社から退職後に支給される健康保険や厚生年金などの制度についても確認しておくことで、自身の老後生活プランニングをより具体化できます。
私たちはこれらの要素を考慮しながら、自身のライフプランと合わせて慎重に検討していくべきです。特に大きな決断となる退職については、それぞれの選択肢によって将来的な負担が変わり得ますので、自分自身で情報収集し理解を深めましょう。
退職金を最大化するためのアドバイス
退職金を最大化するためには、計画的に行動し、さまざまな要因を考慮することが重要です。私たちは退職金の受け取り方や税負担だけでなく、資産形成全般についても見直す必要があります。以下では、退職金を効果的に増やすための具体的なアドバイスを紹介します。
1. 退職前の準備
退職金額がどれくらいになるかは、勤続年数や給与水準などによって異なるため、早めにシミュレーションを行うことが大切です。特に次の点を確認しましょう:
- 会社の退職金規定:自社の制度内容を把握し、自分の場合はどれくらい受け取れるか理解しておく。
- 給与明細の確認:毎月の収入やボーナスがどれほど影響するか分析する。
2. 賢い受け取り方選択
受け取り方には一時金と年金形式があります。それぞれ利点と欠点があるため、自分に適した方法を選ぶことで将来的な税負担も軽減できます。
| 受け取り方式 | メリット | デメリット |
|---|---|---|
| 一時金 | 高額な資金を一度に手に? | |
| ?る | 高額所得? | |
| となり得る | ||
| 年金形式 | 安定した収? | |
| ?として扱われる | 総額は低くなる可能性 |
3. 税制優遇措置の活用
国から提供されている税制優遇措置や控除制度について調べ、その恩恵を最大限活用しましょう。例えば以下のようなものがあります:
- 特別控除:一定条件下で適用される控除。
- 分割課税:年金形式で受け取った場合には、一時的な高所得にならないよう調整可能。
これらは私たち自身で情報収集し、それぞれの状況に合った対策を講じることでより有利になります。
4. プロフェッショナルへの相談
専門家との相談も非常に有効です。ファイナンシャルプランナーや税理士と話すことで、自分では気づかなかった視点からアドバイスが得られることがあります。また、不安要素や疑問点について詳しく解説してもらえることで安心感も得られます。
このような多角的アプローチによって、私たちは退職後にも安心して生活できる基盤となる退職金を確保できるでしょう。