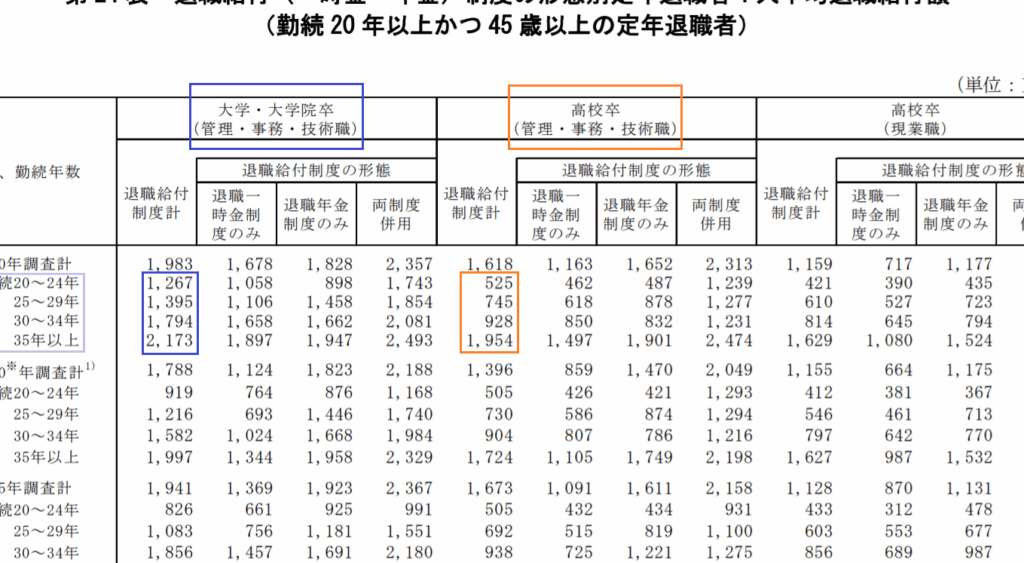
私たちが生きている現代社会では、死亡退職金 いくらというテーマは非常に重要です。多くの人々がこの制度について十分な理解を持っておらず、将来の計画を立てるうえで不安を抱えているかもしれません。この記事では、死亡退職金の具体的な額やその計算方法について詳しく解説します。
また、私たちは死亡退職金がどのように支払われるのかそして受取人にはどんな権利があるのかについても触れていきます。これにより皆さん自身やご家族への備えをしっかりと整えることができるでしょう。この大切な知識を身につければ、不安も軽減されますね。それでは、死亡退職金 いくらという疑問に対する答えを探ってみましょう。あなたはこの制度について何をご存じですか?
死亡退職金はいくらもらえるのか
死亡退職金は、企業や組織によって異なるため、一概に「いくら」とは言えませんが、一般的には給与の数ヶ月分から数年分に相当する額が支給されることがあります。私たちが知っておくべきポイントは、死亡退職金の計算基準や各企業の制度について理解を深めることです。
死亡退職金の一般的な相場
多くの企業では、死亡退職金は以下の要素によって決定されます。
- 基本給:受取人に対して支払われる基本給。
- 勤続年数:在籍した年数に応じて増加する部分。
- 役職手当:役員など特定の役職についている場合、それに応じた手当も考慮されます。
これらを基に、具体的な例として以下のような計算式で求められることが一般的です:
| 要素 | 例 |
|---|---|
| 基本給 | 月収30万円 |
| 勤続年数 | 10年(×2ヶ月分) |
| 役職手当 | 5万円(×12ヶ月) |
| 合計額(目安) | |
| 約500万円〜600万円程度になる可能性あり。 | |
このように、死亡退職金はいくらもらえるかという点では、一つ一つの条件をしっかりと確認する必要があります。また、この額面には企業ごとの特色や規定も強く影響しますので、自社の場合はどれほどになるか事前に調査しておくことが重要です。
死亡退職金の計算方法
は、企業や制度によって異なるため、一概に言うことはできませんが、一般的には以下の要素を考慮して計算されます。これらの要素を理解することで、自社での具体的な支給額を予測しやすくなります。
主な計算要素
- 基本給:受取人が通常受け取る月々の給与です。
- 勤続年数:長く働いているほど、この部分が増加します。
- 役職手当:特定の役職に就いている場合、その手当も含まれます。
- 企業独自の規定や評価制度:各企業で設定された基準によって異なる場合があります。
例えば、死亡退職金は次のような式で計算されることが多いです:
| 要素 | 例 |
|---|---|
| 基本給(月収) | 30万円 |
| 勤続年数(10年の場合) | (基本給×2ヶ月分)→60万円相当 |
| 役職手当(月額) | (5万円×12ヶ月)→60万円相当 |
| 合計額(目安) | |
| 約720万円程度になる可能性あり。 | |
This method illustrates how the total amount of death retirement benefits can be influenced by various factors. したがって、私たちは自身が属する企業でどれだけ支払われるか事前に確認することが重要です。また、各企業ごとの特色や規定についてもリサーチしておくと良いでしょう。
企業ごとの死亡退職金の違い
企業によって死亡退職金の支給額には大きな違いがあります。これは、各企業が独自に定めた規定や制度、また業種や規模に応じて異なるためです。そのため、自分が働いている会社の具体的な支給基準を知っておくことは非常に重要です。
例えば、以下のような要因が影響します:
- 業種:製造業とサービス業では、死亡退職金の平均支給額が異なることがあります。
- 企業の規模:大企業は一般的により多くの資源を持ち、その結果として死亡退職金も高く設定される傾向があります。
- 福利厚生制度:企業によっては特別な福利厚生プログラムを設けており、それにより支給額が増える場合もあります。
主要な要因
- 給与水準:基本給や手当など、受取人が通常受け取る給与水準によって変動します。
- 勤続年数:長期間勤務している従業員ほど、高い退職金を受け取る可能性があります。
- 役職と責任:上級管理職など高い役職についている場合、その分死亡退職金も増加することがあります。
- 地域差:地方都市と大都市間でも支給額には差異があります。
| 企業タイプ | 推定死亡退職金(例) |
|---|---|
| 大企業(製造業) | 約1000万円程度 |
| 中小企業(サービス業) | 約500万円程度 |
| 公務員系(国家・地方自治体) | 約800万円程度 |
| 合計額の目安(全体的な比較) | |
| それぞれの特徴に応じた幅広いレンジで変動します。 | |
このように、私たち自身が所属する企業ごとの特色を理解し、それによってどれだけの死亡退職金が見込まれるか予測することは、とても価値ある情報となります。
受取人に対する税金の影響
受取人が死亡退職金を受け取る際には、税金の影響を考慮することが重要です。特に、相続税や所得税など、さまざまな税金が関与します。このため、私たちは自身の状況に応じて適切に対処する必要があります。
まず、死亡退職金は通常「一時所得」として扱われます。そのため、それに対する課税ルールが適用されます。また、受取人が相続人である場合、その受け取り方によっても課税方法が異なる可能性があります。以下では、この点について具体的に見ていきましょう。
相続税とその計算
死亡退職金は相続財産としてみなされることがあります。この場合、相続税が発生し、その計算には以下の要因が影響します:
- 総遺産額:全体の資産価値によって変動します。
- 基礎控除額:法定相続人の数によって決定されます。
- 遺族控除:特定の場合には追加で控除されることがあります。
| 要素 | 内容 |
|---|---|
| 基礎控除 | 3,000万円 + (600万円 × 法定相続人の人数) |
| 課税対象額 | 総遺産 – 基礎控除 = 課税対象額 |
| 適用される税率 | 10% ~ 55%(累進課税) |
所得税への影響
また、一時所得として報告された場合、一部は非課 taxableとなります。しかし、大きな金額の場合、この非課 taxable部分も考慮しつつも、多くのケースでは所得申告を行う必要があります。一時所得には次のような計算式が存在します:
- 一時所得=収入-必要経費-50万円
この結果として得られた一時所得は、本来の収入とは別途で申告する必要があります。つまり、私たち自身や家族にとって最良の選択肢を探りながら対応していくことが求められます。
以上から分かるように、死亡退職金はいくらもらえるかという質問だけでなく、その後どれだけ手元に残るかまで考えることは非常に重要です。正しい情報を持ちつつ、自身や家族への影響をできる限り軽減できるよう努めたいものです。
死亡退職金を受け取るための手続き
は、いくつかの重要なステップから成り立っています。まず最初に、受取人は企業や団体に対して必要な書類を提出することが求められます。これには、亡くなった方の死亡証明書や、その人が在籍していた会社から発行される必要書類が含まれることが一般的です。
必要な書類と手続き
具体的には、以下のような書類を準備し提出する必要があります:
- 死亡証明書: 医療機関や役所で取得できる公式な文書です。
- 退職金請求書: 企業指定のフォーマットで記入します。
- 遺族年金申請用紙: 適用される場合に必要です。
- 身分証明書: 受取人自身の身分証明として利用します。
- 銀行口座情報: 支払い先となる口座情報も必要です。
これらの書類を整えたら、早めに企業へ提出することが重要です。手続きには一定の時間がかかるため、余裕を持って行動することをお勧めします。また、それぞれの企業によって手続き方法や要求される追加資料は異なる場合がありますので、その点も確認しておくと良いでしょう。
手続き後の流れ
すべての資料を提出した後は、企業側で審査が行われます。このプロセスでは、提供された情報が正確であるかどうか確認されます。審査が完了し次第、死亡退職金が支払われます。その際、多くの場合は指定された銀行口座に直接振り込まれる形になりますので、自身でも振込状況などを定期的に確認すると安心です。
また、この間にも税務署から連絡が来る可能性がありますので、その際は迅速に対応できるよう準備しておくことも大切です。一連の手続きを通じて何か不明点や疑問点があれば、専門家への相談も選択肢として考えてみてください。私たち自身だけではなく、大切な家族や遺族にとっても円滑な進行となりますよう努めたいものです。