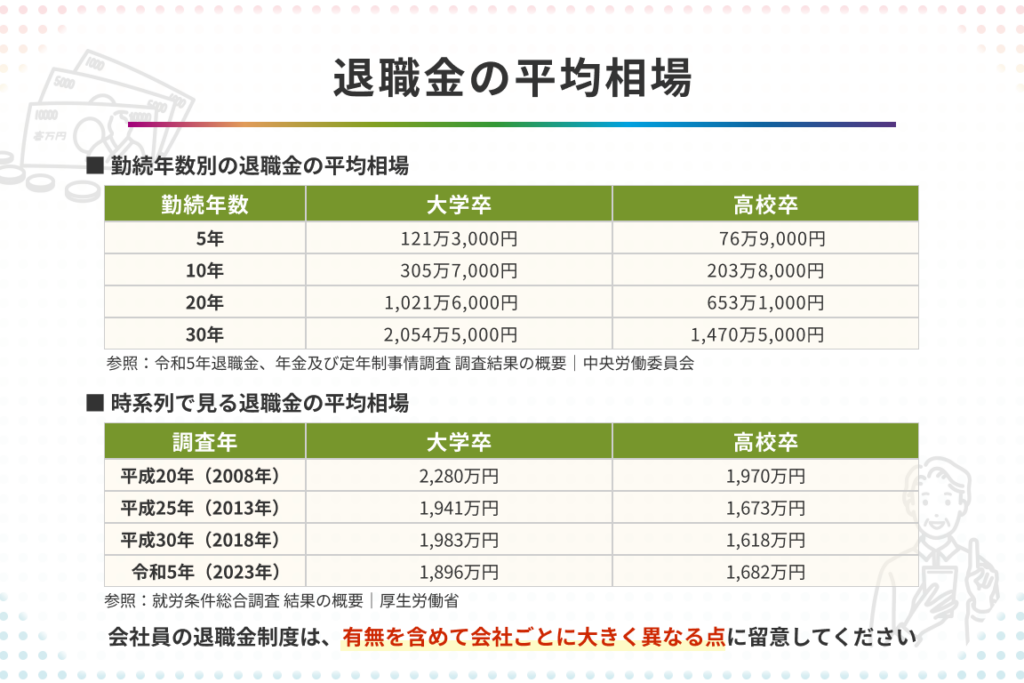
20年働いて退職金はいくらですか?この問いは多くの人が気になるテーマです。私たちが退職を考えるとき、退職金の額は生活設計に大きな影響を与えます。この記事では、退職金の計算方法や実際の例を紹介しながら、具体的な数字を見ていきます。
退職金に関する知識はキャリアプランニングの一環として非常に重要です。私たちはどれだけ貯蓄すればいいのか 具体的なシミュレーションを通じて理解することができます。20年間働いた場合にどれほどの額になるのか、またその計算式についても詳しく解説します。この情報があれば将来への不安も軽減されるでしょう。
では具体的には、20年働いて退職金はいくらですか?気になる方はぜひ読み進めてください。あなた自身の状況に合った情報が見つかることでしょう。
20年働いて退職金はいくらですか?の計算方法
退職金の計算方法は、いくつかの要因によって変わります。一般的に、退職金は勤続年数や給与水準を基に算出されますが、具体的な計算式は企業ごとに異なるため注意が必要です。私たちはここで、一般的な計算法を紹介し、自分自身のケースでどのように適用できるか考えてみましょう。
退職金計算の基本
多くの場合、退職金は以下の基本的な式で求められます:
- 退職金 = 勤続年数 × 基本給 × 係数
この係数は各企業や業界によって設定されており、多くの場合、3から6程度です。例えば、20年間勤務した場合、その間ずっと同じ基本給だったと仮定します。
例を用いた計算
具体的な例を考えてみましょう。もし私たちが以下の条件で働いていたとします:
- 勤続年数: 20年
- 基本給: 月額30万円
- 係数: 4
この場合の計算は次の通りです:
| 項目 | 値 |
|---|---|
| 勤続年数 | 20年 |
| 月額基本給 | 30万円 |
| 年間合計 (12ヶ月) | 360万円 (30万円 × 12) |
| 係数 | 4 |
| 総退職金額 | 1440万円 (360万円 × 4) |
このようにして、私たちは「20年働いて退職金はいくらですか?」という問いについて、一つの具体例として1440万円という結果を得ました。
注意すべき点
ただし、この数字はあくまで理論上のものであり、本来は実際には様々な要因(ボーナス、昇進など)や企業独自の制度が影響するため、市場調査や社内規則も確認することが重要です。また、この他にも税制上問題となる事項も存在するため、それらについても後ほど詳しく見ていきましょう。
退職金に影響する主な要因
退職金の額に影響を与える要因は多岐にわたります。一般的には、勤続年数や給与水準が中心となりますが、その他にも企業ごとの制度や個々の業績によっても異なる場合があります。ここでは、私たちが考慮すべき主な要因について詳しく見ていきましょう。
勤続年数
勤続年数は退職金計算において最も重要な要素です。通常、長く働けば働くほど、退職金は増加します。この関係性は、多くの企業で採用されているため、自分のキャリアを振り返る際には、この点を特に意識する必要があります。
給与水準
給与水準も大きな影響を及ぼします。基本給だけでなく、各種手当やボーナスなども含めた総支給額が基礎となるため、高い給与を得ている場合、その分退職金も高くなる傾向があります。しかし、一時的な昇給などには注意が必要です。
企業独自の制度
企業ごとに設定された退職金制度も無視できません。一部の会社では独自の計算式や係数が設けられており、それによって同じ勤続年数でも異なる結果になることがあります。また、一部業界では特別な福利厚生として追加的な退職金が支給されることもあります。
業績評価
私たちの業績評価も影響します。特に最近では、成果主義を導入している企業が増えており、自身のパフォーマンスによって退職金が変動するケースがあります。このような場合、自分自身の成績管理や自己研鑽が求められます。
これらの要因は互いに関連し合いながら、私たちの最終的な退職金額を形成していきます。そのため、「20年働いて退職金はいくらですか?」という問いへの答えは一様ではなく、個々人によって大きく異なる可能性があります。次回は具体例とシミュレーションを通じて、この理解をさらに深めてみましょう。
実際の退職金の例とシミュレーション
私たちが「20年働いて退職金はいくらですか?」という疑問に対して具体的な答えを探るためには、実際の退職金の例やシミュレーションを通じて理解を深めることが重要です。このセクションでは、勤続年数や給与水準、企業独自の制度などの要因を考慮した具体的なケーススタディを紹介し、それぞれの条件下でどのように退職金が計算されるかについて見ていきます。
具体例1: 中小企業でのケース
中小企業で20年間勤務した場合、以下のような条件で退職金が計算されることがあります。
- 基本給: 月額30万円
- 勤続年数: 20年
- 退職金支給率: 勤続1年あたり15万円
この場合、退職金は次のように計算できます。
| 項目 | 値 |
|---|---|
| 勤続年数 | 20年 |
| 支給率(1年あたり) | 15万円 |
| 総退職金額 | 300万円 |
この例からも分かるように、中小企業では相対的に控えめな額となりますが、自身のキャリアや貢献度によっても変動する可能性があります。
具体例2: 大手企業でのケース
逆に、大手企業の場合は以下のようになることが一般的です。
- 基本給: 月額50万円
- 勤続年数: 20年
- 退職金支給率: 勤続1年あたり25万円
これに基づくと、退職金は次の通りです。