退職金はいくらもらえるのかという疑問は多くの人が抱えるものです。私たちはこれから退職金の計算方法や受け取り方について詳しく解説します。正確な退職金を理解することで、将来の生活設計に役立てることができるでしょう。
退職金は企業によって異なるため一概には言えませんが 私たちが知っておくべき基本的なポイントがあります。この情報を元に自分自身のケースに合った退職金額を見積もることが可能になります。また、受け取り方にもさまざまな選択肢がありますので、それぞれのメリット・デメリットをしっかり把握しておきたいところです。
では具体的に 退職金いくら? その計算方法と受け取り方はどうなっているのでしょうか。この疑問について深掘りしてみましょう。あなたの未来設計に向けて有益な情報が得られるはずです。
退職金いくら?基本的な計算方法
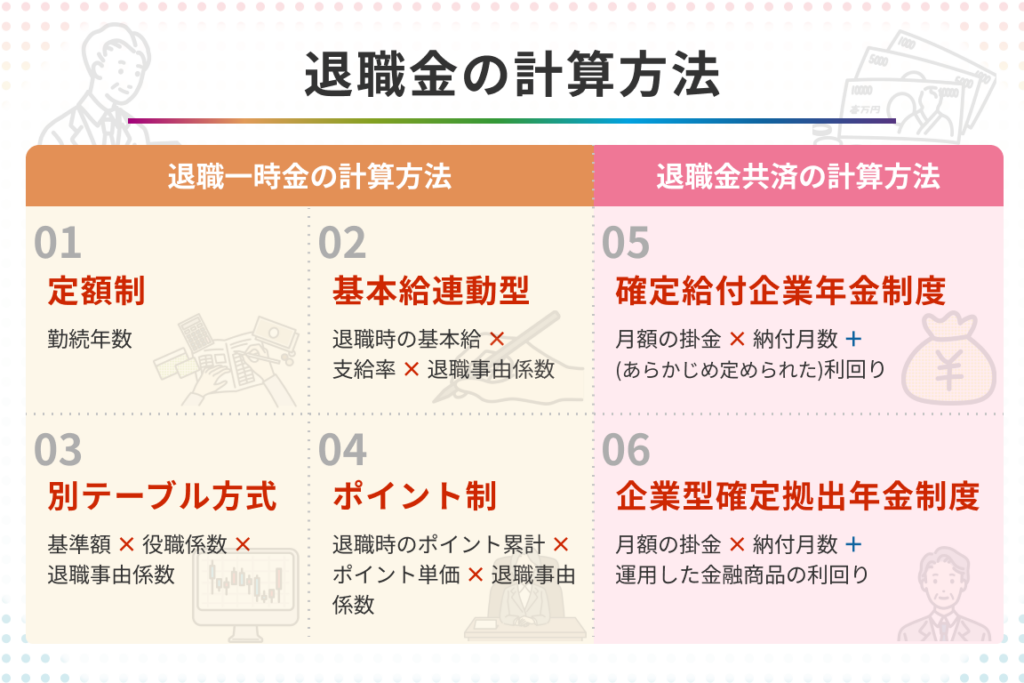
退職金を計算するためには、いくつかの基本的な要素を考慮する必要があります。まず、退職金は通常、勤続年数や最終給与に基づいて決まります。そのため、私たちはこれらの情報を正確に把握し、それに基づいて計算を行うことが重要です。
勤続年数と最終給与
- 勤続年数:企業によって異なる規定があるものの、多くの場合、在籍した年数が長いほど退職金は増加します。
- 最終給与:退職時の給与水準も大きな影響を与えます。特にボーナスや手当も含めて計算されることがあります。
計算式
一般的な退職金の計算方法は以下の通りです:
- 基本額 = 最終給与 × 勤続年数 × 係数
- ここで「係数」は会社によって異なる場合がありますが、通常は0.5から1.5倍程度で設定されています。
具体例として、以下のようなケースを考えてみましょう:
| 項目 | 内容 |
|---|---|
| 最終給与 | 30万円 |
| 勤続年数 | 20年 |
| 係数(仮定) | 1.0倍 |
| 退職金総額(試算) | 600万円(30万円 × 20年 × 1.0) |
この例では、私たちが試算した結果として600万円という数字になります。このように各種要素を組み合わせて、自分自身または従業員として受け取れる退職金はいくらになるか、おおよその見積もりが可能です。
受け取り方の種類と手続きについて
退職金の受け取り方にはいくつかの選択肢があり、それぞれに特有の手続きが必要です。私たちは、これらの方法を理解することで、自分自身や従業員として最適な選択を行うことができます。具体的には、退職金は一括で受け取る方法と分割して受け取る方法に大別されます。また、税制上の扱いや社会保険料との関連も考慮しなければなりません。
一括受取
一括で退職金を受け取る場合、その金額は退職時に確定し、すぐに利用可能となります。この方法は、急な資金ニーズがある場合や、大きな投資を計画している場合に適しています。しかし、一度に大きな額を受け取るため税負担が重くなることがありますので注意が必要です。
分割受取
分割で受け取る方法では、一定期間ごとに支払われます。この方式は長期的な安定収入を提供し、高齢になってからも生活費として利用できます。ただし、この選択肢の場合も事前に正確な手続きを行うことが重要です。
手続きについて
退職金の受け取り方によって異なる手続きがあります。以下は主な流れです:
- 会社への申請:まず、自身の希望する受け取り方を会社へ申請します。
- 書類提出:必要書類(例えば退職届や口座情報)を提出します。
- 確認と承認:会社側で申請内容を確認し、承認され次第、指定した方法で支払いが行われます。
| 項目 | 一括受取 | 分割受取 |
|---|---|---|
| 特徴 | 即時利用可能 | 長期的収入源 |
| 税負担 | 高くなる可能性あり | 軽減されることもある |
| 手続きの複雑さ | 比較的簡単 | 詳細な計画が必要となる場合あり |
このように、それぞれの選択肢には利点と欠点がありますので、自身または従業員としてどちらの方式が最適かじっくり検討しましょう。
退職金に影響を与える要因とは
退職金はいくつかの要因によって影響を受けるため、私たちはこれらの要素を理解することが重要です。具体的には、退職金の額は勤続年数や給与水準、会社の業績などに密接に関連しています。以下では、主な影響要因について詳しく見ていきましょう。
### 勤続年数と給与水準
退職金は一般的に従業員の勤続年数とその間の給与水準によって決まります。長く働いているほど、また高い給与を得ているほど、退職金が増加する傾向があります。このような仕組みは多くの企業で採用されており、退職金制度自体が従業員に対するインセンティブとなっています。
### 会社の業績
企業全体の経済状況や業績も非常に重要な要因です。利益が上昇している場合、会社はより多くの資金を退職金として確保できる可能性があります。しかし、不況時には退職金が減少したり、一時的に支給停止となることも考えられます。そのため、自身が所属する企業の状態を把握しておくことも大切です。
### 社会保険制度と税制
社会保険制度や税制もまた退職金に影響を与える要因です。例えば、日本では一定額以上の退職金には課税されるため、それによって手取り額が変わります。また、社会保険料との関係でも注意が必要であり、この点についてしっかり理解しておかなければなりません。
| 項目 | 影響要因 |
|---|---|
| 勤続年数 | 長期勤務者への優遇措置 |
| 給与水準 | 高収入者ほど増加傾向 |
| 会社業績 | 利益向上時は有利だが不況時は減少リスクあり |
| 税制・社会保険料 | 課税対象になりうる限度額等に留意必要 |
このように、多岐にわたる要因が私たち一人ひとりの退職金にも影響しますので、自分自身の将来設計を行う際には十分な情報収集と計画立案が求められます。
税金や社会保険料の取り扱い
退職金を受け取る際には、が非常に重要です。これらは手取り額に大きな影響を与えるため、私たちは事前にしっかりと理解しておく必要があります。退職金が一定額以上の場合、課税対象となり、その結果として実際に受け取る金額が減少することがあります。このような状況を避けるためにも、具体的な制度について把握しておくことが肝心です。
税金の取り扱い
退職金に対する課税は、日本では「退職所得」として分類されます。これは通常の給与とは異なる計算方法で課税されるため、一部軽減措置も適用される場合があります。具体的には以下のポイントを考慮する必要があります。
- 退職所得控除: 勤続年数に応じて控除額が異なります。例えば、20年勤務した場合は一定額が控除され、その残り分だけに課税されます。
- 分離課税: 退職所得は他の所得と合算せず、別途計算されます。このため、高い課税率にはならないことが一般的です。
このような特例を利用すれば、より多くの資金を手元に残すことが可能になります。
社会保険料の取り扱い
社会保険料についても注意が必要です。退職後は健康保険や年金などへの加入状況によって異なる負担が発生します。また、自営業やフリーランスになった場合、新たな社会保険への加入義務も生じます。その際には次の点を確認しましょう。
- 健康保険: 会社員時代とは異なる条件で加入することになるため、自身で支払うべき保険料を見積もっておく必要があります。
- 年金制度: 国民年金や厚生年金など、自分自身で選択しなくてはいけない制度が存在しますので注意しましょう。
| 項目 | 内容 |
|---|---|
| 退職所得控除 | 勤続年数による控除あり |
| 分離課税 | 他の所得と合算せず低めの負担 |
| 健康保険 | 新規加入条件確認必須 |
| 年金制度選択肢 | 国民・厚生どちらか選ぶ必要あり。 |
このように、税制や社会保険について正しく理解し対応策を講じることで、私たち自身の経済的安定につながります。そして、この知識は将来設計にも大いに役立つでしょう。
退職後の資産運用と活用法
退職金を受け取ると、私たちの資産運用や活用法について真剣に考える必要があります。退職後の生活は、これまでとは大きく変わるため、特に経済面での計画が重要になります。この段階では、自分自身のライフスタイルや将来の目標に合わせて、最適な資産運用方法を選択することが求められます。
資産運用の基本
まずは、退職金をどのように運用するかが重要です。以下は一般的な資産運用方法です。
- 預金: 銀行口座への預金は安全性が高いですが、利息が少ないため長期的には増えにくいです。
- 投資信託: プロによる管理でリスク分散ができ、多様な商品へ投資できます。
- 株式投資: リターンが大きい可能性がありますが、その分リスクも高いため注意が必要です。
- 不動産投資: 家賃収入など安定した収入源になります。ただし、初期コストや維持費も考慮しましょう。
各選択肢にはメリットとデメリットがありますので、自身のリスク許容度や目的に応じてバランスよく組み合わせることが大切です。
退職後の生活設計
次に考えるべきは、退職後の生活設計です。ここでは具体的なライフプランを立てることで、不安を軽減することができます。
- 支出計画: 月々の生活費や医療費など、大まかな支出を予測します。
- 収入源確保: 退職金以外にも年金や副業等で収入源を多様化することがおすすめです。
- 緊急時対策: 不測の事態に備えて一定額以上のお金を流動性ある形で保持しておくことも重要です。
例えば、「今後10年間で必要になる総額」と「年間で得られる収入」を比較し、不足分をどう補うか考えてみましょう。このような詳細なプランニングによって、自信を持って新しい生活へ踏み出すことができます。
| 項目 | 内容 |
|---|---|
| 預金 | 安全だが利息少ない |
| 投資信託 | プロ管理・リスク分散可 |
| 株式投資 | 高リターンだが高リスク。 |
| 不動産投資 | 安定した収入源になり得る。 |
このように、について十分検討することで、自身と家族の未来への道筋を明確化させ、有意義な時間を過ごす助けとなります。