私たちは日々のビジネス活動において、さまざまな経費や負債を管理していますが、その中でも特に重要なのが外注費と買掛金・未払金の違いです。これらの用語は混同されることが多く、それぞれの意味を正しく理解することでより効果的な財務管理が可能になります。
この記事では外注費 買掛金 未払金 どっちが自社にとって重要な概念なのかを掘り下げていきます。外注した業務にかかるコストや仕入れた商品の支払いについて、私たちはしっかり把握する必要があります。それぞれの特徴を知ることで、経営判断にも大きく影響します。
では具体的にはどう違うのでしょうか?この疑問を解消しながら、実際のビジネスシーンで役立つ情報をご紹介していきます。興味深い内容になっていますのでぜひ最後までご覧ください。
外注費とは何かを理解する
外注費は、企業が外部の業者やフリーランスに対して支払う費用を指します。この費用には、例えば製造業における部品の加工や、IT業界でのソフトウェア開発などが含まれます。私たちが外注費を理解するためには、その役割と影響を把握することが重要です。
外注費の重要性
外注費は、企業が自社内で行えない作業や専門的なサービスを必要とする際に発生します。これにより、私たちは以下のような利点を享受できます。
- コスト削減: 自社で全てを賄うよりも、特定のタスクだけを外部に委託することでコスト効率が良くなることがあります。
- 専門知識へのアクセス: 特定分野の専門家によるサービスを利用できるため、高品質な成果物が期待できます。
- リソースの最適化: 社内リソースを他の重要なプロジェクトに集中させることが可能になります。
これらの要素は、私たちの日常業務にも直接的な影響を及ぼすため、十分に理解しておくべきです。
外注費と買掛金・未払金との違い
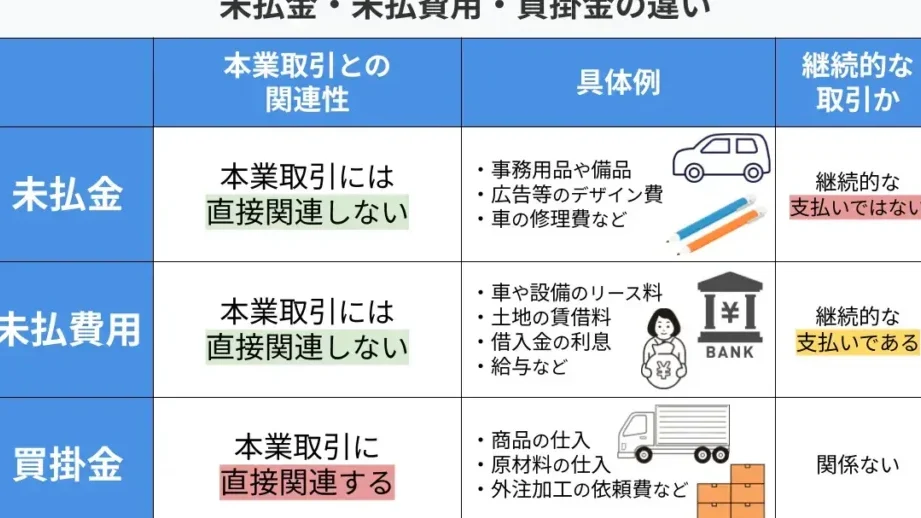
我々が「外注費 買掛金 未払金 どっち」を考える際、それぞれの違いについても見ておく必要があります。まず、買掛金は商品やサービスを購入した際に生じる債務、一方未払金はまだ支払いされていない取引先への義務です。このような定義からも分かるように、それぞれ異なる会計処理方法があります。そのため、自社ビジネスモデルや財務状況によって最適な選択肢は変わります。
買掛金と未払金の基本的な定義
買掛金と未払金は、企業の財務管理において非常に重要な概念です。これらは、一見似ているようでありながら、異なる性質を持っています。私たちがそれぞれを正確に理解することは、適切な会計処理や経営判断に役立つでしょう。
買掛金の定義
買掛金とは、商品やサービスを購入した際に生じる支払い義務のことを指します。具体的には、取引先から仕入れた商品をまだ支払っていない場合、その額が買掛金として計上されます。このため、買掛金は短期的な負債として扱われます。
未払金の定義
一方で未払金は、まだ支払いが完了していない取引先への義務全般を表します。これは、主に外注費やサービス料など、多岐にわたる支出が含まれるため、その範囲は広くなります。また、未払金も短期的な負債ですが、その内容によって特有の処理方法が必要となります。
買掛金と未払金の違い
このように、買掛金と未払金には明確な違いがあります。具体的には:
- 対象: 買掛金は商品の購入時のみ発生し、未払金は様々な取引から生じる。
- 会計処理: 買掛金は主に物品購入関連で処理される一方で、未払金はサービス受領後にも発生する可能性があります。
- 期限: 通常どちらも短期負債ですが、それぞれ異なる決済条件や期限設定があります。
Nuestra comprensión de estas diferencias no solo nos ayuda en la correcta clasificación contable, sino que también influye en nuestra estrategia financiera global. Por lo tanto, al considerar “外注費 買掛金 未払金 どっち” elegiremos adecuadamente según el contexto de cada transacción y nuestras necesidades empresariales.
外注費 買掛金 未払金 どっちを選ぶべきか
私たちが「外注費 買掛金 未払金 どっち」を選ぶべきかを考える際、まずはそれぞれの性質と企業のニーズに基づいて判断することが重要です。外注費は、外部の業者に依頼したサービスや業務に対して支払う費用であり、その管理が不適切だとビジネス全体に影響を及ぼす可能性があります。一方で、買掛金と未払金は、それぞれ異なる取引から発生する負債であり、それらを正しく分類し対応することで財務状況を健全に保つことができます。
外注費の場合
外注費が関わる場合、通常は特定のプロジェクトや業務ごとのコストとして計上されます。このため、私たちは以下の点を考慮する必要があります:
- プロジェクト単位: 特定の業務ごとの予算配分や経済的な効果を評価すること。
- 契約内容: サービス提供者との契約条件によって支払いタイミングや額面が異なるため、注意が必要。
- 長期的なパートナーシップ: 業者との信頼関係構築も大切であり、一度限りではなく継続的な取引になる可能性もあります。
買掛金・未払金の場合
一方で、買掛金および未払金の場合には次のような要素があります:
- 流動性の確保: 短期間内に支払い義務を果たす必要があるため、資金繰りに与える影響を常に把握しておくこと。
- 会計処理方法: 各項目について正確な処理方法を理解し、不適切な分類によって誤った財務報告にならないよう注意します。
このように、「外注費 買掛金 未払金 どっち」を選ぶ際には、自社の状況やニーズによって柔軟にアプローチすることが求められます。具体例としては、大規模なプロジェクトでは外注費として計上し、小規模な日常的支出については未払金でも問題ないケースなどがあります。それぞれ違った特徴とリスクがありますので、そのバランスを見極めながら最適解へ導く努力こそが重要です。
各項目の会計処理方法の違い
私たちが「外注費 買掛金 未払金 どっち」を理解する上で、各項目の会計処理方法は非常に重要な要素です。外注費、買掛金、未払金はそれぞれ異なる性質を持ち、その取り扱いも異なります。ここでは、それぞれの会計処理方法について詳しく見ていきましょう。
外注費の会計処理
外注費はプロジェクト単位で管理されるため、以下のようなポイントがあります:
- 発生時点: サービス提供者との契約内容に基づき、業務が完了した時点または請求書受領時に費用として計上します。
- 予算配分: プロジェクトごとのコストを正確に把握し、適切な期間にわたり配分することが求められます。
- 経済的効果の分析: 外注によるコスト削減や効率化を定期的に評価し、必要に応じて戦略を見直すことも大切です。
買掛金・未払金の会計処理
買掛金と未払金の場合には以下のような特徴があります:
- 流動負債として認識: 売上高から直接関連している支払い義務として計上されます。これにより資産負債対比が明確になります。
- 支払い期日管理: 各取引先ごとに支払い期限が異なるため、それぞれについて注意深く確認しながら資金繰りを行う必要があります。
- 財務報告への影響: 不適切な分類や記録ミスによって誤った財務報告につながらないよう留意しましょう。
| 項目 | 発生タイミング | 管理方法 |
|---|---|---|
| 外注費 | サービス完了時または請求書受領時 | プロジェクト単位で予算配分・分析 |
| 買掛金 | 商品購入後即座(売上高) | 流動負債として認識・期限管理 |
| 未払金 | 特定条件下で発生(例:給与など) | 支払い義務内訳・財務報告精度保持 |
このように、それぞれの会計処理方法には独自のアプローチがあり、「外注費 買掛金 未払金 どっち」を選ぶ際には、この違いを十分理解した上で判断することが不可欠です。私たちはこれらを正しく使い分け、自社の財務状況を健全に保つ努力を続けるべきです。
ビジネスにおける影響と注意点
私たちが「外注費 買掛金 未払金 どっち」を検討する際、を理解することは極めて重要です。これらの項目は、企業の財務状況やキャッシュフローに直接的な影響を与えるため、適切な管理が求められます。特に、中小企業では資金繰りが厳しい場合も多いため、各項目の取扱いには細心の注意を払う必要があります。
外注費の影響
外注費はプロジェクトごとに発生し、それによって企業全体のコスト構造にも影響を及ぼします。以下のポイントに留意しましょう:
- コスト管理: 外注による支出は予算オーバーにつながる可能性があります。そのため、事前にコストを見積もり、実績とのギャップを定期的に確認する必要があります。
- 業務効率: 適切な外注先選びは業務効率化につながります。しかし、不適切な選択肢は逆効果となり得るため、信頼できるパートナーシップを築くことが不可欠です。
買掛金と未払金への配慮
買掛金と未払金についても、それぞれ異なるリスク要因があります。この2つについて考慮すべき点として以下が挙げられます:
- 支払い期限: 各取引先ごとの支払い期限管理が重要です。遅延すると信用問題や追加料金が発生する恐れがあります。
- 流動性リスク: 資産負債比率に大きく関わってくるため、適切なバランスで買掛金・未払金を管理しないと流動性リスクが増大します。
| 項目 | ビジネスへの影響 | 注意点 |
|---|---|---|
| 外注費 | コスト構造への直接的影響 | 予算オーバー防止策 |
| 買掛金 | 流動性確保の鍵 | 支払い期限遵守 |
| 未払金 | 財務報告精度保持 (信用問題回避) |
記録ミス防止対策 |
このように、「外注費 買掛金 未払金 どっち」を選ぶ際には、その特徴だけでなくビジネスへ与える影響や注意点についても十分理解しておくことが必要です。我々はこれらの要素を正しく把握し、自社運営戦略に反映させていかなければなりません。