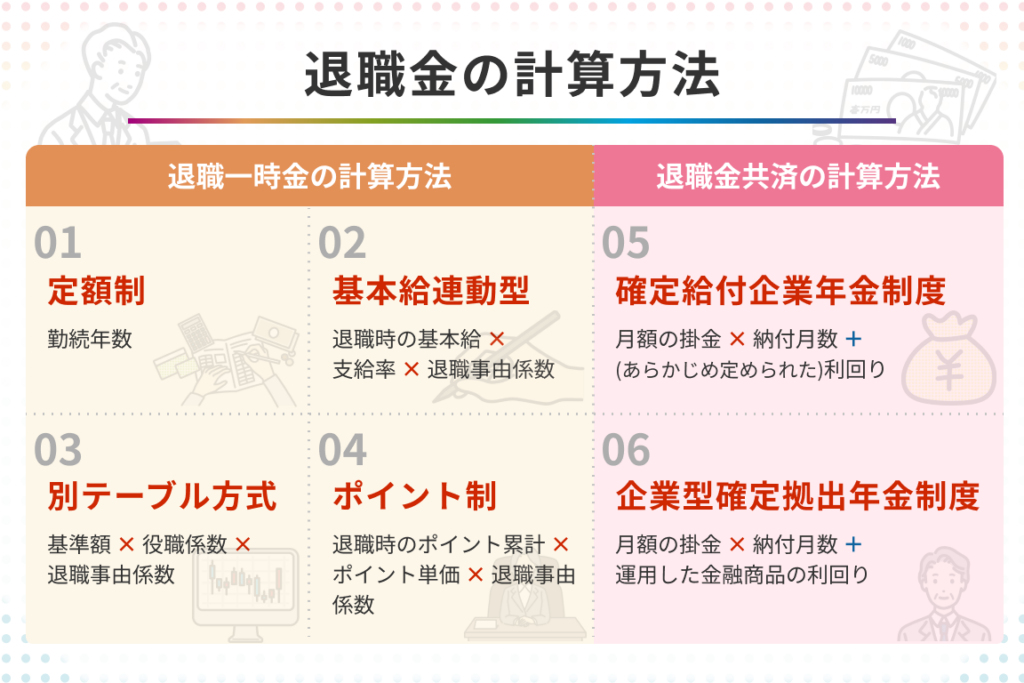
退職金は私たちの将来に大きな影響を与える重要な要素です。特に「5年働いたら退職金はいくらもらえる」かを知ることは、キャリアプランを考える上で欠かせません。この期間で得られる退職金の額は、企業や勤続年数によって異なるため、具体的な数字が気になる方も多いでしょう。
この記事では、5年間の勤務後に受け取る可能性のある退職金について詳しく解説します。私たちは実際のデータや事例を基に、どれくらいの退職金が期待できるのかを明確にします。これから自分自身の退職計画を立てたい方には特に役立つ情報となるでしょう。「5年働いたら退職金はいくらもらえる」という疑問について、一緒に深掘りしてみませんか?
5年働いたら退職金はいくらもらえるの計算方法
退職金の計算は、勤続年数や給与水準、企業の退職金制度によって異なります。ここでは、5年働いたら退職金はいくらもらえるかを具体的に計算する方法をご紹介します。まず考慮すべき要素には、基本給や手当、業種ごとの平均退職金が含まれます。
基本的な計算式
一般的に、日本の企業では以下のような基本的な計算式を用いています:
- 退職金 = 勤続年数 × 基本給 × 係数
この係数は企業によって異なるため、自社の規定を確認することが重要です。また、この計算式には以下の要因も影響します:
- 基本給:毎月支給される給与。
- 手当:役職手当や家族手当など。
- 勤続年数:実際に働いた年数。
例としてのシミュレーション
仮に、私たちが以下の条件でシミュレーションを行うとしましょう:
- 基本給: 30万円
- 勤続年数: 5年
- 係数: 1.5(この値は企業によって変動)
この場合、
| 項目 | 値 |
|---|---|
| 基本給 | 300,000円 |
| 勤続年数 | 5年 |
| 係数 | 1.5 |
| 推定退職金 | 2,250,000円 |
この結果から見ると、私たちは約225万円の退職金が期待できるということになります。ただし、この額面はあくまで一つの例であり、それぞれの会社や業種によって異なる可能性があります。
注意点
退職金には税金がかかることも念頭に置いておく必要があります。具体的には、受け取った際に課税されるため、その後実際に手元に残る額は少なくなる場合があります。また、最近では企業ごとの制度変更も見られるため、自分自身が特定した条件下でどれだけ受け取れる可能性があるか事前に調査しておくことをお勧めします。このような情報収集を通じて、不安なく将来設計を行うためにも重要です。
退職金の平均額と業種別の違い
退職金の平均額は、企業が属する業種や雇用形態によって大きく異なることがあります。私たちが「5年働いたら退職金はいくらもらえるか」を考える際には、これらの要素を理解しておくことが重要です。以下に、主要な業種別の退職金の平均額とその傾向を示します。
業種別退職金の平均額
日本国内で一般的な業種ごとの退職金の平均額は以下の通りです:
- 製造業: 約3,000,000円
- 情報通信業: 約2,800,000円
- 小売業: 約2,500,000円
- 金融・保険業: 約4,200,000円
- サービス業: 約2,300,000円
このように、金融・保険業界は他の業種と比較して高い傾向があります。一方で、小売やサービス業では相対的に低めとなるため、自身がどのような分野で働いているかによって受け取れる退職金にも差が出てきます。
勤続年数との関係性
また、勤続年数も重要な要因です。同じ業界内でも勤続年数が長いほど、退職金は増加する傾向があります。特に5年以上勤務した場合、その影響は顕著になりますので、自分自身のキャリアプランを考える上でも、この点を意識しておく必要があります。
さらに、一部企業では独自の制度を設けており、それによって支給される退職金が異なる場合もあります。このため、自分自身が所属する会社について事前に調査し、具体的な数字を把握しておくことも大切です。
退職金に影響を与える要因とは
退職金に影響を与える要因は多岐にわたります。私たちが「5年働いたら退職金はいくらもらえるか」を考慮する際、これらの要素を理解することが重要です。具体的には、業種や勤続年数だけでなく、企業の方針や地域差なども大きな影響を及ぼします。
企業の方針
企業によって退職金制度は異なるため、自社の規定を把握しておくことが必要です。例えば、一部の企業では業績連動型の退職金制度を採用しており、会社の業績が良い場合には支給額が増加します。このような制度は特に成長著しい業界で見られますので、自分が働く環境について調査する価値があります。
地域差
日本国内でも地域によって賃金水準や生活費が異なるため、退職金にもこの地域差が反映されることがあります。一般的に、大都市圏では高い賃金水準に伴い、高めの退職金支給額となる傾向があります。一方で地方では相対的に低めになるため、自身の勤務地も考慮すべきポイントです。
その他の要因
さらに、個人ごとの評価や役職も重要な要素です。同じ勤続年数でも昇進や評価によって受け取る退職金は変動します。そのため、自分自身の日々の成果やキャリアアップへの努力が、最終的な受取額にも影響を与えることになります。また、一部企業では福利厚生として追加的な資産形成プランを提供しているケースもありますので、それらも含めて検討する必要があります。
このように、多様な要因から「5年働いたら退職金はいくらもらえるか」を導き出すためには、それぞれについてしっかりと理解し、自身の状況と照らし合わせていくことが不可欠です。
退職金制度の種類と特徴
退職金制度は、企業が従業員に対して定年退職や早期退職時に支給する金銭的な保障です。私たちが「5年働いたら退職金はいくらもらえるか」を考える際には、この制度の種類とその特徴について理解しておくことが重要です。主な制度には、以下のようなものがあります。
### 1. 一時金制度
一時金制度は、退職時にまとまった額を受け取る形態です。この方式では、勤続年数や役職、会社の業績などによって支給額が決まります。一時金として受け取るため、一度に大きな額を手にすることができるというメリットがあります。ただし、その分税負担も大きくなる場合がありますので注意が必要です。
### 2. 年金型制度
年金型制度では、退職後に定期的に一定額を受け取る仕組みです。通常は生涯にわたって支給されますので、長期間の安定した収入源となります。このタイプの退職金は特に高齢者向けであり、投資信託や保険商品との組み合わせも多く見られます。また、生存中ずっと支給されるため、計画的な資産形成にも適しています。
### 3. 確定拠出年金(DC)
確定拠出年金(DC)は、自身で積立てを行い、その運用成果によって将来受け取る額が変動するシステムです。企業側も一定割合を拠出しますが、その運用成績次第で最終的な支給額が異なるため、自分自身で資産運用スキルを磨く必要があります。このシステムは近年人気が高まっています。
| 制度名 | 特徴 |
|---|---|
| 一時金制度 | まとまった額を一度に受け取る。 |
| 年金型制度 | 生涯にわたり定期的に受け取れる。 |
| 確定拠出年金(DC) | 自分で積立て・運用し結果次第で変動。 |
それぞれの退職金制度には独自の利点と短所があります。そのため、自分自身のライフプランや将来設計と照らし合わせて選択することが求められます。また、「5年働いたら退職金はいくらもらえるか」という具体的な数値について考える際にも、それぞれの制度内容を把握しておくことでより確かな予測につながります。
5年勤務後の資産形成に向けたアドバイス
退職金を受け取った後の資産形成は、私たちにとって非常に重要な課題です。特に「5年働いたら退職金はいくらもらえるか」を考えると、その額をどのように活用するかが資産形成の鍵となります。ここでは、効率的な資産形成に向けた具体的なアドバイスを紹介します。
投資先の選定
退職金を受け取った際には、それをどこに投資するかが大切です。以下は、一般的な投資先の例です:
- 株式市場: 長期的には高いリターンが期待できる。
- 不動産: 安定した収入源として魅力的であり、価値上昇も見込める。
- 債券や預貯金: リスクが低く、安全性が高い。
それぞれの投資先には利点と欠点がありますので、自分自身のリスク許容度や目標によって選ぶことが重要です。
資産運用プランの策定
退職金を効果的に運用するためには、明確なプランを策定することが必要です。このプランには以下の要素を含めるべきです:
- 目標設定: いつまでにどれだけ増やしたいか。
- 期間: 短期・中期・長期で分けて考える。
- リスク管理: 自身のリスク許容度を把握し、それに基づいてポートフォリオを構築。
このような計画的アプローチによって、無駄な損失を避けることができます。
定期的な見直し
一度プランを立てたら終わりではなく、定期的な見直しも不可欠です。市場環境は常に変化しているため、自身の状況や経済情勢などによって柔軟に対応することが求められます。例えば、新しい情報やトレンドについて調査し、それに応じて投資戦略を修正することでより良い結果につながります。
退職金という大切なお金は、一歩間違えば無駄になってしまう可能性があります。しかし、有効活用することで将来への安心感につながります。「5年働いたら退職金はいくらもらえるか」という問いから生まれる選択肢は多岐にわたり、その全てが私たち自身のお金との関係性によって変わります。