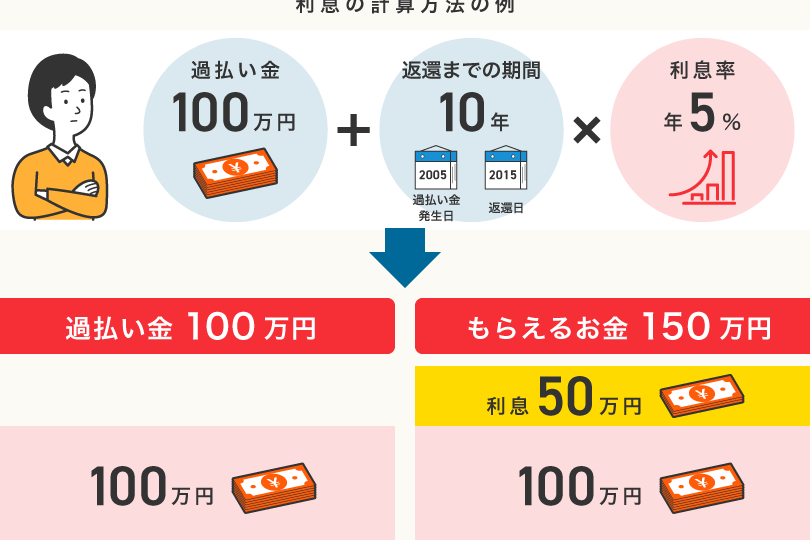
私たちは過払い金を取り戻すプロセスについての具体的な計算方法と実際の事例を探求します。過払金 いくら戻るかを知ることは、多くの人にとって重要なテーマです。この情報は、法律や金融に関する知識があまりない方でも理解できるようにまとめています。
この記事では、実際にどのように過払い金が計算されるのかを明確に示しながら、私たち自身の経験や成功事例も交えてお伝えします。過払金 いくら戻るという疑問を解消するためには具体的な数字やステップが必要です。これから説明する内容で、自分自身のケースにも当てはまるポイントが見つかることでしょう。
皆さんは自分が受け取れる可能性のある過払い金について考えたことがありますか?この機会にぜひその答えを見つけてみましょう。
過払金 いくら戻るかの計算方法
過払金の計算は、私たちが返還される金額を正確に知るために非常に重要です。ここでは、過払金 いくら戻るかを求めるための具体的な方法について詳しく解説します。このプロセスにはいくつかのステップがありますが、基本的には借入金額や利息率、支払った総額などの情報をもとに計算します。
過払金計算の基本要素
過払金を正確に計算するためには、以下の情報が必要です:
- 借入元本: 最初に借りた金額
- 利息率: 年間または月間で設定された利率
- 支払い履歴: 支払った合計額および支払い回数
- 契約内容: 借入時の契約書
これらの要素を考慮しながら計算していきます。
計算手順
- 総支払い額を確認する
- 支払った全ての利息と元本を合計します。この総支払い額から実際に借りた元本を引きます。
- 法定利息との比較
- 借入れ時に適用された利率と法定上限利率(一般的には年18%)と比較し、不当な部分があるかどうか確認します。
- 過剰な部分を特定する
- 総支払い額から法定利息分だけ引いた残りが過払金となります。この過剰分こそが返還請求できる金額です。
| 項目 | 値 |
|---|---|
| 借入元本 | 100万円 |
| 総支払い額 | 150万円 |
| 法定上限利息(18%)による場合の総返済想定額 | 120万円(仮) |
| 過払金推定額 | 30万円(150万−120万) |
このような流れで計算することで、自分自身で過払金 いくら戻るかという見込みを立てることができます。ただし、実際には専門家への相談や詳細な書類準備も必要になる場合がありますので、その点も注意してください。
具体的な返戻額を求めるためのステップ
私たちが過払金 いくら戻るかを具体的に把握するためには、明確なステップを踏むことが重要です。以下では、そのステップごとに詳しく説明していきます。これにより、返還額の見込みを立てやすくなるでしょう。
ステップ1: 必要書類の準備
まずは、過払金の計算に必要な書類を整えることから始めます。主な書類は以下の通りです。
- 契約書: 借入時に交わした契約内容。
- 支払い履歴: 支払い日や金額が記載された明細。
- 利息率証明: 適用された利率を確認できる資料。
これらの情報が揃っていることで、正確な計算が可能になります。
ステップ2: 総支払い額の算出
次に行うべきは、総支払い額を算出することです。この際には以下の点を考慮します。
- 元本と利息:
- 元本(借入れた金額)とその上で発生した利息を合計します。
- 期間による影響:
- 支払った期間が長ければ長いほど、利息も増加します。そのため、この点も考慮しながら計算します。
このプロセスによって、自分自身でどれだけお金を支払ったか把握できます。
| 項目 | 値 |
|---|---|
| 元本 | 100万円 |
| 総支払い額(例) | 150万円 |
| 過払金推定額(仮) | 30万円(150万−120万) |
ステップ3: 過剰部分の特定
最後に行うステップは、過剰部分を特定することです。この段階では以下の手順があります:
- 法定利息との差異確認:法定上限利率と実際適用された利率との違いを見ることで、不当な請求があったかどうか判断します。
- 過払金として請求可能な金額:総支払い額から法定利息分を引いた残りが返還請求できる過払金となります。
このように段階的に進めていくことで、私たちは自分自身で「過払金 いくら戻る」かという具体的な数値を導き出せます。しかし、このプロセスは複雑になる場合もあるため、専門家への相談も視野に入れることが大切です。
過払金の計算に必要な書類とは
過払金を正確に計算するためには、適切な書類が必要です。これらの書類は、過去の借入れや返済状況を明確に示すものであり、その内容によって私たちがどれだけの過払金 いくら戻るかを具体的に把握できるようになります。以下では、必要となる主な書類について詳しく説明します。
主要な書類一覧
- 契約書: 借入時に締結した契約の詳細が記載されています。この文書は、元本や利率などの基本情報を確認する際に不可欠です。
- 支払い履歴: 返済日と金額が記載された明細で、このデータから総支払い額を算出することができます。
- 利息率証明: 実際に適用された利息率を確認するための資料で、不当な請求があったかどうか判断する手助けとなります。
- 取引明細書: 銀行や金融機関から送付されるもので、全ての取引履歴が含まれています。この文書も重要な参照資料です。
- 請求書や領収証: 過去の支払いを証明するためにも役立つ重要な資料です。
補足情報として注意すべき点
これらの書類は一つでも欠けていると、正確な計算が難しくなる可能性があります。そのため、全て揃えることが重要です。また、それぞれの文書には有効期限がありますので、最新のものを使用し、不明点や不備については早めに金融機関へ問い合わせることも大切です。私たちはこの準備段階をしっかりと行うことで、「過払金 いくら戻る」かという見通しをより信頼性高く立てられるようになります。