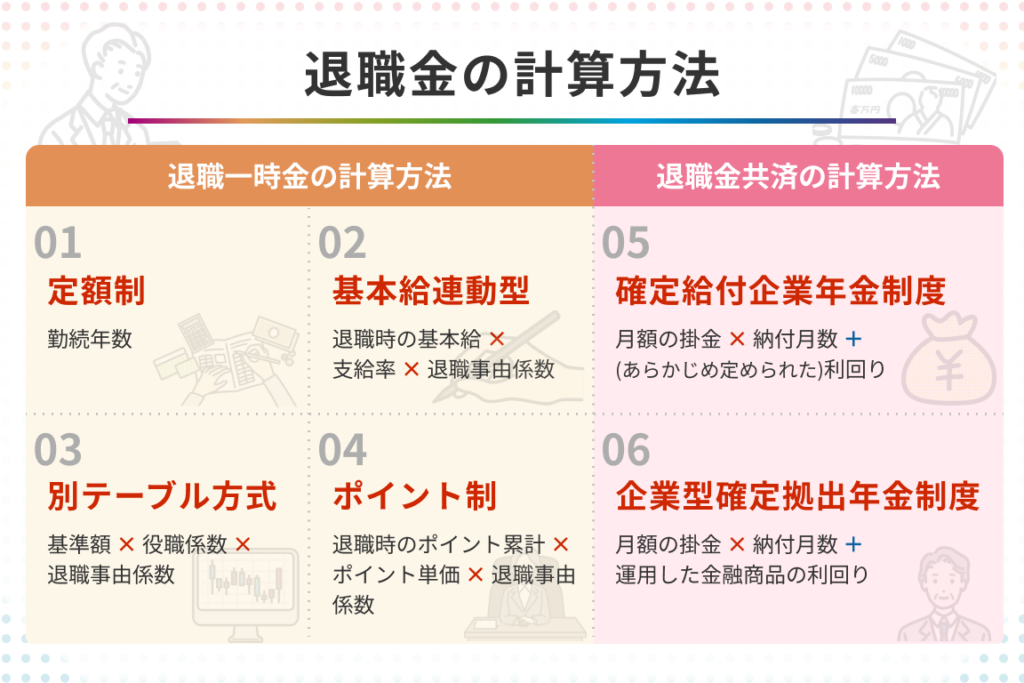
退職金は私たちの未来に大きな影響を与える重要な要素です。退職金 いくら もらえるかを知ることは、安心して新しい生活をスタートさせるための第一歩となります。この記事では、退職金の計算方法や必要なポイントについて詳しく解説します。
私たちは多くの場合、退職後の生活費や老後資金としてこのお金を考えます。しかし具体的にどれだけ受け取れるのかは各人によって異なるため、正確な情報が求められます。退職金 いくら もらえるかを理解することで、計画的な貯蓄や投資が可能になります。
あなたは自分自身の退職金について十分に把握していますか?この記事でその疑問を解消し、一緒に明るい未来への第一歩を踏み出しましょう。
退職金 いくら もらえる?計算方法の基本
退職金の額を理解するためには、基本的な計算方法を知ることが重要です。私たちは、退職金がどのように算出されるかを明確に把握し、自分自身の退職金がいくらになるのかを予測する手助けをします。
まず、退職金は一般的に以下の要素から構成されます:
- 勤続年数: 勤めていた期間が長いほど、通常は退職金も多くなります。
- 基本給: 基本給は退職金計算において大きな役割を果たします。高い基本給であればあるほど、期待できる退職金額も増加します。
- 企業の規定: 各社によって異なる退職金制度がありますので、それに基づいて計算されます。
計算式
具体的な計算式は企業や業界によって異なる場合がありますが、多くの場合次のようになります:
- 基準となる月給 × 勤続年数 × 係数
- 例:月給30万円、勤続10年、係数2.0の場合
- 計算:30万円 × 10年 × 2.0 = 600万円
このシンプルな例からもわかるように、基準となる月給と勤続年数が直接的に影響します。また、この計算式以外にも特別なボーナスや手当などが加味されることがありますので注意が必要です。
注意点
- 税引き後額: 実際には受け取れる額は税引き後になりますので、その点も考慮しながら試算しましょう。
- 労働契約書確認: 自社の労働契約書や就業規則には詳細な情報が記載されています。これらを確認することでより正確な見積もりが可能になります。
私たち自身の将来設計にも関わる重要な要素であるため、「退職金はいくらもらえる?」という問いについて真剣に考えてみましょう。
退職金の計算に影響する要素とは
退職金の計算に影響を与える要素は多岐にわたります。これらの要素を把握することで、私たちはより正確に「退職金はいくらもらえる?」という疑問に答えることができます。特定の条件や状況によって、実際にもらえる額が変動するため、注意深く確認することが重要です。
主な要素として以下のものがあります:
- 企業の退職金制度: 各企業には独自の退職金制度が存在します。そのため、同じ勤続年数や基本給でも、企業によって大きく異なる可能性があります。
- 業種や地域: 業界ごとの慣習や地域特有の事情も影響します。同じ役職でも業種によって退職金額が違うことはよくあります。
- 昇進・評価: 昇進などで役職が上がった場合、その後で計算される退職金は高くなる傾向があります。また、定期的な評価制度も影響を及ぼすでしょう。
勤続年数とその重要性
勤続年数は最も一般的な指標ですが、この数字も単純ではありません。長い期間働いていることで得られる恩恵として、一部の企業ではボーナス加算や特別手当などがあります。このようなプラスアルファを考慮すると、実際にもらえる額はさらに増加することになります。
基本給とその他の手当
基本給に関して言えば、高い基本給を得ている社員ほど期待できる退職金額も増えます。ただし、それだけではなく各種手当(家族手当や住宅手当など)も含めて総合的に判断する必要があります。これらすべてを適切に反映させることで、「退職金はいくらもらえる?」という問いへの答えが見えてきます。
まとめ
以上から明らかなように、多様な要素が私たちの将来受け取ることになる退職金額に影響しています。この情報を基盤として、自分自身の場合について具体的なシミュレーションを行う価値があります。
各種制度による退職金の違い
退職金の制度は企業ごとに異なり、それぞれが独自のルールや計算方法を持っています。このため、同じ勤続年数や基本給であっても、受け取る退職金額には大きな差が生まれることがあります。ここでは、主な制度について詳しく見ていきましょう。
企業年金制度
企業年金は、従業員が退職後に受け取る年金形式の退職金です。この制度には確定拠出型と確定給付型の2つがあります。
– 確定拠出型: 企業が毎月一定額を積み立て、その運用成果によって将来受け取る額が変動します。従業員自身の選択によって運用先を決められる点が特徴です。
– 確定給付型: あらかじめ決められた基準に基づいて将来受け取る額が保証されます。ただし、経済状況によっては資産不足になるリスクもあります。
労働契約法に基づく退職金
労働契約法では、退職時に支払われるべき手当として「解雇手当」や「自己都合退職手当」が明文化されています。これにより、自発的または強制的な理由で辞めた場合でも一定の保障があります。しかし、この手当の具体的な計算方法は企業によって異なるため、自社内規則を確認する必要があります。
地域別・業種別差
地域や業種によっても、退職金制度には顕著な違いがあります。一部地域では高水準の退職金を提供している企業も多く見られます。また特定の業種(例: ITや金融)では競争力を維持するため、高額な退職金を提示するケースも少なくありません。このように、多様性のある制度設計が存在しますので、自分の場合について考慮する際には十分な情報収集が求められます。
| 制度名 | 特徴 |
|---|---|
| 企業年金 (確定拠出型) | 運用成果によって変動。従業員自身で運用先を選択可能。 |
| 企業年金 (確定給付型) | あらかじめ決められた額が保証される。但し資産不足リスクあり。 |
| 労働契約法基づく手当 | 解雇時および自己都合時にも支払われる保障あり。但し計算方法は企業次第。 |
| 地域別・業種別差 | 高水準の支払い例あり(特定地域) |
| 競争力向上目的で高額提示(特定業種) |
A以上からわかるように、退職金はいくつかの要因で構成されており、それぞれ異なる特色があります。そのため、「退職金はいくらもらえる?」という疑問への答えは、一概には言えないことをご理解いただければと思います。
退職金を増やすためのポイント
退職金を増やすためには、いくつかの重要なポイントを考慮する必要があります。私たちは、これらの要素を理解し、計画的に行動することで、最終的に受け取る退職金額を最大化することができます。以下では、その具体的な方法について詳しく解説します。
### 勤続年数の延長
まず第一に、勤続年数は退職金額に大きく影響します。一般的には、勤続年数が長いほど退職金も増加する傾向があります。そのため、自身のキャリアプランを考える際には、できるだけ同じ企業での勤務を継続することが望ましいです。また、転職によって得られる新たな経験やスキルも将来的に役立ちますが、それと同時に既存の制度から得られる利益も失われる可能性があります。
### 賃金改善と評価
次に、自分自身の賃金改善にも注目しましょう。定期的な昇給やボーナスは直接的に退職金計算にも反映されます。また、企業内で評価されることで昇進機会が生まれ、その結果として給与水準が上昇します。自分の業績や貢献度をアピールしながら積極的に自己研鑽していく姿勢は非常に重要です。
### 企業年金制度への加入
さらに、多くの企業では「企業年金制度」を導入しています。この制度への加入は、将来受け取る退職金額を増やす一つの手段となります。確定拠出型の場合、自分自身で運用先を選んだり積立額を調整したりできるため、自身のリスク許容度や資産運用戦略によって有利な条件で運用できます。
| ポイント | 説明 |
|---|---|
| 勤続年数 | 長期勤務による退職金増加。 |
| 賃金改善 | 定期昇給・評価向上で高い退職金へ。 |
| 企業年金加入 | 確定拠出型などで将来受取額増加。 |
これら3つのポイントは互いにつながりあっていますので、一つ一つ実現させていくことで全体としてより良い結果へと結びついていきます。「退職金はいくらもらえる?」という疑問への答えは、このような取り組みによって明確になるでしょう。
実際の事例から見る退職金額
退職金の具体的な額は、企業や個人の状況により大きく変動します。ここでは、実際の事例を通じて退職金がどのように決定されるかを見ていきましょう。この情報を理解することで、自分自身の退職金についてより具体的なイメージを持つことができるでしょう。
事例1: 一般的な企業でのケーススタディ
ある一般的な企業で20年間勤続したAさんの場合、最終年収は600万円でした。この企業では、退職金が基本給×勤続年数×係数で計算されます。Aさんのケースでは以下のようになります。
- 基本給: 600万円
- 勤続年数: 20年
- 係数: 2.5
この場合、退職金は次のように計算できます:
[
600万円 times 20 times 2.5 = 3000万円
]
事例2: 公務員の場合
公務員Bさんの場合は少し異なります。公務員の場合、給与規定が法律によって厳格に定められており、そのため退職金も透明性があります。Bさんは30年間勤務し、最終年収が500万円でした。
公務員の場合、退職金は以下の式で計算されます:
- 基本給: 最終年収 × 勤続年数 × 固定係数(例えば3.0)
この場合、
[
500万円 times 30 times 3.0 = 4500万円
]
給与水準と業種による影響
これら二つの事例からもわかるように、最終的な退職金額には様々な要因が影響します。特に給与水準や勤続年数だけでなく、それぞれの業種によって適用される係数も異なるため、自身の状況と照らし合わせながら考える必要があります。また、公務員と民間企業でも制度や基準が大きく異なるため、一概には比較できません。
| ケース | 勤続年数 | 最終年収 | 係数 | 推定退職金額 |
|---|---|---|---|---|
| Aさん (一般企業) | 20年 | 600万 | 2.5 | 3000万 |
| Bさん (公務員) | 30年 | 500万 | 3.0 | 4500万 |
以上からもわかるように、「退職金はいくらもらえる?」という問いへの答えには、多岐にわたる要素が絡んでいます。そのため、自分自身でもシミュレーションを行いながら計画的に対応していくことが重要です。