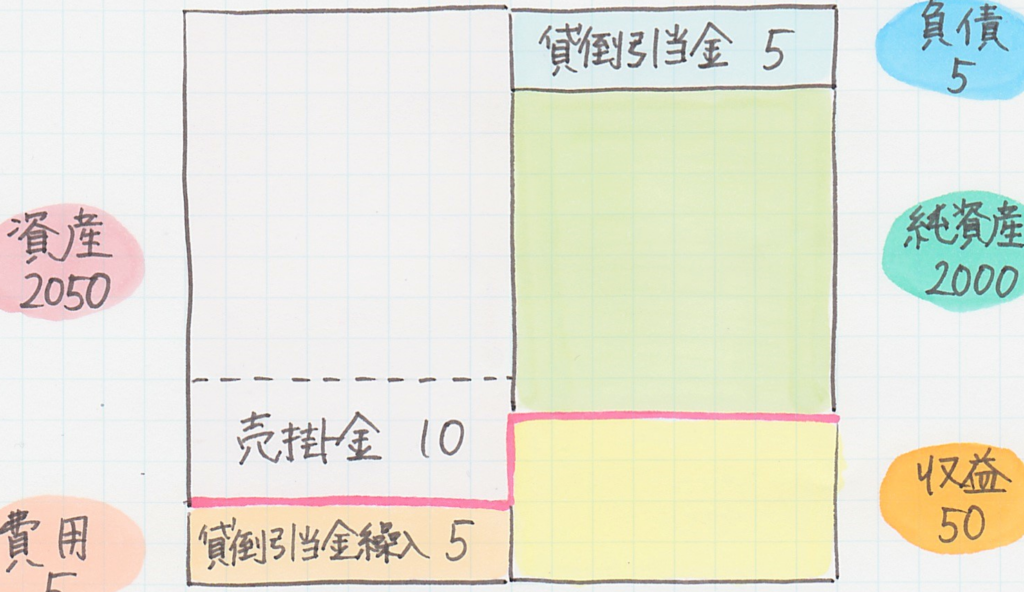
貸倒引当金は企業の財務管理において非常に重要な要素です。この概念について理解を深めることで、私たちはより良い意思決定ができるようになります。貸借対照表 どこに表示されるかを知ることは、財務状況の把握やリスク評価に欠かせません。
本記事では、貸倒引当金 貸借対照表 どこに位置するのかを明確に解説します。またその影響や関連性についても触れます。これによって私たち自身の知識をさらに高められるでしょう。企業分析や投資判断を行う上で必要な情報が満載です。
私たちはこの内容を通じて皆さんと一緒に学びたいと思っています。あなたはこの重要な項目がどこにあるのか気になりませんか?続きを読んで、貸倒引当金について深く掘り下げていきましょう。
貸倒引当金は、貸借対照表における資産の分類に重要な役割を果たします。この引当金は、主に流動資産の部門で表示されますが、その具体的な位置づけについて理解しておくことが不可欠です。貸倒引当金の表示場所を明確にすることで、財務状況をより正確に把握できるようになります。
### 流動資産と貸倒引当金
一般的には、貸倒引当金は「売掛金」や「受取手形」などの流動資産項目から控除される形で表示されます。つまり、実際の売掛金残高からこの引当金額を差し引いて記載することによって、企業が回収可能な資産額が反映されます。この方法は、企業の財務健全性を示す上でも非常に有効です。
### 表示例
以下の表では、貸借対照表内での一般的な構成要素とともに、どこに貸倒引当金が含まれるかを示しています。
| 項目 | 金額(円) |
|---|---|
| 売掛金 | 1,000,000 |
| 貸倒引当金 | (100,000) |
| 純売掛金 | 900,000 |
このように、「売掛金」の下にマイナス表示として存在することで、その影響が一目でわかります。私たち企業は、この情報をもとにキャッシュフローや経営戦略を考える必要があります。
### 貸借対照表への影響
さらに重要なのは、この表示方法が他の財務指標にも波及効果を持つ点です。例えば、流動比率や自己資本比率など、多くの分析指標には直接的な影響があります。そのため、適切な管理と透明性ある報告が求められます。我々自身も定期的な見直しや評価を行うことで、このプロセスを強化していく必要があります。
貸借対照表における資産の分類
は、企業の財務状況を明確に理解するために極めて重要です。資産は一般的に流動資産と固定資産に分かれますが、貸倒引当金は主に流動資産の中で具体的な役割を果たします。このセクションでは、貸倒引当金がどのように資産として位置づけられているか、またその影響について詳しく見ていきます。
### 流動資産
流動資産には、1年以内に現金化できる項目が含まれます。ここには以下のような要素があります:
– 現金及び預金
– 売掛金
– 受取手形
– 在庫
これらの項目から貸倒引当金が控除されることで、企業が実際に回収可能な売掛金額を正確に示すことができます。この表示方法によって私たちは企業の短期的な財務健全性を評価することができます。
### 固定資産との違い
一方で固定資産は長期間使用されるものであり、その構成要素としては不動産や設備などがあります。固定資産には通常、貸倒引当金は関連しませんが、その管理や評価も同様に重要です。ただし、流動資産とは異なる基準で測定されるため、それぞれ適切な報告と分析が求められます。
| 項目 | 説明 |
|---|---|
| 流動資産 | 短期間で現金化可能なもの |
| 固定資産 | 長期間利用されるもの |
このような区分によって私たち企業は、自社の財務構造をよりクリアに把握でき、それぞれのリスクや機会について考慮した経営戦略を立てることが可能になります。また、この情報は投資家や利害関係者にも非常に価値あるデータとなります。
負債との関係とその影響
貸倒引当金は、企業の負債に対しても重要な影響を与えます。具体的には、貸倒引当金が適切に設定されていると、企業の財務状態をより正確に把握できるため、負債管理にも寄与します。私たちは、この関係性がどのように機能するかを理解することで、企業のリスクや将来性について深く考察することができます。
負債との関連
貸倒引当金は主に売掛金から派生し、その計上によって流動資産が減少します。この減少は結果的に自己資本比率にも影響を及ぼし、負債比率の変化につながることがあります。したがって、私たちはこれらの指標を総合的に評価する必要があります。
- 売掛金:回収可能性を示す重要な指標
- 自己資本比率:健全な財務状況を反映
- 負債比率:過剰な借入れリスクへの警鐘
財務健全性への影響
適切な貸倒引当金は、企業が将来的な不良債権リスクを軽減する手段となります。この予測と備えによって、新たな投資や事業拡大への道筋も開かれます。一方で、不十分な引当金設定は、突発的な損失やキャッシュフロー問題につながり得ます。そのため私たちは定期的に見直しと調整を行うべきです。
| 指標 | 説明 |
|---|---|
| 売掛金回収率 | 売掛金の回収成功度合い |
| 自己資本比率 | 総資産に対する自己資本の割合 |
| 負債比率 | 総負債に対する株主資本の割合 |
このように貸倒引当金と負債との関係は複雑ですが、それゆえこそ慎重さが求められる領域です。我々は常日頃からこのバランスを意識しつつ、自社の財務戦略を立てていく必要があります。また、この情報は投資家や利害関係者との信頼構築にも不可欠です。
貸倒引当金の具体的な記載方法
は、企業の財務諸表において非常に重要です。この引当金は、売掛金や貸付金などの資産から生じる潜在的な損失を見越して設定されます。適切に計上することで、企業の財務状況がより透明になり、投資家や利害関係者との信頼構築にも寄与します。
貸倒引当金の計算方法
貸倒引当金を計算する際には、以下のステップを踏むことが一般的です。
- 過去のデフォルト率: 過去数年分のデフォルト率を分析し、その傾向を把握します。
- 現在の売掛金残高: 現在保有している売掛金総額を確認し、それに基づいて必要な引当額を算出します。
- リスク評価: 特定のお客様や業界ごとの信用リスクも考慮し、調整を行います。
財務諸表への表示方法
貸倒引当金は主にバランスシート(貸借対照表)で表示されます。具体的には、流動資産セクション内で売掛金から控除した形で示されます。このように表示することで、実際に回収可能な額面が明確になります。また、不良債権リスクがどれだけ軽減されたかも一目瞭然となります。
| 項目 | 内容 |
|---|---|
| 売掛金総額 | X,XXX,XXX円 |
| 貸倒引当金設定額 | (X,XXX,XXX円) |
このように記載することで、私たちは投資家や経営陣が企業全体の健全性とリスク管理能力について理解できるよう努めています。また、この情報は将来的な金融戦略策定にも大いに役立ちます。正確な記載と透明性は企業価値向上につながるため、一層注意深く取り組むべき事項です。
財務諸表分析における重要性
企業の財務状況を把握するためには、財務諸表分析が不可欠です。その中でも、貸倒引当金は特に重要な要素として位置づけられます。私たちが行う分析では、この引当金の設定状況によって、企業のリスク管理能力や将来的な収益性を評価することができます。適切に設定された貸倒引当金は、不良債権による影響を軽減し、健全な経営判断につながります。
また、投資家や利害関係者にとっても、貸倒引当金の存在は重要です。透明性が高い財務諸表は信頼感を生み出し、企業への投資意欲を高める要因となります。このようにして、我々は貸借対照表上で「貸倒引当金 貸借対照表 どこ」に関連する情報を正確に示すことで、企業価値の向上にも寄与しています。
財務諸表分析の具体的なアプローチ
- トレンド分析: 過去数年間の貸倒引当金の推移を確認し、その変化からリスク傾向を読み取ります。
- 業界比較: 同業他社との比較によって、自社のリスク管理体制が相対的にどうであるかを評価します。
- シナリオプランニング: 将来予測される市場環境や経済情勢に基づき、多様なシナリオ下での影響度を検討します。
これらのアプローチによって得られる洞察は、高度な意思決定や戦略策定に役立つだけでなく、市場で競争力を保つためにも必要不可欠です。私たちはこのようなデータ駆動型アプローチによって、より効果的なビジネス運営と持続可能な成長を実現していくことが求められています。