車事故は予期せぬ出来事であり、私たちの生活に多大な影響を与えることがあります。車事故 保険金 いくらもらえるかは、多くの人が気になる重要なポイントです。この疑問に対する答えを探ることで、事故後の不安を軽減し、適切な対応ができるようになります。
私たちは、保険金の計算方法や受け取り条件について詳しく解説します。また具体的な例を通じて、実際にどれだけの金額が支払われる可能性があるかも紹介します。保険契約によって異なる点もありますので注意が必要です。
あなたはもし事故に遭った場合どれくらいの補償金が得られるか想像できますか?この記事ではその全貌を明らかにし、安全運転だけでなく万一の場合にも備えられる知識を提供します。続きを読んでみましょう。
車事故 保険金 いくらの基本概念
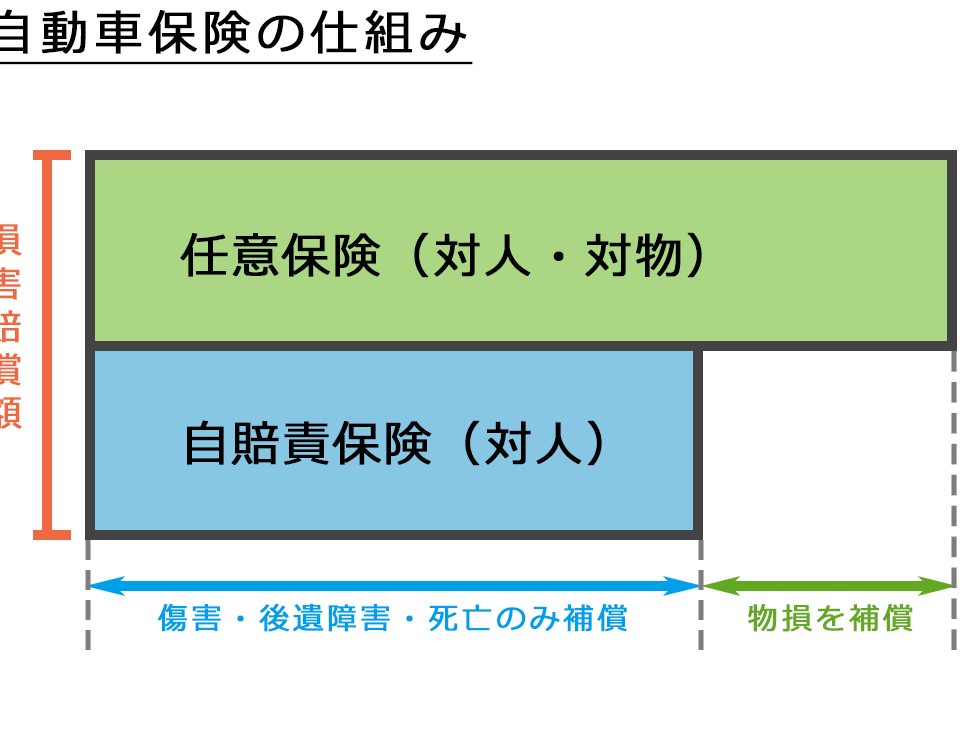
車事故における保険金の額は、事故の状況や損害の内容によって大きく異なります。私たちが理解すべき基本的な概念は、保険金がどのように算出されるか、またその際に考慮される要因です。一般的には、自動車保険には自賠責保険と任意保険があり、それぞれの種類によって支払われる保険金額も変わります。
車事故 保険金 いくらを決定する要因
- 事故の種類: 交通事故の場合、その種別(単独事故、衝突事故など)によって異なる基準があります。
- 被害者の状態: 被害者が負った傷や障害の程度も重要で、治療費や慰謝料として請求できる額に影響します。
- 過失割合: 事故に関与した各当事者の過失割合も、大きな役割を果たします。過失が多い側は受け取れる保険金が減少することがあります。
これらを踏まえて、具体的な例で考えてみましょう。例えば、ある交通事故で被害者が入院し、高額な医療費を要した場合、その医療費だけでなく、入院期間中の日常生活への影響まで計算する必要があります。このように、多角的な視点から評価されるため、一概には「いくら」と示すことは難しいですが、大体の範囲を把握しておくことは重要です。
私たち自身も正確な情報を持つことで、不安なく適切な対処ができるでしょう。また、この知識は今後直面するかもしれないトラブルへの備えにも繋がります。次に進む前に、自賠責保険と任意保険について詳しく理解しておくと良いでしょう。それぞれ特徴や条件が異なるため、この違いを知識として持つことは非常に有益です。
保険金の計算方法と基準
私たちが車事故の保険金を正確に理解するためには、その計算方法と基準について詳しく知ることが必要です。保険金は、事故の内容や被害者の状態、さらには過失割合などによって大きく変動します。また、自賠責保険と任意保険では支払われる額にも違いがあります。このセクションでは、具体的な計算基準を見ていきましょう。
保険金の計算基準
保険金の計算において考慮される主な要因は以下の通りです。
- 治療費: 被害者が受けた治療にかかった実際の費用。
- 慰謝料: 精神的苦痛や生活への影響を考慮した補償。
- 休業損害: 事故によって働けなくなった期間中の収入減少分。
- 逸失利益: 将来的に得られるはずだった利益が失われた場合、その額も含まれる。
これらを元に、各項目ごとに必要書類や証明書を提出し、請求手続きを行います。その際には、それぞれの金額がどれくらいになるか予測しておくことも重要です。具体的な例として、高額な医療費が発生した場合や長期入院となった場合は、その影響で慰謝料も増加することになります。
計算方法
次に、実際にどのように計算されるかについて説明します。一般的な流れとしては以下のステップがあります。
- 損害賠償請求書作成: 必要事項を記載し、関連資料(医療明細書など)を添付します。
- 保険会社との交渉: 提出後、保険会社から査定結果が返されます。ここで異議申し立ても可能です。
- 最終合意形成: 最終的な合意後、指定された口座へ振込まれます。
このプロセス全体で確認すべきポイントはいくつかあります。一つ一つ丁寧に進めることで、不明点や疑問点を早期解決できるでしょう。また、自賠責保険と任意保険それぞれで異なる条件下で処理されるため、それぞれについて理解しておくことも不可欠です。
事故の種類別保険金額の違い
事故の種類によって保険金額には大きな違いが生じることがあります。具体的には、事故の状況や関与した車両の種類、被害者の負傷程度などが影響します。このセクションでは、異なるタイプの事故における保険金の差について詳しく見ていきましょう。
| 事故の種類 | 保険金額(例) | 主な要因 |
|---|---|---|
| 軽微な接触事故 | 10万円〜30万円 | 治療費や慰謝料が少ない場合。 |
| 重傷を伴う交通事故 | 100万円〜500万円以上 | 長期入院や再発症リスクを考慮。 |
| 死亡事故 | 数百万円〜数千万円以上 | 遺族への慰謝料や逸失利益が含まれる。 |
| 物損事故(車両損害) | 20万〜100万円程度 | 修理費用や代車費用。 |
軽微な接触事故の場合は、主に治療費と慰謝料が少なく済むため比較的低い金額で済みます。しかし、重傷を伴う交通事故では医療費や精神的苦痛に対する補償が増加し、その結果として保険金も大幅に上昇します。また、死亡事故になると遺族への賠償責任も加わり、高額な補償となることがほとんどです。
私たちが注意すべき点は、これらの保険金は各ケースによって異なるということです。同じような状況でも、それぞれの事例で変動する可能性がありますので、自身の場合に当てはまりそうなケーススタディを参考にしておくと良いでしょう。特に自賠責保険と任意保険では適用される基準も異なるため、それぞれについて理解しておくことが重要です。
自賠責保険と任意保険の違い
自賠責保険と任意保険は、車事故における補償制度として重要な役割を果たしていますが、それぞれの特性や適用範囲には大きな違いがあります。自賠責保険は法的に義務づけられているもので、すべての車両が加入しなければならないため、基本的な保障を提供します。一方で、任意保険は個々のニーズに応じて選択できる追加保障であり、自賠責保険だけではカバーできない部分を補完します。
自賠責保険の特徴
- 強制加入: すべての車両所有者が加入することが法律で定められています。
- 限度額: 賠償金額には上限があります。人身事故の場合、死亡時は最大3000万円まで支払われますが、物損事故については少額です。
- 対象範囲: 主に対人事故(他者への傷害)を対象としており、自分自身や自分の車両への損害はカバーされません。
任意保険の特徴
- 自由選択: 加入するかどうかは自己判断で決めることができます。
- 多様な保障内容: 自分自身や自車への損害も含むさまざまなプランから選ぶことが可能です。例えば、
- 車両損害補償
- 人身傷害補償
- 対物賠償保険など
- 無制限または高額設定可能: 保証内容によって上限を設けず、高額な保障を受けることもできます。
このように、自賠責保険と任意保険にはそれぞれ異なるメリットとデメリットがあります。我々は、自身の状況やリスクに応じた適切なプランを選ぶことで、万一の場合にも安心して対応できるよう備えておく必要があります。また、これら二つの insurance の理解を深めることで、「車事故 保険金 いくら」についてより具体的なイメージを持つことができるでしょう。
請求手続きと注意点
車事故に遭った際、保険金を請求する手続きは非常に重要です。しかし、手続きを行う際にはいくつかの注意点があります。まず、必要な書類や証拠を整えることが基本となります。これにより、スムーズに請求が進むだけでなく、適切な保険金額を受け取るためにも重要です。
請求に必要な書類
- 事故証明書: 交通事故が発生したことを証明する公式な文書です。
- 医療記録: ケガの治療に関する詳細な情報が含まれています。
- 損害賠償請求書: 請求する内容や金額を明記した文書です。
- 保険契約証明書: 加入している保険の内容を確認できる資料です。
注意すべきポイント
請求手続きを行う際には以下のポイントにも留意しましょう:
- 期限厳守: 保険金の請求には期限がありますので、早めに手続きを始めることが大切です。
- 正確な情報提供: 提出する情報は正確である必要があります。不備や誤りがあると、支払いが遅れる可能性があります。
- 専門家への相談: 不安や疑問がある場合は、自動車保険の専門家や弁護士に相談すると良いでしょう。適切なアドバイスを受けられます。
Bこのように、「車事故 保険金 いくら」という問いについて具体的な理解を深めるためには、正しい請求手続きとその注意点について知識を持つことが不可欠です。私たち自身も万全の準備で臨むことで、不測の事態にも落ち着いて対処できるようになります。