私たちは、学資保険 解約返戻金 いつ受け取れるかについて深く掘り下げていきます。子どもの将来のために準備した学資保険ですが、時には解約を考えることもあるでしょう。その際に気になるのが解約返戻金です。果たしてどのタイミングで受け取ることができるのでしょうか。
この記事では、解約返戻金の仕組みや具体的な受取り時期について詳しく解説します。これからの計画にしっかりと活用できる情報をお届けしながら、私たち自身もこの知識を共有することで、多くの方々のお役に立てればと思っています。あなたは今、学資保険 解約返戻金 いつ受け取れるか気になっていませんか?それでは、一緒に見ていきましょう。
学資保険 解約返戻金 いつ受け取れるのか
解約返戻金を受け取るタイミングは、学資保険の契約内容や解約手続きによって異なります。一般的に、契約者が保険を解約すると、その時点での返戻金が発生します。しかし、具体的には何ヶ月後や何年後に受け取れるかは、各保険会社によって異なるため注意が必要です。
解約手続き後の流れ
- 解約申請: 保険会社に対して正式に解約の申し出を行います。これには所定の書類提出が必要です。
- 審査期間: 申請後、保険会社は内容を確認し、問題がなければ次のステップへ進みます。この審査には通常数日から数週間かかることがあります。
- 返戻金のお支払い: 審査が完了したら、指定した口座に返戻金が振り込まれます。振込までの期間も保険会社によりますが、多くの場合1〜2週間程度です。
注意すべきポイント
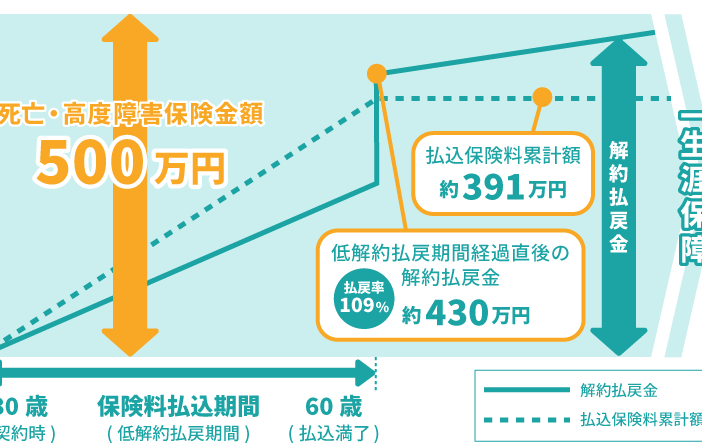
- 契約期間と返戻率: 学資保険は契約年数やプランによって返戻率が変動します。そのため早期解約では元本割れになる可能性もあります。
- 手続き方法: 解約手続きをオンラインまたは窓口で行える場合がありますので、自分に合った方法を選ぶと良いでしょう。
- 税務上の扱い: 受け取った返戻金には税務上の取り扱いも存在するため、一度確認しておくことがおすすめです。
このように、「学資保険 解約返戻金 いつ」の疑問については、具体的な状況や条件によって大きく影響されることをご理解いただけたと思います。それぞれ自分自身のケースについてしっかりと情報収集しながら検討することが重要です。
解約返戻金の計算方法とその仕組み
学資保険の解約返戻金は、契約内容や解約時期に応じて異なります。具体的には、契約者が支払った保険料の総額や、契約期間中の利益などを基に計算されます。このため、解約返戻金がどれほどになるかを正確に把握するには、それぞれのプランや保険会社による詳細なシミュレーションが重要です。
解約返戻金の計算要素
解約返戻金は以下の要素から構成されています。
- 支払った保険料: 契約者がこれまでに支払った全ての保険料。
- 利息または配当: 契約期間中に発生した利息や配当金。
- 解約手数料: 早期解約の場合、一部手数料が引かれることがあります。
計算式例
実際の計算方法について、簡単な例を挙げてみましょう。例えば、100万円を10年間積み立てた場合で考えます。仮に年利回りが1.5%であれば、
| 項目 | 額面 |
|---|---|
| 支払った保険料 | 1,000,000円 |
| 受取る利息(推定) | 150,000円 |
| 合計(手数料引く前) | 1,150,000円 |
| 解約手数料(推定) | -30,000円 |
| 最終的な解約返戻金 | 1,120,000円 |
このようにして最終的な解约返戻金は求められます。ただし、この数字はあくまで一例であり、実際には各社ごとの条件や規則によって変動しますので注意が必要です。また、長期間契約を継続することで優遇されるケースもありますので、自分自身のライフプランと照らし合わせながら検討することをお勧めします。
受け取りタイミングを決める要因とは
受け取りタイミングを決める要因には、いくつかの重要なポイントがあります。私たちが学資保険の解約返戻金をいつ受け取るべきかを考える際には、契約内容や個々のライフプランに基づいた判断が求められます。具体的には以下のような要因が影響します。
- 契約期間: 学資保険は通常、特定の期間にわたって支払われるため、その契約期間終了時が一つの大きな受取タイミングとなります。
- 教育費用の必要性: お子様の進学時期や教育費用が必要になるタイミングも重要です。このため、早期に解約する場合もあれば、満期まで待つ選択肢もあります。
- 経済状況: 生活環境や収入状況によっては、一時金として早めに受け取った方が良い場合もあります。また、市場環境によって利率が変動することも考慮すべきです。
これらの要因を総合的に判断し、自分たちにとって最適な受け取りタイミングを見極めることが大切です。特に、お子様の成長段階や教育計画などと合わせて検討することで、より効果的な資産運用につながります。
解約手続きの流れと注意点
解約手続きは、学資保険の解約返戻金を受け取るための重要なステップです。私たちは、このプロセスをしっかりと理解することで、スムーズに手続きを進めることができます。以下では、について詳しく説明します。
解約手続きの流れ
- 契約内容の確認: まず、契約書や保険証券を確認し、自分たちの契約条件や特典を把握します。
- 必要書類の準備: 解約にはいくつかの書類が必要です。一般的には以下が求められます。
- 保険証券
- 身分証明書(運転免許証や健康保険証など)
- 解約申請書(各保険会社からダウンロード可能)
- 解約申請: 準備した書類を持って、直接窓口に行くか郵送で申請します。一部の場合ではオンライン手続きも可能です。
- 返戻金の計算と確認: 申請後、保険会社によって解約返戻金が計算されます。この際、不明点があれば問い合わせて確認しましょう。
- 返戻金受け取り: 計算された返戻金は指定した口座に振込まれるか、小切手で送付されます。
注意点
- 早期解約によるペナルティ: 学資保険は長期間にわたって支払うことでメリットがありますので、早期に解約するとペナルティが発生する場合があります。そのため、自分たちにとって本当に必要なタイミングなのか慎重に判断しましょう。
- 税務上の影響: 解約返戻金が一定額を超える場合には税務上で影響が出ることもあります。このため、専門家への相談を検討することも一つの方法です。
- 次回以降への考慮: 学資保険を解約することで、新たな教育資金プランや投資戦略へ移行できるチャンスでもあります。しかし、その選択肢についても事前によく調査しておくことが大切です。
これらの情報を踏まえ、私たちは学資保険の解約手続きを円滑に進められるよう心掛けましょう。適切な判断と準備によって、より良い結果につながります。
他の金融商品との比較について
他の金融商品と学資保険を比較することは、私たちが自分に最適な選択をする上で非常に重要です。学資保険の解約返戻金の受け取りタイミングやその額は、他の金融商品とは異なる特徴があります。このセクションでは、一般的な貯蓄型保険や投資信託などとの違いについて詳しく見ていきます。
学資保険 vs. 貯蓄型保険
学資保険と貯蓄型保険はどちらも将来のためにお金を積み立てる方法ですが、その目的や特徴には明確な違いがあります。
- 目的: 学資保険は主に教育費用を準備することを目的として設計されています。一方、貯蓄型保険は幅広い用途で使用可能なお金を増やすことを目的としています。
- 返戻率: 学資保険は契約期間終了時に高い返戻率が設定される傾向がありますが、貯蓄型保険は市場の状況によって変動します。つまり、安定したリターンが期待できる点で学資保険が優れています。
学資保険 vs. 投資信託
投資信託もまた人気のある金融商品ですが、その性質やリスクプロファイルには大きな違いがあります。
- リスク: 投資信託は株式や債券など複数の金融商品への投資から成り立っています。そのため、市場変動によるリスクが伴います。一方、学資保険ではあらかじめ決められた条件下で安心して運用できるため、リスクが低く抑えられています。
- 流動性: 投資信託の場合、市場価格によっていつでも売却できます。しかし学資保険の場合、中途解約するとペナルティが発生する可能性があります。この点も考慮しながら、自身のライフプランに合った選択肢を検討しましょう。
まとめ
このように、私たちは学資保険と他の金融商品との比較によって、それぞれのメリット・デメリットを理解し、自分自身及び家族に最適なプランを見つけ出す必要があります。各商品の特性を把握した上で、お金の使い方や将来設計について再考してみましょう。