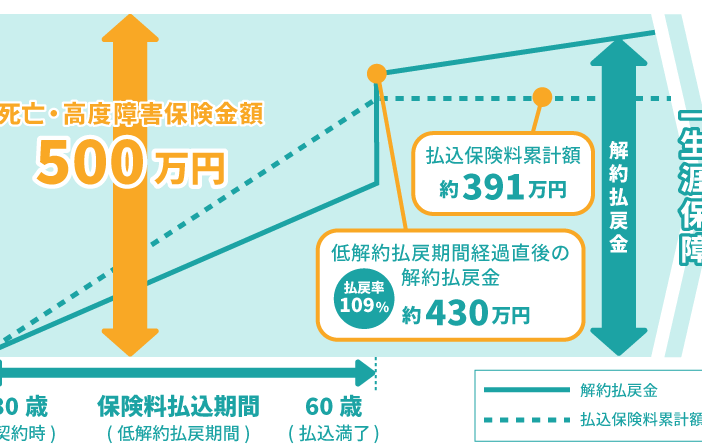
私たちが保険を選ぶ際に重要な要素の一つが保険 還付金とは何かです。この制度は、契約者にとって非常に魅力的なメリットを提供します。私たちはこの仕組みを理解することで、より賢い選択ができるようになります。
この記事では、保険 還付金とは具体的に何であるか、その機能や利点について詳しく解説します。還付金の仕組みを理解することは、私たちの経済的安全性を高めるためにも欠かせません。では、どのようにして還付金が計算されるのでしょうか?また、どんな場合に受け取れるのでしょうか?興味深い内容が盛りだくさんですので最後までお付き合いください。
保険 還付金とは何かの基本概念
保険還付金とは、保険契約に基づいて支払われる金銭的な返戻や払い戻しを指します。具体的には、保険料の一部が契約者に還元される形となり、通常は特定の条件を満たした場合に行われます。この仕組みは、保険会社が顧客との信頼関係を築くための手段でもあり、契約者にとっても経済的なメリットがあります。
還付金の基本概念を理解するためには、以下のポイントについて知識を深めることが重要です。
- 目的: 保険還付金は、不必要なリスクから顧客を守り、長期的な契約維持を促進する役割があります。
- 計算方法: 還付金額は様々な要因によって異なるため、その計算方法についても把握しておくべきです。
- 適用条件: どんな場面で還付金が発生するか、その具体的な条件について理解しておくことで、自分自身の契約内容への理解が深まります。
これらの知識は私たちが賢明な選択を行う際に不可欠であり、次章ではさらに詳細な「還付金の仕組みと計算方法」について探求していきます。
還付金の仕組みと計算方法
私たちは、保険還付金の仕組みを理解するために、その計算方法について詳しく探る必要があります。還付金は契約者が支払った保険料の一部が返戻されるものであり、その額は様々な要因によって異なります。基本的には、契約内容や契約期間、加入している保険商品の種類などが影響します。
還付金の計算要素
還付金を正確に計算するためには、以下の要素に注意を払うことが重要です。
- 保険料総額: 契約者がこれまでに支払った保険料の合計。
- 契約期間: 保険契約が有効であった期間。
- 適用利率: 保険会社によって設定されている利率や割引率。
- 特定条件: 還付金が発生するために満たすべき条件(例:事故未発生の場合)。
計算例
具体的な数値を用いて還付金を計算してみましょう。例えば、ある保険商品では以下のような条件で還付金を計算するとします。
| 項目 | 数値 |
|---|---|
| 支払った保険料総額 | 500,000円 |
| 契約期間(年) | 10年 |
| 適用利率(%) | 5% |
| 特定条件満たした場合 (はい/いいえ) | はい |
| 予想される還付金額 | 600,000円 |
この例では、契約者は10年間で500,000円を支払い、その結果として600,000円の還付金を受け取れる可能性があります。このように、具体的な数字と条件を把握することで、自分自身の経済的メリットや将来設計についてより明確になります。
私たちが賢明な選択を行うためには、このような詳細情報への理解と実際的活用が不可欠です。また、それぞれの状況によって変動する可能性もありますので、自身の契約内容と照らし合わせながら確認していくことが大切です。
保険契約における還付金の条件
私たちがを理解することは、将来の経済的な計画を立てる上で非常に重要です。還付金を受け取るためには、特定の条件を満たす必要があります。これらの条件は、契約内容や加入している保険商品によって異なるため、自身の契約についてしっかりと確認することが求められます。
還付金が発生する主な条件
以下に、一般的に認められている還付金が発生するための主な条件を示します。
- 無事故期間: 一部の保険では、一度も事故や請求がない場合に限り還付金が適用されます。
- 契約継続期間: 保険契約が一定期間以上有効である必要があります。この期間は商品ごとに異なる可能性があります。
- 指定された状況: 特定の商品では、健康診断や特定の行動(例:禁煙)など、加入者が遵守すべき条件があります。
- 年齢制限: いくつかの保険では、加入者または被保険者の年齢によって還付金が変わる場合もあります。
契約内容との関連性
私たちは、それぞれの契約内容によって設定されたルールや条項について十分理解しておくべきです。例えば、新しい商品ではより良い利率や割引サービスを提供していることもあります。そのため、自分自身でしっかりと情報収集し、自分に合った最適なプランを選ぶことが大切です。また、各社によって提供されるサービス内容には違いがありますので、その点にも注意しましょう。
具体的な例として、多くの場合、「事故未発生」の状態であれば、高い還付金額を期待できるでしょう。しかし、このような状況下でも他にも考慮すべき要素は多いため、一概には言えません。
このように、私たちは自分自身と家族の未来に備えるためにも、保険契約時には細心の注意を払う必要があります。それぞれ異なる商品の詳細情報について深く掘り下げてみましょう。
還付金を受け取るための手続き
は、保険契約に基づく特定の条件を満たすことが求められます。私たちは、このプロセスを理解することで、スムーズに還付金を受け取ることができるでしょう。一般的な手続きには以下のステップが含まれます。
必要書類の準備
まず、還付金申請に必要な書類を整えることが重要です。これには以下のようなものが含まれる場合があります。
- 保険証券: 加入している保険商品についての詳細情報が記載されています。
- 身分証明書: 本人確認のために必要です。
- 事故報告書や診断書: 具体的な状況や健康状態を示す文書です。
- 申請用紙: 保険会社から提供される公式なフォームです。
申請方法と期限
次に、準備した書類をもとに申請手続きを行います。この際、自分自身で直接申し込む方法と代理人を通じて申し込む方法があります。また、それぞれの保険会社によって申請期限が異なるため、早めに確認し対応することが大切です。一般的には、事故発生後または対象期間終了後一定期間内に申請しなければならないという規定があります。
確認と承認プロセス
私たちの申請が受理された後、保険会社による審査が行われます。この過程では提出された情報や書類内容について確認され、不備や追加情報要求などある場合もあります。最終的な承認がおりれば、指定口座への振込または郵送によって還付金を受け取ります。この段階でも流れや条件についてしっかり把握しておくことが重要です。
このように、一見複雑そうにも思える還付金取得手続きですが、正しい知識と準備さえあれば円滑に進められることでしょう。私たち自身の日常生活にも影響する大切なお金であるため、そのプロセスには細心の注意と理解を持って臨むべきです。
他の福利厚生との違いとメリット
他の福利厚生と保険還付金との違いは、主にその目的や仕組みにあります。一般的な福利厚生は、従業員の生活水準を向上させるためのサポートを提供することが目的ですが、保険還付金とは特定の条件を満たすことで受け取れる返金制度です。このため、私たちが具体的な状況や必要性に応じて選択できる柔軟性があります。
まず、保険還付金のメリットとして挙げられるのは、その経済的な支援です。医療費や事故による損失など、不意に発生する出費を軽減する手助けとなります。また、一定の条件をクリアすることで還付金を受け取れるため、自分自身で計画的に資産管理が可能になります。
他方で、多くの企業が提供している福利厚生には次のようなものがあります:
- 健康診断: 定期的な健康チェックアップ。
- 教育研修: スキルアップやキャリア形成を促進するプログラム。
- 育児支援: 子育て中の従業員へのサポート。
これらは長期的な視点から従業員全体へのメリットがありますが、一時的な経済負担への対応策としては不十分かもしれません。その点、保険還付金は迅速かつ直接的に私たちの日常生活に影響します。
さらに、保険還付金には様々な種類があり、それぞれ異なる条件や申請プロセスがあります。これによって自分たちに合った商品選びも重要になり、結果としてより良いサービス利用につながります。私たちはこのように状況ごとに最適化された選択肢から恩恵を受けられるという利点があります。