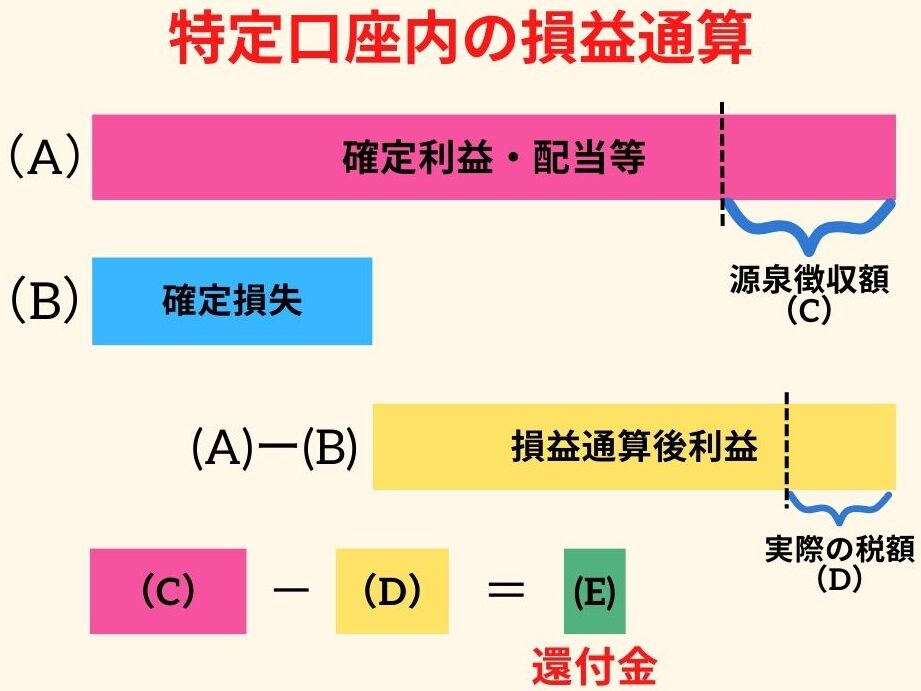
私たちは多くの投資家が気になる「特定口座 還付金 いつ」について深く掘り下げていきます。この還付金は税務上のメリットを享受するために重要な要素です。正しい情報を知ることで、私たちの財政管理がより効果的になります。
この記事では、特定口座に関連する還付金の詳細や受け取り時期について分かりやすく解説します。具体的にはどのような条件で還付金が発生しその受取方法はどうなるのでしょうか。これらの疑問を解消しながら実際に役立つ情報を提供していきます。
あなたも、このプロセスについてもっと知りたいと思っていませんか?それでは一緒に探求してみましょう。
特定口座 還付金 いつ受け取れるのか
私たちは、特定の口座への振込がどのように行われるかについて詳しく解説します。このプロセスは、金融機関や手続きによって異なる場合がありますが、基本的な流れを理解することで、より効率的に利用できるようになります。以下では、その手順と注意点について説明します。
振込の基礎知識
振込とは、ある口座から別の口座へ資金を移動させる手段です。このプロセスにはいくつかの種類がありますが、一般的には以下の方法で行われます。
- 銀行窓口振込: 直接銀行に出向いて行う方法。
- ATM振込: 自動預払機を使用して振り込みを行う方法。
- オンラインバンキング: インターネット経由で行う便利な方法。
それぞれの方法には利点と欠点がありますので、自分に合ったものを選ぶことが重要です。
注意すべきポイント
特定の口座へ送金する際は、以下の点にも注意しましょう:
- 正確な情報確認: 受取人名や口座番号などは細心の注意を払って入力してください。間違った情報では振込が失敗する可能性があります。
- 手数料: 各種振り込み方法によって発生する手数料も考慮しなければなりません。特に急ぎの場合、高額になることがあります。
- 時間帯制限: 一部の金融機関では、指定した時間内でないと即時反映されない場合もあるため注意が必要です。
これらに気を付けておけば、安全かつスムーズに資金移動ができます。次に具体的な計算方法や必要書類について触れていきます。
還付金の仕組みと計算方法
éä»éã®ä»çµã¿ã¨è¨ç®æ³¬
私たちは、特定の口座からの出金について理解を深めるために、いくつかの計算方法や概念を知っておく必要があります。まず、出金限度額や手数料など、取引に関わる基本的な要素を把握しておくことが重要です。これにより、無駄な費用を避けたり、自分に合った最適な方法を選択することができます。
出金計算の基本概念
特定口座から出金する際には、以下のような基本的な事項を考慮する必要があります:
- 残高確認: 出金前には必ず現在の残高を確認してください。これは、不足による取引失敗や追加手数料発生を防ぐために欠かせません。
- 手数料の理解: 銀行やATM利用時には異なる手数料が発生します。これらは事前に確認し、できるだけコストがかからない方法で出金することが推奨されます。
計算例
次に、実際の計算方法について具体的な例をご紹介します。このプロセスでは簡単な数学と各銀行・ATMごとの規定されたルールを活用します。当社は以下のようなシンプルなテーブル形式で示すことで、視覚的にも理解しやすくしています。
| 項目 | 金額(円) |
|---|---|
| アカウント残高 | 50,000 |
| 希望出金額 | 10,000 |
| 手数料(ATM利用時) | -200 |
| 最終受取額 | 9,800 |
この表は特定口座から10,000円引き出した場合、200円の手数料が差し引かれた後もらえる最終的なお金を示しています。このように明確化することで、お客様自身でも容易に計算結果を見ることができ、その過程で何が影響しているか理解しやすくなるでしょう。
以上からもわかる通り、「特定口座 還元率」など関連情報は非常に重要です。それぞれの金融機関によって異なるルールと条件下で行われているため、自身でも日々チェックしておくことが望ましいでしょう。また、この知識は今後様々な金融活動にも応用可能ですので、一層習得していきましょう。
受け取り手続きの流れ
私たちが特定口座からの受取に関して理解を深めるためには、流れを正確に把握することが重要です。特に、税金や手数料の面でどのような影響があるかを知っておく必要があります。一般的に、受取時には以下のようなポイントを考慮することが求められます。
- 税金処理: 受取金額によっては所得税や住民税が課せられる場合があります。このため、事前にどの程度の税負担になるかを確認しておくことが大切です。
- 手数料: 銀行や金融機関によっては、受取時に手数料が発生することがあります。そのため、実際に手元に残る金額を計算する必要があります。
- 申告義務: 特定口座の場合でも、自身で確定申告を行う必要があるケースもありますので注意しましょう。
流れと注意点
具体的な受取の流れとしては、まず金融機関への依頼から始まります。依頼後は、その処理状況や所要時間について確認しつつ進めていきます。また、このプロセス中には以下の点にも留意してください:
- 書類準備: 必要な書類(本人確認書類など)をあらかじめ用意しておくことで、スムーズな手続きにつながります。
- タイミング: 税制改正などによる影響も考えられるため、適切なタイミングで受け取ることも検討します。
まとめておくべき事項
最後に、私たちは特定口座からの受取について全体的な理解を深めるために、多角的な視点から情報収集することが大切です。特典や条件によって異なる可能性もあるため、自分自身の状況と照らし合わせて判断しましょう。それでは次章へ進む前に、この内容について十分理解できているか再度確認してください。