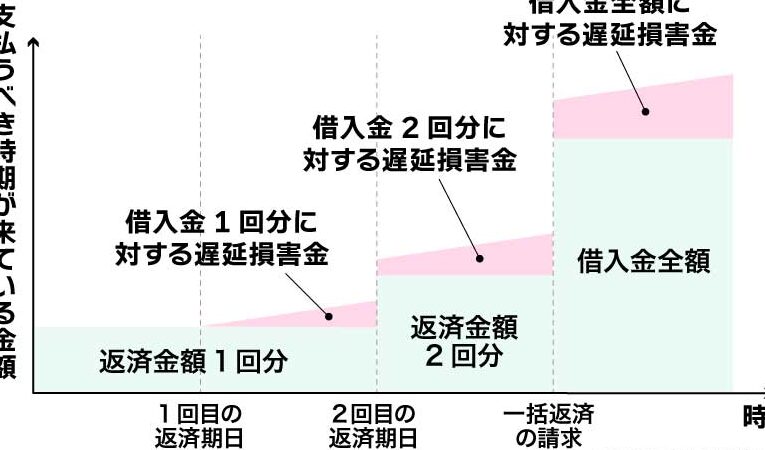
遅延損害金は私たちの生活やビジネスにおいて重要な要素です。遅延損害金 いつまで発生するか は、多くの人々が知りたい情報です。この制度について理解を深めることで、私たちはより良い判断ができるようになります。
本記事では、遅延損害金が発生する具体的な期間に焦点を当てます。初めに、法的な背景や計算方法を説明し次に特定のケーススタディを通じて実例を紹介します。そして最後には、このテーマについての疑問にお答えしていきます。私たちは皆、遅延損害金の影響を受ける可能性がありますが、それについて正しい知識を持っているでしょうか?
遅延損害金 いつまで発生するのか
遅延損害金が発生する期間は、契約の内容や法的規定によって異なります。一般的には、支払い期限を過ぎた時点から遅延損害金が発生し始めます。しかし、その具体的な期間や条件はケースバイケースであるため、注意が必要です。我々は、このセクションで遅延損害金がいつまで発生するのかについて詳しく探求します。
遅延損害金の発生時期
遅延損害金の発生は、以下の条件に依存します:
契約書に記載された期限 :契約書には通常、支払い期限が明記されています。この期限を過ぎると、自動的に遅延損害金が適用されます。法定利率 :一定の場合には法律で定められた利率が適用され、これに基づいて計算されることがあります。通知義務 :債権者から債務者への支払い催促や通知も重要です。通知後に初めて遅延損害金がカウントされる場合もあります。
これらの要素を考慮すると、「遅延損害金 いつまで」続くかという問いに対して正確な答えを提供することは難しいですが、一度発生すると原則として契約解除または全額返済まで続くことになります。
発生後の継続期間
一般的には、以下のような流れで遅延損害金が継続します:
支払い期限経過
遅延損害金開始(自動または通知後)
債務完済または契約終了まで継続
このプロセスによって、それぞれのケースでどれくらいの期間影響を受けるか変わります。
項目
説明
支払い期限
契約書で指定された日付
遅延開始日
支払い期限経過後の日付
終了条件
全額返済または契約解除時
このようにして、我々自身でもしっかりとした理解を持ちつつ、それぞれの場合について検討しながら進むことが大切です。
遅延損害金が発生する条件とは
遅延損害金が発生するためには、いくつかの具体的な条件を満たす必要があります。ここではそれらの条件について詳しく解説します。これらの要素を理解することで、「遅延損害金 いつまで」続くかという問いに対する答えが明確になるでしょう。
契約内容の確認
まず最初に重要なのは、契約書に記載された内容です。契約書には支払い期限や遅延損害金に関する条項が含まれており、この情報が非常に重要です。具体的には以下の点を確認しましょう:
支払い期限 : 契約で指定された日付を遵守しない場合、遅延損害金が発生します。適用利率 : 遅延損害金は通常、法定利率または契約で定められた利率によって計算されます。通知義務 : 債権者から債務者への催促や通知が行われる場合、その後から遅延損害金がカウントされることがあります。
法律上の規定とその影響
次に考慮すべき点として、法律上の規定があります。日本法では、民法第404条などで債務不履行の場合の責任について触れています。このような法律によっても影響を受けるため、自身のケースに当てはまるかどうか確認することが大切です。
項目
説明
契約内容
支払い期限や利率への言及
遅延開始条件
通知後または自動的な開始状況
適用法律 以上のような条件を踏まえることで、私たちは「遅延損害金 いつまで」発生するかについてより明確な見通しを持つことができます。それぞれのケースごとに異なる可能性もあるため、自分自身でもしっかりとした理解を得ることが求められます。
契約書における期限の重要性
契約書における期限は、遅延損害金が発生するかどうかを決定する際の重要な要素です。明確な支払い期限が設けられていることで、債務者はいつまでに支払いを行うべきか理解し、債権者もその履行状況を確認できます。そのため、契約内容には必ず具体的な期限が盛り込まれる必要があります。
支払い期限の設定
支払い期限の設定は特に重要です。これにより、遅延損害金が発生する開始日が明確になります。また以下の点も考慮すべきです:
合意された期日 : 契約当事者間で合意した期日は、その後のトラブル回避につながります。変更や延長について : もし期日の変更や延長が必要な場合、それに関する条項も契約書内で明記しておくことが望ましいです。適用される法律 : 契約書には、日本法など関連する法律への言及も含めておくと安心です。
通知義務とその影響
また、債権者から債務者への通知義務についても注意が必要です。一般的に、遅延損害金は通知後からカウントされます。このため、契約書にはどのような形で催促や通知を行うかについて明記しておくことが大切です。これによって双方ともに不利益を被ることなく円滑な取引を維持できます。
項目
説明
支払い期限
契約上で指定された具体的な日付
通知方法
催促や通知の形式(文書・メール等)
法律適用 このように、契約書内で期限を正しく設定し、その重要性を理解することで、「遅延損害金 いつまで」発生するかという問題にも効果的に対処できるでしょう。それぞれのケースによって異なるため、自身でも十分理解しておくことが求められます。
具体的な期間の計算方法
は、遅延損害金がいつまで発生するかを理解するために必要不可欠です。支払い期日から起算して、どのように遅延損害金が計算されるのかを把握することで、債務者としても債権者としても適切な行動を取ることができます。
まず初めに考慮すべき要素は、支払い期限 です。この期限が明確であるほど、遅延損害金発生の基準もクリアになります。一般的には以下の手順で計算します。
支払い期日の特定 : 契約書に記載された具体的な支払い期日を確認します。遅延開始日 : 支払われるべき期日を過ぎた日から遅延が始まります。この点については契約書や通知によって確認されます。損害金率の設定 : 遅延損害金には法定利率や契約によって決められた利率がありますので、それらを基に計算します。
遅延損害金の具体例
例えば、以下のケーススタディを考えてみましょう:
支払い期限 : 2023年5月10日実際の支払日 : 2023年6月10日遅延期間 : 30日適用利率 : 年間5%(0.0137%の日割り)
この場合、遅延損害金は次のように計算されます:
項目
説明
元本
100,000円(借入額等)
遅延期間(日数)
30日
利率(日割り)
遅延損害金
4,110円(100,000円 × 0.0137% × 30)
このようにして具体的な数字を出すことで、「遅延損害金 いつまで」発生するか、その影響が明確になります。私たち自身でも、このプロセスをしっかりと理解し管理することが重要です。
遅延損害金を回避するための対策
遅延損害金を回避するためには、いくつかの具体的な対策を講じることが重要です。これにより、債務者としての私たちが不利益を被らないようにし、適切な資金管理を行うことが可能になります。
まず最初に考慮すべきは、支払い期日の明確化 です。契約書や合意文書において支払い日を明記し、その期限について双方で確認することで、誤解や混乱を防ぐことができます。
定期的なコミュニケーション : 債権者との連絡を密にし、支払い状況について情報共有を行うことで、お互いの理解が深まります。支払いプランの設定 : 支払能力に応じた現実的なスケジュールを立てることも大切です。無理のないプランであれば、遅延リスクも低減します。早期対応 : 万一、支払えない状況になった場合には速やかに債権者へ連絡し、事情説明と共に代替案を提案しましょう。この姿勢が信頼関係につながります。
契約条件の見直し
また、新しい契約や既存の契約については、その内容を定期的に見直すことも有効です。特に利率や損害金条項など、不利になる可能性がある条件については注意深く検討しましょう。このような見直しによって、自身の立場を守る手段となります。
予備資金の確保
さらに、万全な体制として予備資金の確保 も挙げられます。突発的な出費や収入減少への備えとして一定程度のお金を蓄えておくことで、急な支払いにも対応できる余裕が生まれます。この準備は精神的にも安心感につながり、本来の業務運営にも集中できる環境づくりになります。
対策項目
説明
支払い期限の明確化
契約書で明示された期限の日付確認と周知徹底。
定期的なコミュニケーション
< td > 双方間で進捗報告など情報交換.
早期対応 < td > トラブル発生時には迅速かつ誠実な対応.
This way, by implementing these measures, we can effectively manage our obligations and minimize the risk of incurring unnecessary costs related to late damages. Understanding “遅延損害金 いつまで” becomes not only a matter of compliance but also a strategic approach to financial management.