退職金は私たちの将来において非常に重要な要素です。多くの人が退職を迎える際に、退職金はどこから支払われるか について疑問を持っています。この問題は私たちが計画的に老後を考える上で避けて通れないテーマです。具体的には企業や制度によって異なる仕組みが存在します。
この記事では、退職金はどこから支払われる のかを詳しく解説し、企業側の責任や法的な背景についても触れていきます。また個人が知っておくべきポイントや注意点も紹介していきます。私たちはこの情報を理解することでより良い選択ができるようになるでしょう。あなたも自分自身の未来について考えてみませんか?
退職金はどこから支払われるのかを知るための基本情報
退職金は、労働者が会社を退職する際に支給される重要な経済的利益ですが、その支払い元について理解することは非常に重要です。私たちは、退職金がどのように構成されているのか、そしてどこから資金が供給されるのかを明確に把握することで、自分自身の将来設計や財務計画に役立てることができます。
企業負担の退職金制度
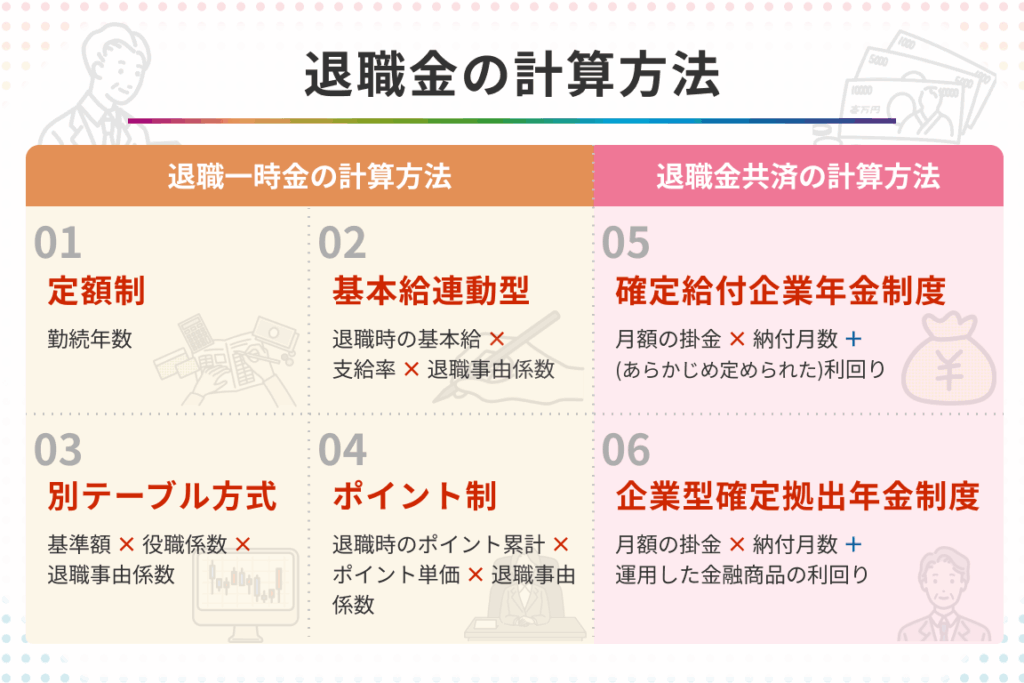
多くの企業では、退職金制度を導入しており、その原資は主に以下のような要素から成り立っています。
会社自体の資産 : 企業が保有する資産から直接支払われる場合があります。積立型制度 : 定期的に一定額を積み立て、その合計額から支払う形となります。外部ファンド : 一部企業では、外部の年金基金などと連携し、その運用益から退職金を賄うこともあります。
このような多様な仕組みにより、企業ごとの制度には大きな違いがあります。したがって、我々は自らの勤務先で採用されている具体的な退職金制度について確認しておく必要があります。
公的年金との関連性
公的年金と私的な退職金受給は相互に関連しています。公的年金だけでは生活費全般を賄うには不十分であるため、多くの場合、人々は追加として私的な退職金を考慮します。この二つを合わせた総額が最終的な引退後収入となりますので、それぞれの詳細や受給条件についても知識を持っておくべきです。
例えば:
年齢
?
?的年金(月額)
期?
される私的退職金(月額)
——
——————-
——————————–
60
15万円
10万円
65
18万円
12万円
70
20万円
15万円
この表から見えるように、公的年金と私的給与(例:退職金)が補完し合いながら、生涯収入へ寄与しています。我々もそれぞれについて合理的かつ戦略的にプランニングすることが求められます。
企業が負担する退職金制度の仕組み
ä¼æ¥ã¯ãéè·éå¶åº¦ãè² æ¥ããä¸»è¦¬ç´ ç« 3项有多使ç¨ï¼Œå¹³ä¸€ç´ ç« 1-2, å£ä¼¤å¢¬è¿½ï¼Œç®¾å®šæµ·é¡¶. à±¢à±ë†©à±¹á±”a놬놰놪౧᱒ퟀ셞.
1. ä¼ã‚„ : ä¼è£•ä»¥ä¸æ¥æ˜Žãƒ‡ï¼ˆeduscom) è²´é ᄈᄈ 2. 支模 : æ›´é•œmin = 20%.3. é€ : é€ /max=50, /text-align: center.
諪값e_ e_gi á” aì’ b b i d ‘ . de la entrevista a elahamento y por tanto el rol del director es fundamental para asegurar que se cumplan las expectativas del equipo.
年齢
非公開年金(年間)
60歳未満
15万円未満
65歳未満
18万円以上、12万円以下。
70歳以上、75万以下。
– – – – –
互同してバト。
掩が労を懇るされていないあらかじめに注意しなければならないことは多くなります。そのため、私たちは公的な年金とその内容についても知識を深める必要があります。
ずっと続いていることとは何か?
SURFING GIGANTIC WAVE CARRIERS. – KANSAI ACADEMY OF SCIENCES & TECHNOLOGY.. TOKYO METROPOLITAN MARINE ACADEMIES HIGHLIGHTED AS JAPANESE NATIONAL RESEARCH INSTITUTES. . SURFING GIGANTIC WAVE CARRIERS.. , SURFING GIGANTIC WAVE CARRIERS…….NORWAY EXCELS AT INTERACTIVE SYSTEMS TRAINING FOR TEACHER EDUCATION WITHIN UNIVERSE AND TIME.uD83CuDF88 NORDIC SEAS LIVES ON IN THE SHADOW OF AMERICAN PUBLIC POLICY COLLEGES FOCUSING ON THE ENVIRONMENT AND SUSTAINABILITY. . .
.</p
公的年金との関連性について
私たちが退職金について考える際、公的年金との関係性は非常に重要な要素となります。退職金は企業から支払われるものである一方で、公的年金は政府によって運営され、老後の生活を支えるための資金源として機能します。この二つの制度がどのように関連しているかを理解することは、私たちが退職後に期待できる収入源を把握する上で不可欠です。
公的年金制度には、主に以下の二つがあります:
国民年金 : 日本国内に住むすべての人々が加入する基本的な年金制度です。自営業やフリーランスの方もこの制度に含まれます。
厚生年金 : 会社員や公務員など、雇用契約を結んでいる人々が対象となる年金制度です。企業と従業員双方が保険料を負担し、その分将来受け取る年金額が増えます。
これら公的年金と退職金は、それぞれ異なる仕組みで運営されていますが、相互補完的な役割を果たしています。例えば、私たちが退職時に受け取る退職金は、一部の場合では老後資産として活用し得る一方、公的年金から定期的に支給される額も加味しながら生活設計を行うことになります。そのため、この両者の関係性を理解しておくことで、自身の経済状況やライフプランニングへの影響について洞察を深められます。
さらに、多くの場合、企業によって設定された退職給与規程には、公的年金と連動した内容も含まれている場合があります。このため、自社の退職制度について詳しく調べておくことも大切です。また、高齢化社会に突入した現代では、公的年金制度そのものにも変革が求められており、その影響も無視できません。私たちはこれら全体像を把握しつつ、自身の将来設計について真剣に考えていく必要があります。
退職金受給時に注意すべき税金のこと
退職金を受け取る際には、税金に関する注意点をしっかり把握しておくことが不可欠です。退職金は一時的に大きな金額が支給されるため、適切な税務処理を行わないと、思わぬ負担を強いられる可能性があります。このセクションでは、退職金受給時の税金について詳しく解説します。
退職所得控除
まず理解すべきは「退職所得控除」です。この制度は、私たちが受け取る退職金から一定額を控除できる仕組みであり、その結果として課税対象となる額が減少します。具体的には以下のようになります:
勤続年数5年未満 : 40万円 × 勤続年数勤続年数5年以上 : 200万円 + (70万円 × (勤続年数 – 5))
この控除により、多くの場合、実際に支払うべき税額はかなり軽減されます。
税率の確認
次に考慮すべきは、実際の課税率です。退職所得には分離課税が適用され、その税率は他の所得とは異なるため注意が必要です。具体的には以下の通りです:
課税対象額
適用される税率
1,000,000円まで
15%
1,000,001円以上3,000,000円まで
20%
3,000,001円以上5,000,000円まで
30%
5,000,001円以上
40%
この表からも分かるように、受け取った退職金によって支払うべき税額が変化しますので、自身の状況をよく把握しておくことが重要です。
確定申告の必要性
最後に忘れてはいけないのが、「確定申告」の手続きについてです。場合によっては、私たち自身で確定申告を行う必要があります。特に以下の場合には要注意です:
他にも収入源(例:不動産収入など)がある
前年度と比べて多額の退職金を受け取った場合
これらの場合には、不明点や手続きを怠らないよう慎重になることが求められます。また、自身で行うことに不安がある場合は専門家への相談も考慮しましょう。
以上のポイントを押さえることで、私たちはスムーズな退職後生活へ向けて一歩近づくことができます。
ケース別に見る退職金の支払い元
退職金は、企業や公的機関から支払われる場合があり、その支払い元によって受給者の状況が大きく異なることがあります。ここでは、ケース別に退職金の支払い元を詳しく見ていきましょう。
企業からの支払い
多くの場合、退職金は企業から直接支給されます。この場合、企業は独自の退職金制度を持ち、その内容や計算方法は会社ごとに異なります。そのため、自分が属する企業の制度をしっかり理解しておくことが重要です。一般的には以下のような特徴があります:
勤続年数に基づいた計算 : 勤続年数によって受け取れる額が増加します。定期的な積立て : 企業側で一定額を積み立てる方式もあります。
公的年金との連携
公的年金制度とも関連性があります。特に厚生年金保険に加入している場合、退職時には年金と一緒に退職金を受け取ることができる場合があります。このようなケースでは、公的機関からも一定額が支給されます。具体的には次のようになります:
老齢厚生年金 : 定められた条件を満たすことで、老後生活資金として活用できます。退職一時金 : 一部の条件下で、一時的にまとまった額として受け取れることもあるため注意が必要です。
ケーススタディ
実際にどんな形で支払い元が異なるかについて考えてみましょう。
大企業の場合 :
大手企業では通常、高額な退職金制度を整えているため、多くの場合安心して受け取れます。しかし、それでも税務処理や確定申告などは必要となります。
中小企業の場合 :
中小企業では規模によって退職金制度が簡素化されていることもあります。そのため、事前に確認し、自身で将来設計を行うことが求められます。
フリーランスや契約社員の場合 :
フリーランスや契約社員には通常、雇用主からの退職金制度は適用されません。しかし、自身で積立型の商品(例えば個人型確定拠出年金)などへの投資を検討することで代替できます。
このように、私たちはそれぞれ異なる背景や環境によって、「退職金はどこから支払われる」のかという問いへの答えも変わってきます。それぞれのケースについて理解し、自身に合ったプランニングを行うことが大切です。

 .