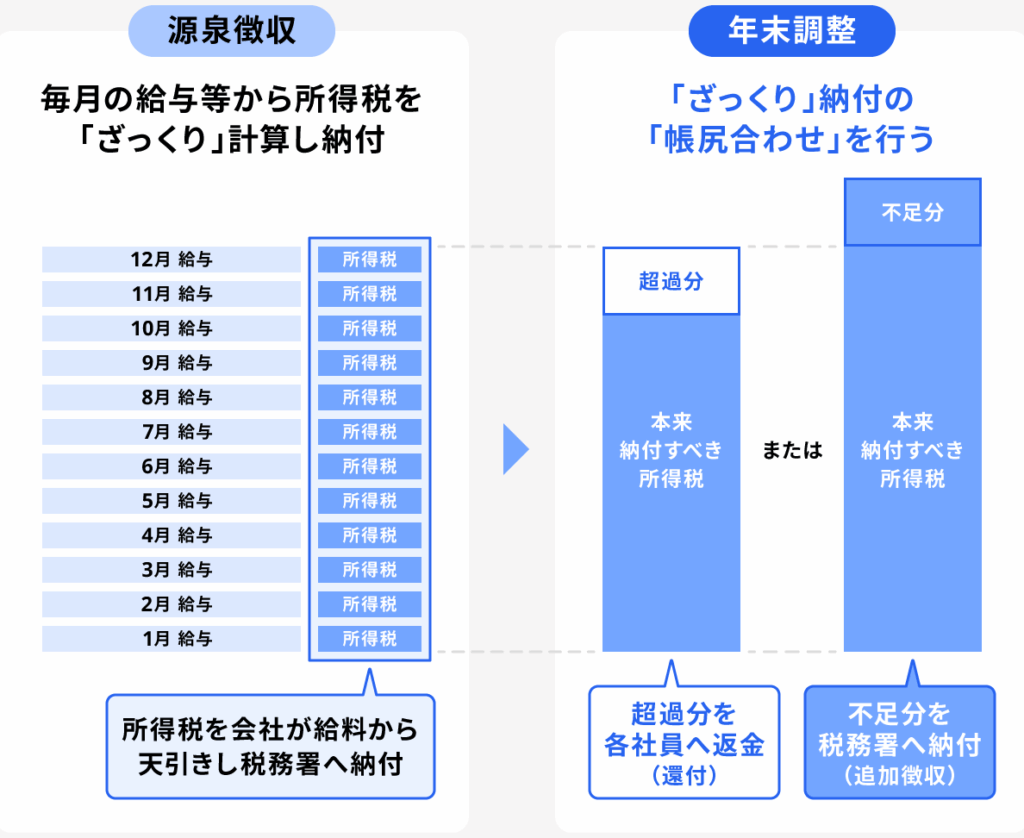
住宅ローン控除は私たちが賢く資産を管理するための強力な手段です。この制度を活用することで、年末調整において還付金を受け取ることができます。しかし、具体的に住宅ローン控除 年末調整 還付金 いくら受け取れるのでしょうか。多くの方がこの疑問を抱えていると思います。
この記事では、住宅ローン控除の基本や年末調整の流れについて詳しく解説しながら、実際に還付金がどれほどになるのかを明らかにします。また必要な書類や申請方法についても触れていきます。私たちは皆さんがこの制度を最大限に活用できるようサポートしたいと考えています。この機会にぜひ理解を深めてみませんか?
の計算方法
住宅ローン控除による年末調整での還付金は、私たちが受け取ることのできる重要なメリットです。実際にいくら受け取れるかを計算するためには、いくつかの要素を考慮する必要があります。まず、住宅ローンの残高や利息、所得税率などが関係してきます。
還付金の計算式
還付金は以下のような計算式で求められます:
- 対象となる住宅ローン残高(借入額)の一定割合
- 適用される税率(所得税率)
- 控除限度額
具体的には次のように計算します。
| 項目 | 内容 |
|---|---|
| 住宅ローン残高 | 最大4,000万円まで(新築の場合) |
| 控除率 | 1%(一般的な場合) |
| 納税者の所得税率 | 10%〜45%(個人によって異なる) |
この情報を元に、例えば借入額が3,000万円の場合、その1%は30万円になります。この金額は基本的な控除額ですが、自分自身の所得税率によってさらに変動します。もし、おおよそ20%の所得税が課せられる場合、最終的に受け取れる還付金は6万円ということになります。
計算例
実際に具体例を挙げてみましょう。仮にAさんが以下の条件で住宅ローンを利用したとします。
- 借入額: 3,500万円
- 所得税率: 15%
- 控除期間中毎年同じ状況
この場合、
- 控除可能額 = 借入額 × 控除率 = 3,500万 × 0.01 = 35万円
- 還付金 = 控除可能額 × 所得税率 = 35万 × 0.15 = 5万2500円
このようにして、自身の状況に応じた還付金をしっかりと把握することが大切です。また、このプロセスでは正確な数値を基に計算することで、最大限還付金を受け取るためにも役立ちます。
還付金を最大化するためのポイント
私たちが住宅ローン控除による年末調整で受け取る還付金を最大化するためには、いくつかのポイントを押さえておくことが重要です。これらのポイントを理解し、実践することで、より多くの還付金を受け取れる可能性があります。
### 1. 借入額の最適化
まずは、住宅ローンの借入額について考慮しましょう。借入額が大きいほど控除対象となる金額も増えるため、自身に合った最適な借入額を設定することが大切です。ただし、無理な借り入れは避けましょう。
### 2. 所得税率の見直し
次に、自分自身の所得税率を見直すことも重要です。所得税率が低いと相対的に還付金も少なくなるため、必要に応じて所得を管理したり、副収入などで申告内容を調整することで、高い税率になるよう工夫できます。
### 3. 控除限度額の把握
また、控除限度額についてもしっかり把握しておきましょう。新築の場合は最大4,000万円までですが、中古物件では条件が異なる場合があります。この点について詳しく理解し、自分自身のケースに合った情報を確認しましょう。
| 項目 | 内容 |
|---|---|
| 新築の場合 | 最大4,000万円 |
| 中古物件の場合 | 購入時期や条件によって異なる |
### 4. 必要書類と手続き
さらに、年末調整で必要な書類や手続きを正確に行うことも忘れてはいけません。不備や誤りがあると、本来受け取れるはずだった還付金が減少してしまいます。事前に必要書類リストを作成し、不足なく準備しましょう。
以上のポイントを踏まえながら自分自身の状況に合わせた戦略的なアプローチを取ることで、「住宅ローン控除 年末調整 還付金 いくら」について納得できる結果につながります。
年末調整で必要な書類と手続き
年末調整を行う際には、必要な書類と手続きを正確にこなすことが不可欠です。これにより、スムーズに還付金を受け取ることができるようになります。不備や誤りがあると、本来の還付金額が減少する可能性もあるため、慎重に準備していきましょう。
必要書類
年末調整で必要となる主な書類は以下の通りです:
- 源泉徴収票: 会社から発行されるもので、その年の所得税額や控除額が記載されています。
- 住宅ローン控除申請書: 住宅ローン控除を受けるためには、この申請書を提出する必要があります。
- 借入金残高証明書: 住宅ローンの借入先金融機関から取得し、現在の残高を示します。
- 登記事項証明書: 不動産登記簿から取得し、自宅の所有権を確認するために必要です。
これらの書類は、できるだけ早めに用意し、不足がないか確認しましょう。
手続きフロー
年末調整の手続きは次のステップで進めます:
- 必要書類を集める: 上記で挙げた全ての必要な書類を揃えます。
- 住宅ローン控除申請書を書く: 書式に従って正確に記入します。
- 会社へ提出: 完成した申請書とその他必要な資料を人事部門または経理部門へ提出します。
- 結果通知を待つ: 年末調整後、還付金について通知されます。この際、自分自身でも確認しておくことが重要です。
| 項目 | 内容 |
|---|---|
| 源泉徴収票 | 所得税額・控除額など |
| 住宅ローン控除申請書 | 自己署名必須 |
| 借入金残高証明書 | 金融機関から取得 |
| 登記事項証明書 | 自宅所有権確認用 |
このように、一連の手続きを踏むことで、「住宅ローン控除 年末調整 還付金いくら」について適切な対応ができます。私たち自身でも十分理解しながら、このプロセスを進めていくことが大切です。
住宅ローン控除の対象となる条件とは
住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。この控除は、私たちが住宅ローンを利用して自宅を取得する際に税金の軽減を図る手段ですが、その適用には厳密な基準があります。具体的な条件について見ていきましょう。
1. 住宅の要件
- 居住用であること: 住宅ローン控除は、自ら居住するための住宅にのみ適用されます。投資目的や賃貸目的で取得した物件は対象外です。
- 床面積の基準: 対象となる住宅は、延べ床面積が50平方メートル以上である必要があります。これは、小規模な物件では控除を受けられないことを意味します。
2. 借入金関連
- 借入額の制限: 控除対象となる借入金額には上限が設定されています。一般的には、最高4000万円までが対象とされ、この範囲内であれば最大限度額に応じた控除が可能です。
- 借入先金融機関: 借り入れ先が金融機関(銀行など)であることも重要です。親族からの借り入れや非正規業者からの融資は認められません。
3. 所有権と登記
- 所有権の確認: 自宅として使用するためには、不動産登記簿において所有者として登録されている必要があります。この登録によって私たち自身がその物件に対して法的な権利を持つことが証明されます。
これら全ての条件をクリアしない限り、「住宅ローン控除 年末調整 還付金いくら」を最大化することは難しくなりますので、一つ一つ確認しながら進めていくことが大切です。
還付金が振り込まれる時期と注意点
還付金が振り込まれる時期は、年末調整の手続きが完了した後に決まります。一般的には、年末調整を行った翌年の1月から2月頃に還付金が指定口座に振り込まれることが多いです。しかし、この時期は金融機関や提出書類の状況によって変動する可能性がありますので、事前に確認しておくことが重要です。
具体的な注意点として以下の点を挙げます。
- 申告内容の確認: 還付金額や口座情報に誤りがないか、必ず再確認しましょう。間違った情報を提供すると、還付金の振込が遅れる原因となります。
- 金融機関の処理時間: 振込処理は金融機関によって異なるため、実際に口座に反映されるまでには数日かかる場合もあります。特に繁忙期は処理が遅れることも考慮しておきたいです。
- 税務署との連携: 控除関連で不明点がある場合は、自分で解決せず税務署へ問い合わせることをおすすめします。正確な情報を得ることで、不安要素を軽減できます。
私たち自身もこれらのポイントを踏まえて準備し、有意義な住宅ローン控除 年末調整 還付金 いくら受け取れるかという期待感を持ちながら待つよう心掛けたいですね。また、万一の場合にも備えた対策を講じておくと安心です。