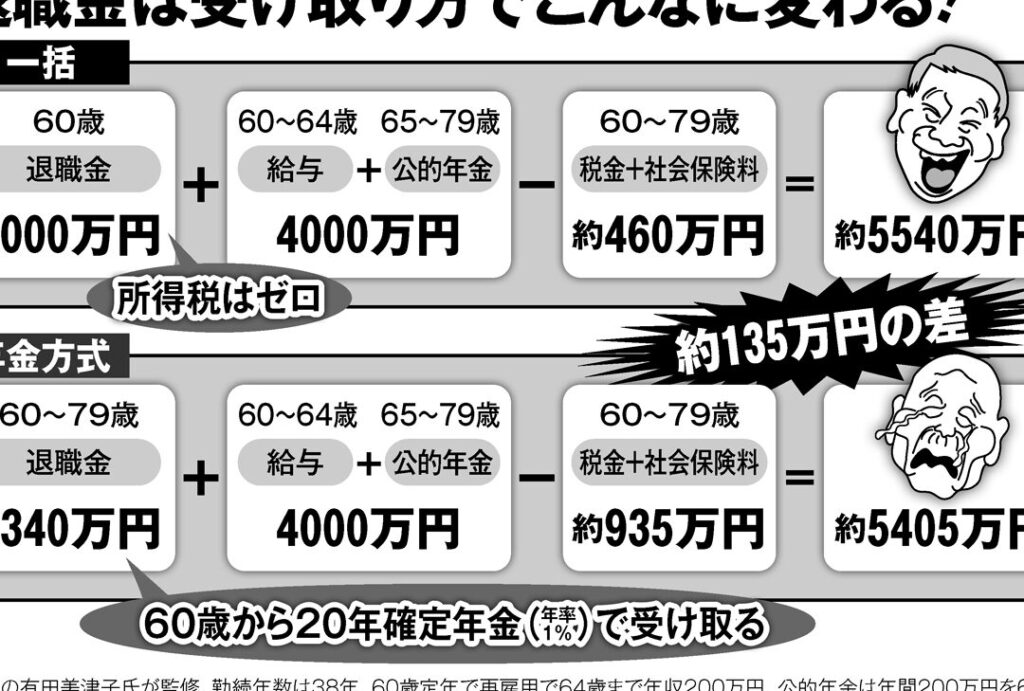
退職金は人生の大きな転機となる重要な資金です。特に2000万円の退職金の税金はいくらかを理解することは、私たちが将来の生活設計を考える上で欠かせません。このテーマについて詳しく解説し、税負担を軽減する方法や具体的な計算例もご紹介します。
私たちはこの問題に直面したとき、正確な情報が必要です。2000万円の退職金に対する課税額はどれほどになるのでしょうか? 税率や控除額について知ることで、より良い選択肢が見えてくるでしょう。本記事では、複雑な税制度をわかりやすく整理し、皆さんが安心して退職後の生活を楽しめるようサポートします。興味深い内容満載なのでぜひ最後までお読みください。
2000万円の退職金の税金はいくらか計算する方法
退職金にかかる税金を計算する方法は、いくつかのステップに分けて考えることができます。私たちは、まず退職金額を基にした課税対象額を算出し、その後適用される税率や控除を考慮して最終的な税額を求めます。具体的には、以下の手順で進めてみましょう。
退職金の課税対象額の計算
- 基本的な情報収集:
- 退職金の総額(この場合は2000万円)
- 勤続年数や支給された年数など
- 特別控除の適用:
退職所得には特別控除があり、勤続年数によって異なる控除額が設定されています。例えば、次のように計算します。
- 勤続年数が20年以上の場合:800万円
- 勤続年数が10年以上20年未満の場合:600万円
- 勤続年数が10年未満の場合:300万円
- 課税所得の計算:
課税対象となる退職所得は次の式で求められます。
[
text{課税対象額} = (text{退職金} – text{特別控除}) div 2
]
税率と最終的な税負担
次に、この課税対象額に対して適用される所得税及び住民税を考慮します。日本では、段階ごとの累進課税制が採用されていますので、それぞれの収入帯ごとに異なる税率が適用されます。
- 所得税込表から該当する区分を確認し、必要な累積量とその結果として発生する納付義務について理解しましょう。この点も重要です。
| 所得区分 |
所得税率 |
| 195万円以下 |
5% |
| 195万超〜330万以下 |
10% |
| 330万超〜695万以下 |
20% |
| 695万超〜900万以下 |
23% |
これらすべてを組み合わせることで、「2000万円の退職金の税金はいくら」という問いへの答えへと辿り着きます。そして、このプロセス全体から見えてくる重要なポイントは、自身が受け取った退職金からどれだけ実際に手元に残すことができるかということです。そのためにも正確な計算と情報把握は欠かせません。
退職金にかかる税率とその仕組み
退職金にかかる税率は、受け取った額面金額や勤続年数、適用される控除などによって異なります。日本の税制では、退職所得に対して特別な課税方法が定められており、この仕組みを理解することで「2000万円の退職金の税金はいくら」になるのかを明確に把握できます。
まず、退職所得は通常の所得とは異なるため、その計算方式も独自です。具体的には、収入から特別控除額を差し引いた後、その残りを2で割って課税対象となる金額を求めます。このプロセスによって得られた課税対象額に対して、次のような累進課税が適用されます。
| 課税区分 |
対応する所得税率 |
| 195万円以下 |
5% |
| 195万超〜330万以下 |
10% |
| 330万超〜695万以下 |
20% |
| 695万超〜900万以下 |
23% |
| 900万超〜1800万以下 |
33% |
| 1800万円以上 |
40%
この表からわかるように、高い収入帯ほど高い税率が適用されるため、自身の退職金がどの区分に該当するか確認することが重要です。また、住民税も考慮する必要がありますので、実際にはさらに負担が増える可能性があります。
したがって、「2000万円の退職金の税金はいくら」という問いへの答えは、一概には言えず、自身の状況や勤続年数によって変わります。正確な計算と事前準備を行うことで、不安なく受け取れるようになりますので、この点もしっかりと押さえておきましょう。
控除制度を利用した税負担の軽減方法
退職金にかかる税負担を軽減するためには、控除制度をうまく活用することが重要です。日本の税制では、特定の条件を満たすことで適用される控除がいくつかあり、これにより課税対象額を減らすことが可能です。このセクションでは、私たちが知っておくべき主要な控除について詳しく解説します。
特別控除の具体例
退職所得には特別控除が設けられており、この控除は勤続年数によって異なります。以下はその計算方法と具体的な控除額の例です:
- 勤続年数20年未満の場合:40万円 × 勤続年数
- 勤続年数20年以上の場合:800万円 + 70万円 × (勤続年数 – 20)
このように、勤続年数が長いほど高い金額の控除が受けられるため、自身の状況に応じてしっかりと確認しておきたいところです。
控除制度利用時の注意点
控除を利用する際には、いくつかの注意点があります。以下はその主なポイントです:
- 申告期限:退職後、一定期間内に申告しないと控除を受ける権利を失う場合があります。
- 必要書類:正確な情報提供や証明書類(退職証明書など)が求められますので準備しておきましょう。
- 他の収入との兼ね合い:他の所得も考慮した上で全体的な税負担を評価する必要があります。
これらの点に留意しながら、自分自身または専門家と相談しつつ適切な手続きを行うことで、「2000万円の退職金の税金はいくら」になるか、その負担を軽減できる可能性が高まります。
退職金受取時の注意点とアドバイス
退職金を受け取る際には、いくつかの重要な注意点があります。特に、税金や控除に関する理解が不十分だと、思わぬ問題が発生することもあります。このセクションでは、「2000万円の退職金の税金はいくら」となるかを考慮した上で、私たちが留意すべきポイントについて詳しく解説します。
受取方法の選択
退職金を受け取る方法には、一時金として一括で受け取る場合や年金形式で分割して受け取る場合などがあります。それぞれの選択肢には以下のような特徴があります:
- 一時金:大きな額を一度に手に入れることができるため、その後の運用次第では資産形成につながります。ただし、多額の課税対象となり得ます。
- 年金形式:分割して受け取ることで年間所得を抑えられ、結果的に税負担を軽減できます。しかし、生涯安定した収入確保には工夫が必要です。
このように、自身のライフプランや経済状況に基づいて適切な受取方法を選ぶことが重要です。
申告準備と書類
退職後は必要な書類を整えることも忘れてはなりません。具体的には以下の書類が求められます:
- 退職証明書
- 年末調整関連資料
- 他所得証明(ある場合)
これらは正確な申告と控除適用に不可欠ですので、早めに準備しておくと安心です。また、不明点や不安があれば専門家への相談も検討しましょう。
将来計画との調和
退職金は人生設計にも影響します。そのため、他の収入源とのバランスを考える必要があります。特に以下の場合には注意しましょう:
- 副収入:副業などから得た収入との兼ね合いで全体的な課税額が変動します。
- 生活費計画:今後数年間でどれだけ使うか見積もっておくことで、お得感や節約効果を最大化できます。
このような視点から「2000万円の退職金の税金はいくら」になるか予想し、それによって賢い選択肢を見出すことが肝要です。
他の収入との関係性について詳解
退職金を受け取る際には、他の収入との関係性についても十分に考慮する必要があります。特に、副収入や年金などの他の所得と合算されることで、全体的な税負担が変わってくるためです。このセクションでは、「2000万円の退職金の税金はいくら」となるかを理解する上で重要なポイントをご紹介します。
副収入との兼ね合い
副業や投資から得た収入は、退職金と併せて課税対象となります。これにより、私たちの所得税率は影響を受けます。例えば、副業から年間100万円の利益がある場合、その分も含めて総所得額が計算され、結果として高い税率が適用されることがあります。そのため、自身の副収入を把握し、それに応じた対策を立てることが肝要です。
- 複数の収入源: 複数の副収入がある場合、それらすべてを合算して申告します。
- 所得控除: 副業によって生じた経費は控除対象となりえますので、これらをきちんと管理することが重要です。
生活費計画との関連性
また、退職後にどれだけ生活費がかかるかという見積もりも大切です。退職金と他の収入源を合わせた時点で、自分自身や家族に必要な支出を考慮し、その範囲内で賢く資産運用することが求められます。このような視点から、「2000万円の退職金」に加えてどれだけ使えるお金があるかという全体像を把握しましょう。
| 項目 |
予想額(円) |
| 退職金(2000万円) |
20,000,000 |
| 年齢別年金(例: 年間120万円) |
1,200,000 |
| その他副収入(例: 年間50万円) |
500,000 |
| 総所得額合計 |
21,700,000円 |
この表から見るように、私たち自身の生活設計によっては、意外にも多くのお金が手元に残る可能性があります。しかし、このような状況でも適切な納税準備は欠かせません。他国籍など特殊なケースでは異なるルールも存在しますので、専門家への相談も選択肢として検討すると良いでしょう。
|