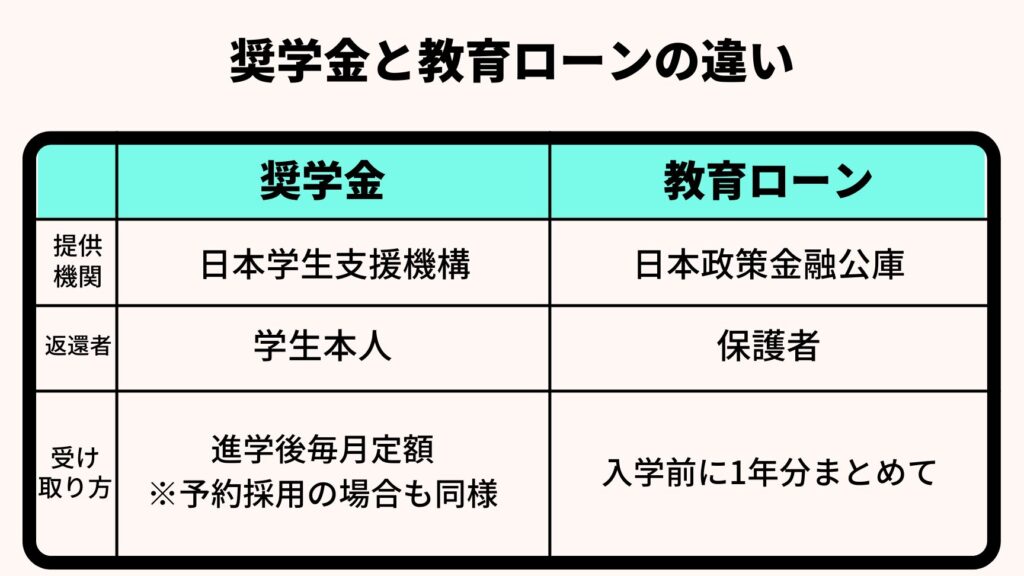
私たちの未来を築くためには教育が欠かせません。しかし、進学に必要な資金をどのように調達するかは大きな課題です。奨学金と教育ローンどっちがいいのかを考えることは、多くの学生やその家族にとって重要な選択です。本記事ではそれぞれのメリットとデメリットを比較し、最適な選択肢について深掘りしていきます。
奨学金は返済不要で経済的負担が軽い一方で、競争が激しいという特性があります。一方教育ローンは、柔軟な返済プランが魅力ですが返済義務があります。このように異なる特徴を持つ二つの資金調達方法について理解を深めましょう。私たちはどちらが自分たちに合っているのか一緒に考えてみませんか?
奨学金と教育ローンどっちがいい?メリットの比較
奨学金と教育ローンの選択は、私たちにとって重要な決断です。それぞれに独自のメリットがあり、どちらがより適しているかを理解することが大切です。ここでは、奨学金と教育ローンの利点を比較し、それぞれの特徴を把握しましょう。
奨学金のメリット
- 返済不要: 奨学金は通常、成績や特定の条件を満たすことで支給されるため、一度受け取れば基本的には返済する必要がありません。
- 経済的負担軽減: 学費や生活費を助けてくれるため、学生生活を送る上での経済的なストレスが少なくなります。
- 多様な種類: 大学や団体によって提供される奨学金はさまざまで、自分に合ったものを見つける楽しみもあります。
教育ローンのメリット
- 迅速な資金調達: 教育ローンは申請から融資まで比較的短期間で行えるため、急ぎの場合にも対応できます。
- 利用範囲の広さ: 学費だけでなく、教材費や生活費なども含めて借り入れが可能です。
- 柔軟な返済プラン: 多くの場合、自分に合った返済プランを選ぶことができるので、将来への計画も立てやすくなります。
両者にはそれぞれ異なる強みがあります。私たちは、自身の状況や将来計画について考慮しながら、この情報を基に判断することが求められます。次にデメリットについても理解し、それぞれの選択肢について深掘りしていきましょう。
デメリットを理解する重要性
デメリットを理解することは、奨学金と教育ローンどっちがいいかを考える上で非常に重要です。私たちは、選択肢の利点だけでなく、その潜在的なリスクや負担についても認識しなければなりません。特に返済義務や金利の影響は、将来的な経済状況に大きく関わってくるため、慎重に検討する必要があります。
まず、奨学金には条件がある場合が多く、その条件を満たさないと支給されないことがあります。そのため、自分の状況や成績によっては受け取れない可能性もあります。一方で教育ローンでは、高い金利が適用されることがあり、返済計画を立てる際にはその負担を十分に考慮するべきです。
次に、それぞれの選択肢には以下のようなデメリットがあります:
奨学金のデメリット
- 競争率: 奨学金には限りがあり、多くの場合応募者が多いため競争率が高いです。
- 条件付き: 学業成績や進級状況などによって継続支給されない場合があります。
教育ローンのデメリット
- 返済義務: 教育ローンは借入れ後必ず返済しなければならず、その負担は長期的に続きます。
- 高い金利: 金利によって総額が増え、予想以上の費用になる可能性があります。
これらのデメリットを把握することで、自分自身と家族への影響をより深く理解できるでしょう。それぞれの選択肢について正確な情報を持つことこそ、最終的に賢明な判断につながります。次なるセクションでは、実際の「返済の仕組みと負担」について詳しく見ていきましょう。
返済の仕組みと負担の違い
返済の仕組みは、奨学金と教育ローンの大きな違いです。このセクションでは、その具体的な違いと、それぞれが私たちに与える負担について詳しく見ていきます。
まず、奨学金の返済方式には主に「給付型」と「貸与型」の2種類があります。給付型は基本的に返済義務がなく、学業を修了した後も経済的負担が軽減される点が魅力です。一方で貸与型の場合、通常は一定期間内に返済しなければならず、その際には利息も発生します。これらの特徴は、私たちの将来において重要な影響を及ぼすことになります。
教育ローンの返済構造
教育ローンの場合、全額借入れた金額に対して利息が加算されるため、その総返済額は非常に高くなる可能性があります。一般的には以下のような特徴があります:
- 固定金利または変動金利: 利率によって支払うべき総額が異なるため、自分自身でリスクを管理する必要があります。
- 長期的な負担: 教育ローンは数年から十数年単位で返済し続ける必要があり、この期間中も他の生活費や貯蓄計画とのバランスを考慮しなければなりません。
| 要素 | 奨学金 | 教育ローン |
|---|---|---|
| 返済義務 | 条件付き(給付型)または有り(貸与型) | 必ず有り |
| 利子 | – | 発生(固定または変動) |
| 期間 | 短期的(卒業後など) | 長期的(数年〜十数年) |
このように、奨学金と教育ローンではそれぞれ異なるメリット・デメリットが存在します。我々が選択する際には、この情報を基に自分自身や家族への影響をよく考慮することが求められます。それぞれの選択肢から得られる利益だけでなく、自身への負担についてもしっかり理解しておくことが重要です。また次章では、「選択肢としての奨学金と教育ローン」に焦点を当てていきましょう。
選択肢としての奨学金と教育ローン
奨学金と教育ローンの選択肢は、私たちが教育を受けるための資金調達において重要な要素です。それぞれには独自の特徴や利点があり、どちらを選ぶべきかは個々の状況や目標によって異なります。私たちは、これらの選択肢を理解し、自身に最適な方法を見つけることが求められます。
奨学金のメリットとデメリット
奨学金を選ぶ際には、そのメリットとデメリットを考慮する必要があります。主なメリットとしては以下が挙げられます:
- 経済的負担軽減: 給付型奨学金であれば返済義務がなく、卒業後も経済的プレッシャーが少ない。
- 成績向上へのインセンティブ: 奨学金獲得には一定の成績基準が設けられている場合も多く、高いモチベーションにつながる。
一方で、デメリットも存在します:
- 競争率: 奨学金は限りある資源であるため、多くの場合申請者間で厳しい競争となる。
- 条件付き返済: 貸与型では返済義務があり、それに伴う利息も考慮しなければならない。
教育ローンのメリットとデメリット
教育ローンには具体的な特徴があります。まず、以下のようなメリットがあります:
- 借入額自由度: 自分自身の必要に応じて融資額を設定できるため、多様なニーズに対応可能。
- 信用構築: 教育ローンを利用して適切に返済すれば、将来的な信用スコア向上にも寄与する。
- Total repayment burden:Borrowing large sums means that total repayments can become burdensome over time, especially with accumulating interest.
- Lack of flexibility in repayment plans:If circumstances change, such as losing a job or unexpected expenses, it may be challenging to manage payments effectively.
このように、「奨学金と教育ローンどっちがいい」という問いには、一概に答えることはできません。それぞれ異なる条件や影響がありますので、自身や家族との相談を通じて慎重に判断することが大切です。また次章では「将来への影響」を掘り下げていきましょう。
将来への影響を考える
私たちが「奨学金と教育ローンどっちがいい」と考える際、将来への影響をしっかりと見据えることは非常に重要です。選択した資金調達方法は、単に今の学費を賄うだけでなく、卒業後の生活やキャリアにも大きな影響を及ぼす可能性があります。特に経済的な負担や返済計画は、長期的な視野で評価する必要があります。
### 経済的自由度とキャリア形成
奨学金を選んだ場合、その経済的負担の軽減から自由度が増し、自身の興味やキャリア志向に基づいた進路選択ができる可能性があります。例えば、給付型奨学金を受けている学生は、返済義務から解放されるため、リスクのある職業やスタートアップ企業に挑戦する余裕が生まれるでしょう。一方で教育ローンの場合、大きな借入額が将来的な収入に対して圧迫要因となることも考慮しなければなりません。