私たちは、企業や組織の財務状況を理解するために貸借対照表が欠かせないことを知っています。その中でも積立金は重要な役割を果たします。しかし、具体的に積立金 貸借対照表 どこに表示されるかをご存じでしょうか。この疑問は多くの人々が直面するものであり、正しい情報を得ることでより良い意思決定につながります。
この記事では、積立金が貸借対照表のどこに位置するのかについて詳しく解説します。具体的には、その表示位置が資産や負債とどう関連しているのかを明らかにし、読者が自身の理解を深められるようお手伝いします。私たちと一緒にこのテーマについて探求しませんか?あなたのビジネスや投資判断に役立つ情報が得られること間違いなしです。
積立金は、企業の財務状況を示す貸借対照表において重要な要素です。私たちは、この積立金が具体的にどこに表示されるのかを理解することで、企業の資産管理や財務戦略について深く考察することができます。
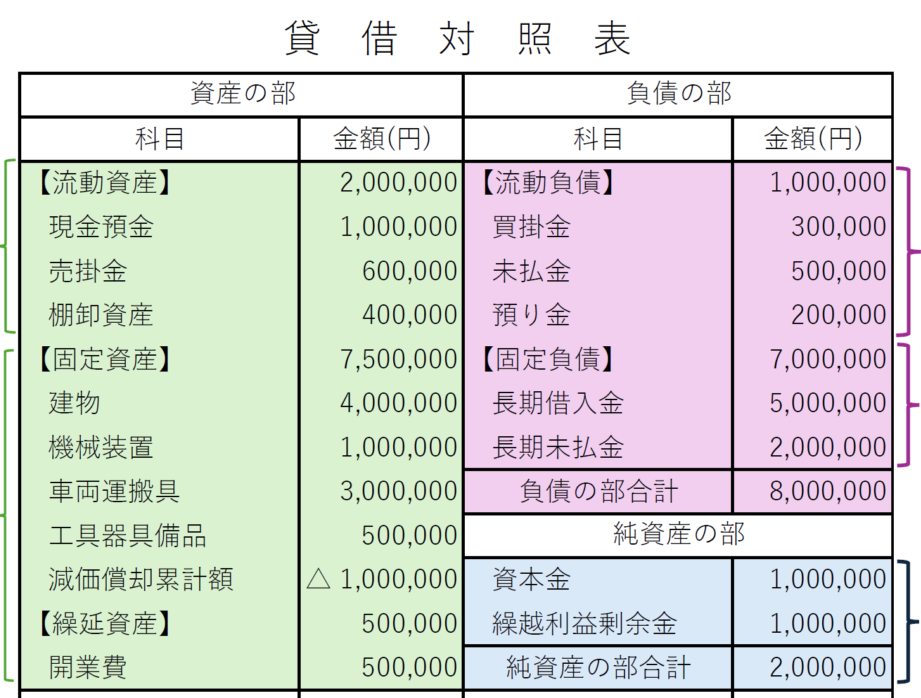
まず、貸借対照表には「資産」「負債」「純資産」の3つの主要なセクションがあります。ここで積立金は通常、「純資産」に分類されます。この部門には、企業が持つ自己資本や留保利益などが含まれています。積立金は、特定の目的に向けて蓄えられたものであり、その運用によって将来の投資や支出に備える役割を果たします。
資産と負債との関係
- 資産: 会社が保有する全ての財産(現金、不動産、有価証券など)。
- 負債: 会社が返済しなければならない義務(借入金、未払費用など)。
- 純資産: 資産から負債を引いた残りであり、企業の実質的な価値を示します。
このように見ると、積立金は純資産として位置づけられるため、それ自体は直接的な負債ではありません。しかしながら、その存在は他の財務指標や経営判断にも影響を与えるため、その詳細についてしっかり理解しておくことが重要です。
また、日本国内では一般的に会計基準によって積立金の表示方法やその報告義務が定められています。そのため、適切な形式で記載されることで投資家やステークホルダーへの透明性も確保されています。このような情報提供は企業信頼性にも寄与します。
貸借対照表における積立金の位置
は、企業の財務状態を理解する上で欠かせない要素です。積立金がどのように表示されているかに注目することで、私たちは企業の資源配分や将来への投資計画についてさらに深く分析できます。特に、この位置づけは投資家や経営者が意思決定を行う際に重要な情報となります。
一般的に、積立金は「純資産」の部門内で表示されます。このセクションには、留保利益や自己資本といった他の重要な要素も含まれています。具体的には、以下のような分類があります:
- 法定準備金: 法律によって積み立てが義務付けられている部分。
- 任意準備金: 会社が自主的に設定した目的別の積立。
- その他の準備金: 特定用途向け以外にも様々な形態があります。
このように、多様な種類の積立金が存在し、それぞれ異なる目的と影響を持っています。また、これらは企業評価や信用力にも直結しますので、その詳細な把握が必要です。さらに、日本では会計基準によってそれぞれの項目について明確な記載ルールがありますので、この点も考慮するべきでしょう。
| 分類 | 説明 |
|---|---|
| 法定準備金 | 法律上要求されるため必ず設置される。 |
| 任意準備金 | 会社独自で設定し、経営戦略によって変動可能。 |
| その他の準備金 | 用途不明または特定用途向け以外の場合もあり得る。 |
このようにして整理された情報は、株主やステークホルダーへの透明性を高めるだけでなく、企業自体の信頼性とも関連しています。従って、「積立金 貸借対照表 どこ」に関する理解を深めることは非常に価値ある作業だと言えるでしょう。
積立金と負債の関係について
積立金と負債の関係は、企業の財務健康を理解する上で重要な要素です。私たちは、これらがどのように相互作用し合っているかを知ることで、企業の資本構造やリスク管理について深い洞察を得ることができます。特に、積立金が蓄積されることで負債への依存度が低下する可能性があり、この点は経営戦略にも大きく影響します。
一般的に言えば、企業の負債は資金調達の手段として利用されます。ここで、積立金は自己資本として機能し、その存在によって以下のようなメリットがあります:
- 財務安定性: 積立金が豊富であればあるほど、企業は外部から借り入れる必要性が減少します。
- 信用力向上: 積立金によって強化された自己資本は投資家や金融機関から高く評価されます。
- 柔軟な資金運用: 蓄えた積立金は将来的な投資や不測の事態への備えとして活用可能です。
このように、積立金と負債とのバランスを取ることは非常に重要です。また、日本では会計基準によりこのバランスについても透明性が求められています。そのため、貸借対照表における表示方法や分類も慎重に行われており、この点も考慮すべきでしょう。
| 要素 | 影響 |
|---|---|
| 積立金増加 | 負債依存度低下及び財務安定性向上 |
| 負債増加 | リスク増大及び信用力低下可能性あり |
したがって、「積立金 貸借対照表 どこ」に関連した理解を深める際には、この二つの要素間の関係にも注目することが不可欠です。この視点から分析を行うことで、より正確な企業評価につながります。
企業会計基準とその影響
企業会計基準は、積立金の貸借対照表における表示方法に多大な影響を及ぼします。これらの基準は、企業が財務情報を透明かつ正確に報告するためのルールを定めています。特に日本では、一般的な会計原則(GAAP)や国際財務報告基準(IFRS)が採用されており、それぞれで積立金の取り扱いが異なる場合があります。
例えば、積立金は通常、自己資本として分類されるため、その位置づけが負債とどのように関連しているかを理解することが重要です。このため、私たちは以下のポイントについて詳しく見ていく必要があります:
- 基準による分類: 積立金がどのように貸借対照表上で示されるかは、適用される会計基準によって決まります。
- 開示要件: 企業は積立金について詳細な情報を開示する義務があります。これには、その性質や用途なども含まれます。
- 影響力: 会計基準によって求められる表示方法は、投資家や金融機関からの信頼度にも影響します。
| 項目 | 内容 |
|---|---|
| 日本GAAP | 自己資本として分類し、詳細開示が求められる。 |
| IFRS | 同様だが、一部規定に違いあり。 |
さらに、私たち自身もこの知識を活用して、「積立金 貸借対照表 どこ」といった問いへの理解を深めていくことができるでしょう。正しい情報とその適切な解釈によって、企業評価や投資判断もより明確になります。それゆえ、このセクションで述べた内容は非常に重要と言えるでしょう。
積立金を正しく理解するためのポイント
私たちが積立金を正しく理解するためには、いくつかの重要なポイントに焦点を当てる必要があります。まず、積立金は企業の財務状況を評価する上で欠かせない要素であり、その位置づけや性質は様々な側面から考慮されます。このセクションでは、特に注意すべきポイントを詳述します。
積立金の種類とその目的
積立金にはさまざまな種類が存在し、それぞれ異なる目的があります。例えば:
- 法定積立金: 法律で定められた条件に基づいて積み立てられる資金。
- 任意積立金: 企業の経営判断によって設けられるもので、将来の支出や投資に備えるために使用されます。
これらの違いを理解することは、貸借対照表上での表示方法にも影響を与えるため、大変重要です。
貸借対照表への影響
また、私たちが知っておくべきもう一つの重要な点は、積立金が貸借対照表上でどのように表示されるかということです。一般的には自己資本として分類されるため、その計算方法や開示要件も企業ごとに異なる場合があります。このため、以下のような情報も確認しておく必要があります:
- 会計基準による違い: 日本GAAPとIFRSなど、それぞれ異なる規定がある。
- 開示内容: 企業は投資家向けに詳細な説明責任が求められる。
このようにして得た情報は、「積立金 貸借対照表 どこ」という問いへの答えにも直結します。
| 項目 | 内容 |
|---|---|
| 法定積立金 | 法律によって義務付けられている。 |
| 任意積立金 | 経営判断による柔軟性がある。 |
最後に、この知識を深めることで私たちは企業分析や投資判断についてより良い決断を下すことができるでしょう。その結果、財務報告書全体を見る時にもより洞察力豊かな視点を持つことになります。