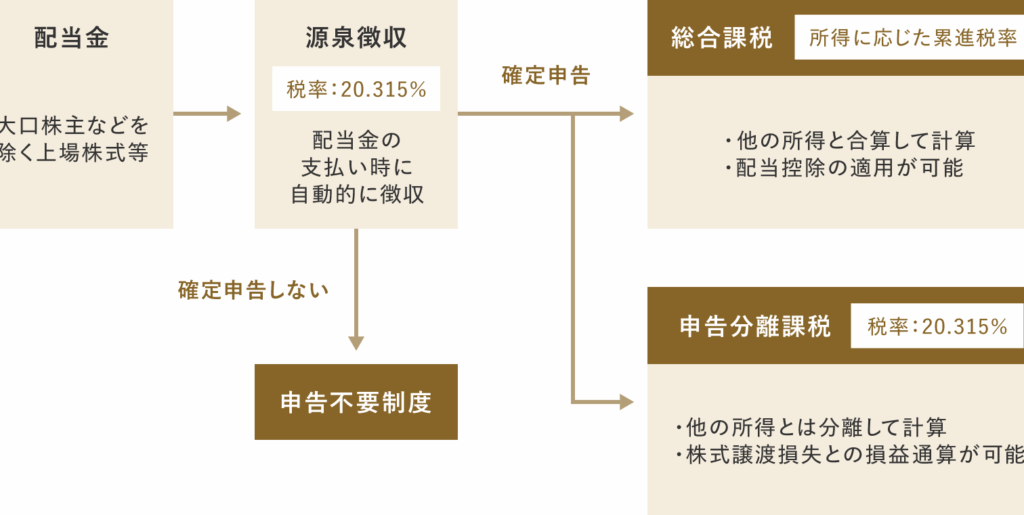
私たちが投資を行う際に重要な要素の一つが配当金の税金です。特に、は、多くの投資家が直面する悩みです。それぞれの課税方式には利点と欠点があり、適切な選択をすることで手取り額に大きな影響を与えることがあります。
本記事では、私たちがこの二つの課税方法について詳しく探り、メリットやデメリットを比較します。さらに、自分たちに最適な選択肢を見つけるためのヒントも提供します。あなたはどちらの方法が自分に合っていると思いますか?この問題について一緒に考えていきましょう。
のポイント
配当金に対する税金の選択肢、つまり「総合課税」と「申告分離課税」のどちらを選ぶべきかは、私たちにとって重要な決断です。これらの制度にはそれぞれ異なる特徴や影響があり、個人の状況によって最適な選択が変わることがあります。そのため、自分自身の資産状況や投資スタイルを考慮しながら選択することが求められます。
税率の比較
まずは、総合課税と申告分離課税で適用される税率について見ていきましょう。
| 課税方式 | 適用税率 |
|---|---|
| 総合課税 | 5%〜45%(所得に応じて段階的) |
| 申告分離課税 | 20.315% |
この表からもわかるように、総合課税は所得によって変動し、高額所得者の場合には非常に高い負担となります。一方で、申告分離課税では固定された低い税率が適用されるため、多くの場合こちらを選ぶことで負担を軽減できる可能性があります。
投資スタイルとの関連
次に、私たちの投資スタイルによっても最適な選択肢は異なります。例えば、
- 長期的な投資家: 配当金収入が安定している場合は総合課税を選び、大きく得られる利益に対して低い納付額になる可能性があります。
- 短期トレーダー: 短期間で利益確定を目指す場合、申告分離課税を利用することで安定した利益確保が期待できます。
このように、それぞれの状況や目的によってメリット・デメリットが異なるため、自身の戦略や将来計画と照らし合わせて慎重に判断することが重要です。
控除や特例の活用
また、日本には様々な控除や特例制度がありますので、それらも考慮しましょう。例えば、
- 基礎控除
- 配偶者控除
- 扶養控除
これらを活用すると、実際の支払うべき納付額にも影響します。特に高所得者層の場合、この点で大きく差が出ることがありますので注意深く情報整理する必要があります。
以上から、「配当金 総合課税 申告分離課税 どっち」を選ぶ際には、自身の状況と将来設計を十分理解した上で判断することが求められます。それぞれ一長一短あるため、一概には言えませんが、自身への影響度をよく分析しましょう。
総合課税と申告分離課税の基本的な違い
総合課税と申告分離課税は、配当金に対する税制の2つの主要な枠組みです。それぞれの制度には異なる目的や仕組みがあり、私たちが選択する際にはその違いを理解することが重要です。具体的には、課税方式や適用される税率、さらに控除や特例制度の使い方など、多岐にわたります。
課税方式の違い
まず、総合課税は個人全体の所得を基に算出されるため、高額所得者ほど高い負担となります。一方で、申告分離課税は配当金収入のみを対象とし、一律の固定税率が適用されます。このような仕組みから、特定の状況では申告分離課税が有利になる場合があります。
適用される控除・特例制度
総合課税の場合, 基礎控除や配偶者控除などさまざまな控除を活用できます。これらは納付額を軽減する手助けとなります。しかしながら、申告分離課税ではこれらの控除が適用されないため、その点も考慮すべきです。
| 項目 | 総合課税 | 申告分離課税 |
|---|---|---|
| 対象所得範囲 | *全所得* | *配当金のみ* |
| 適用方法 | *段階的な累進課税* | *一律20.315%* |
| 控除・特例制度利用可否 | *利用可能* | *利用不可* |
This table clearly illustrates the fundamental differences between these two taxation methods. Understanding these distinctions allows us to make informed decisions regarding our investments and tax liabilities.
Totalizando, la elección entre “配当金 総合課税 申告分離課税 どっち” depende de nuestra situación financiera individual y nuestras estrategias de inversión.
それぞれのメリットとデメリット
配当金に対する課税方法には、それぞれ特有のメリットとデメリットがあります。私たちがどちらを選ぶべきか判断するためには、これらの要素をしっかりと理解しておくことが重要です。以下では、総合課税と申告分離課税それぞれの利点と欠点について詳しく見ていきましょう。
総合課税のメリット
- 控除の活用: 基礎控除や配偶者控除など、多様な控除制度を利用できるため、納付額を軽減可能です。
- 所得調整: 他の所得(給与など)との合算によって、累進的な税率が適用されるため、高所得者でも相対的に負担が軽くなる場合があります。
- 損失繰越: 配当金以外で発生した損失を繰り越すことで、将来的な配当金に対する課税額を抑えることもできます。
総合課税のデメリット
- 高い負担: 高額所得者の場合は、累進課税により非常に高い実効税率となる可能性があります。
- 手続き複雑: 複数の所得源から計算されるため、申告手続きが複雑になりやすいです。
申告分離課税のメリット
- シンプルな計算: 配当金収入のみを対象としているため、計算が簡単で明確です。
- A固定税率: 一律20.315%という固定された低い税率は、多くの場合、有利になることがあります。
申告分離課税のデメリット
- 控除不適用: 各種控除や特例制度が適用されないため、その結果として納付額は増加することになります。
- Poor tax efficiency for lower incomes:This method may not be advantageous for individuals with lower total income, as they could end up paying a higher effective tax rate compared to using comprehensive taxation.
Totalizando, la elección entre “配当金 総合課税 申告分離課税 どっち” debe considerar no solo nuestras expectativas de ingresos futuros, sino también las características específicas de cada método y cómo se alinean con nuestras circunstancias financieras personales.
配当金に対する税制変更の影響
配当金に対する税制変更は、私たちの投資戦略や選択肢にも大きな影響を与える可能性があります。近年、日本における税制が改正されることで、総合課税と申告分離課税の間での選択がより重要になっています。特に、これらの変更は投資家が受け取る配当金の実効的な手取り額に直結します。
まず、最近の税制改革によって適用される新しい控除や軽減措置について理解しておくことが必要です。例えば、配当金への課税率が変わった場合、それぞれの課税方式によってどれだけの影響を受けるかを把握することは非常に重要です。また、累進課税制度や固定税率との関係性も見逃せません。
税制変更による具体的な影響
以下では、新しい税制下で考慮すべきいくつかのポイントを挙げます。
- 実効税率の変動: 課税方式によって異なる実効税率が設定されているため、自身の所得状況に応じた最適な選択が求められます。
- 控除対象: 新設された控除制度や廃止されたものについても確認し、自分自身に有利な条件を探すことが重要です。
- 長期的計画: 未来への収入予測とともに、新たな法令変更によるリスク管理も視野に入れる必要があります。
| 税制タイプ | 現行実効税率 | 影響度 |
|---|---|---|
| 総合課税 | 高い | 高額所得? |
| には不利 | ||
| 申告分離課税 | 低い | 中低所得? |
| には有利 |
このように、は、単純な比較だけではなく、それぞれの状況や将来的な見通しを考慮する必要があります。各種情報をしっかり整理した上で、自身に最も適した方法論を見出していくことで、有意義な資産運用につながります。
最適な選択をするための考慮事項
私たちは、最近の日本における最も重要な法的変化の一つである「最適な措置を講じるための制度改革」について深く考察する必要があります。この改革は、特に日本国内での法令遵守や規制強化を目的としており、その影響は多岐にわたります。具体的には、私たちが直面している課題や、新しい規制がどのように実施され、その効果がどれほど持続可能かを検討することが不可欠です。
また、この制度改革によって生じる潜在的なリスクと機会についても詳しく考えるべきです。以下では、具体的な影響要因やその分析結果について整理します。
影響要因
- 法令遵守の強化: 新しい制度は企業や個人に対し、より厳格な法令遵守を求めます。これにより、不正行為の減少が期待されます。
- 監視体制の充実: 改革後は監視機関によるチェックが増加し、透明性が向上します。しかし、一方で企業側には負担増となる可能性もあります。
- 社会的責任への意識向上: 法律だけでなく倫理観にも基づく運営方針が求められるため、企業文化にも変化が見込まれます。
| 施策名 | 目的 | 期待される効果 |
|---|---|---|
| 新規則導入 | 法令遵守促進 | 不正行為減少 |
| 情報公開強化 | 透明性向上 | 信頼関係構築 |
| 罰則強化 | 抑止力確保 | 違反行為減少 |
このような背景から、「最適な措置を講じるための制度改革」は単なる形式ではなく、日本全体に大きく影響する重要な政策変更と言えるでしょう。今後、この新しい枠組み内で我々はどのように発展し、調整していくかが問われています。