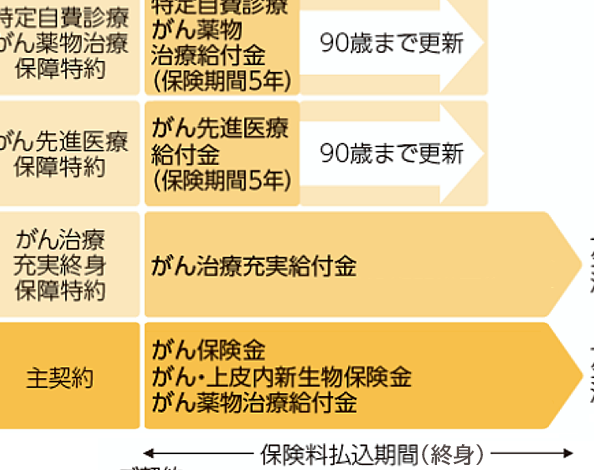
私たちは、明治安田生命の「ベストスタイル」に関する解約返戻金について深く掘り下げていきます。この商品は多くの人々にとって魅力的な選択肢ですが、その解約時に受け取ることができる金額について疑問を持つ方も少なくありません。「明治安田生命 ベストスタイル 解約返戻金いくら」の詳細を理解することで、自分自身に最適な判断ができるようになります。
この記事では、具体的な解約返戻金の計算方法やその特徴について詳しく説明します。また、契約中の方々が直面しがちなトラブルや注意点にも触れます。私たちと一緒に、この重要な情報を確認することで将来の選択肢を広げましょう。 皆さんは解約返戻金についてどれだけ知っていますか?この機会にぜひ知識を深めてみませんか。
明治安田生命 ベストスタイル 解約返戻金いくらの概要
明治安田生命のベストスタイルにおける解約返戻金について、私たちはその概要を詳しく見ていきたいと思います。この保険商品は、特定の条件下で契約者が保険を解約した際に返戻金が支払われる仕組みを持っています。解約返戻金はいくらになるかは、契約内容や加入期間などによって異なるため、正確な額を知ることが重要です。
また、この解約返戻金は通常、保険の種類や契約年数に依存します。そのため、具体的な例を挙げながら理解を深めることが必要です。以下では、解約返戻金に関する基本情報とともに、その計算方法についても触れていきます。
解約返戻金の特徴
- 契約内容: 契約時に選択したプランやオプションによって変動。
- 加入期間: 長く加入しているほど高額になる場合があります。
- 年齢・健康状態: 加入時の年齢や健康状態も影響する可能性があります。
このような要因から、自分自身の状況に応じた最適な判断が求められます。次のセクションでは、具体的な計算方法と実際の数字を用いた例をご紹介しますので、ご期待ください。
解約返戻金の計算方法と具体例
解約返戻金の計算方法は、契約者の状況や保険商品によって異なるため、具体的な数字を理解することが重要です。明治安田生命のベストスタイルでは、通常、契約時に設定した保険金額や加入期間に基づいて算出されます。このセクションでは、その計算方法と具体例について詳しく見ていきましょう。
解約返戻金の計算式
解約返戻金は一般的に以下の要素を考慮して計算されます:
- 基本保険金額: 契約時に定めた保険金額。
- 経過年数: 加入から解約までの年数。
- 利率: 保険会社が定めた利率による影響。
- 手数料などの控除項目: 解約時には一定の手数料がかかる場合があります。
具体例を用いた計算
例えば、ある契約者が明治安田生命ベストスタイルで100万円の基本保険金額で10年間加入していたとします。この場合、以下のような条件で解約返戻金を求めることができます:
| 要素 | 値 |
|---|---|
| 基本保険金額 | 1,000,000円 |
| 経過年数 | 10年 |
| 利率(仮定) | 2% |
| 手数料(仮定) | -50,000円 |
| 総解約返戻金(概算) | |
| 1,050,000円 – 50,000円 = 1,000,000円 | |
This example illustrates how the 解約返戻金 is calculated using a basic formula. It’s important to note that each contract may have specific terms and conditions that can affect this amount. Understanding these details can help you make informed decisions about your insurance policy.
保険の種類による返戻金の違い
保険の種類による返戻金は、契約内容や保険商品によって大きく異なることがあります。明治安田生命のベストスタイルでも、さまざまな保険タイプがあり、それぞれに特有の返戻金計算方法があります。ここでは、一般的な保険の種類とそれに伴う返戻金の違いについて詳しく見ていきます。
定期保険と終身保険
定期保険は、一定期間のみ保障されるタイプであり、その期間が終了すると解約返戻金は通常発生しません。一方、終身保険は、生涯にわたって保障が続くため、解約時には確実に返戻金が支払われることになります。このように、同じ会社の商品でも契約する保険の種類によって返戻金が変わるため、自分に合った選択をすることが重要です。
変額保険と養老保険
変額保険は市況によって保証額や解約返戻金が変動します。そのため、市場状況や運用成績次第で期待した以上の利益を得られる可能性もあります。しかしリスクも伴うため注意が必要です。一方で養老保険は、一度契約すると満期まで保障されつつ、満期時にはまとまった解約返戻金を受け取れる特徴があります。このような違いから、それぞれのお客様のニーズに応じた選択肢を検討する必要があります。
保証内容による影響
また、各種特約やオプションを付加することで、基本的な解約返戻金にも影響を与える場合があります。例えば入院給付特約や死亡保障特約などは、その分だけ月々の掛け金が増加しますので、それらを考慮して全体的なコストパフォーマンスを評価しましょう。具体的には以下の要素も考慮してください:
- 基本プラン: 契約者自身の生活設計。
- 追加特典: 特別オプションへの加入状況。
- 年齢・健康状態: 契約者自身の条件。
このように様々な要因によって明治安田生命 ベストスタイル 解約返戻金はいくらになるか決まりますので、自分自身に最適なプラン選びにつながります。
解約手続きに関する注意点
解約手続きは、保険契約を終了させる重要なステップですが、いくつかの注意点があります。私たちは、明治安田生命 ベストスタイル 解約返戻金いくらという観点から、必要な情報を理解し、スムーズに手続きを進めるためのポイントを整理しました。
必要書類の準備
解約手続きを行う際には、必要な書類を事前に揃えておくことが大切です。主な書類には以下が含まれます:
- 契約者本人確認書類(運転免許証や健康保険証など)
- 保険証券または契約内容の確認できる文書
- 解約申請書(所定の用紙)
これらの書類が不十分だと手続きが遅れる可能性があるため、予めチェックしておきましょう。
解約返戻金の受取方法
解約時に受け取る返戻金についても注意が必要です。明治安田生命の場合、多くの場合は指定口座への振込となります。しかし、一部の商品では小切手での受取も選択可能です。このように受取方法によって時間や手数料が異なる場合がありますので、自分に合った方法を選ぶことが求められます。
解約タイミングの考慮
また、解約するタイミングも非常に重要です。特に保険料支払期間中や満期近くでは、返戻金額に大きな影響があります。例えば:
| 期間 | 影響例 |
|---|---|
| 契約初期(1年未満) | 通常、返戻金は少ない傾向があります。 |
| 2-5年目 | 徐々に返戻金額が増加します。 |
| 満期直前(5年以上)の場合 | 最大限度まで達していることが多いです。 |
Todas estas consideraciones nos ayudarán a gestionar el proceso de forma efectiva y a maximizar los beneficios de nuestro seguro. したがって、それぞれの状況に応じて慎重な判断を行うことが求められます。
お得な活用法と選び方ガイド
明治安田生命 ベストスタイル 解約返戻金いくらを最大限に活用するためには、保険商品の選び方や活用法についても考慮が必要です。私たちは、どのようなポイントに注目すればよいのか、具体的なガイドラインを提供します。
保険商品選びのポイント
まず、保険商品を選ぶ際には、自分自身のライフスタイルや将来のニーズをしっかりと把握することが重要です。以下の点に注意してみましょう:
- 目的: 保険に加入する目的は何か(死亡保障や貯蓄など)を明確にしましょう。
- 保険料: 自身が支払える範囲内で無理なく続けられるプランを選びます。
- 返戻金: 特定の商品では解約返戻金が高くなる場合がありますので、比較検討しましょう。
解約タイミングとその影響
次に、解約タイミングについても考慮が必要です。契約期間中においては特定の時期で返戻金額が異なるため、戦略的な判断が求められます。下記はその例です:
| 契約年数 | 推奨される解約タイミング |
|---|---|
| 1年未満 | 解約せず継続した方が良い場合が多い。 |
| 2-5年目 | 少しずつ返戻金額が増加しているため、この時期にも注意。 |
| 5年以上経過後 | C最適な還元率になる可能性がありますので、一度確認しましょう。 |
Teniendo en cuenta estos aspectos, podemos no solo optimizar la elección de nuestra póliza de seguro, sino también planificar el momento adecuado para realizar la cancelación y maximizar así nuestro beneficio. Cuando manejamos adecuadamente estos factores, podremos tomar decisiones informadas que se alineen con nuestros objetivos financieros a largo plazo.