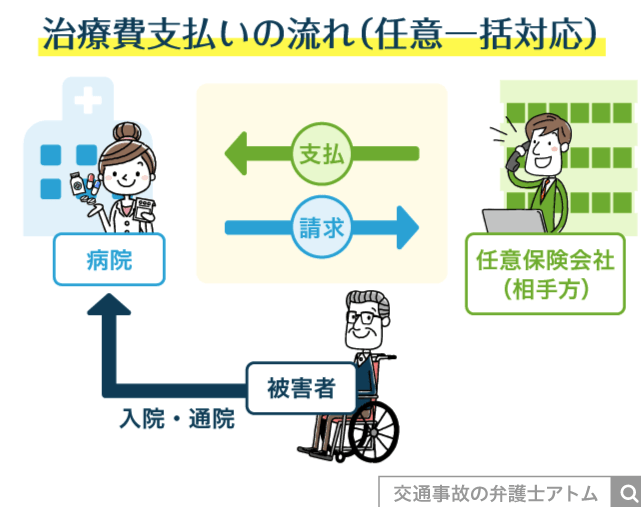
事故に遭った際の保険金の受取りは、多くの人にとって重要な関心事です。事故の保険金はいつ入るかを把握しておくことで、私たちは不安を軽減し、次のステップに進むことができます。このブログでは、保険金が支払われるまでの流れや期間について詳しく解説します。
私たちが知っておくべきポイントは、事故後の手続きや必要書類などです。それによってスムーズな受取りが可能になります。具体的にはどれくらいの日数で振り込まれるのでしょうか?この疑問に対する答えを探ることで、私たちはより安心して日常生活に戻ることができるでしょう。さあ、一緒にこの重要なテーマを深掘りしていきましょう。
事故の保険金はいつ入るのか知っておくべきこと
事故の保険金は、私たちが事故に遭った後の重要な資金源です。しかし、実際に受け取るまでにはいくつかのステップがあり、その期間や流れを正確に理解しておくことが大切です。特に、事故の種類や保険契約によって異なるため、自分自身のケースを把握することが必要です。
まず、事故報告書を提出することから始まります。この報告書が承認されると、次に進むことができます。その後、保険会社から指定された書類を揃えなければなりません。これらには医療費明細書や損害額証明などがあります。
保険金支払いまでの一般的な流れ
- 事故発生
- 事故現場で必要事項を記録し、安全確認を行います。
- 保険会社への連絡
- 早急に保険会社へ連絡し、報告します。
- 必要書類の提出
- 指定された書類一式を準備し送付します。
- 審査
- 保険会社による審査が行われます。この期間は通常数週間ですが、複雑な案件ではさらに時間がかかる場合があります。
- 支払い決定通知
- 審査結果に基づいて支払額と入金予定日のお知らせがあります。
- 実際の入金
- 確認後、指定口座への振込が行われます。
このように、多くの場合は手続きから入金まで数週間から数ヶ月かかりますので、余裕を持って対応することが肝心です。また、不明点や疑問点については随時保険会社とコミュニケーションを取りながら進めていきましょう。
受取までの手続きと必要書類
私たちが事故の保険金はいつ入るかを知るためには、を正確に把握することが重要です。一般的に、これらの手続きは数段階に分かれており、それぞれで提出が求められる書類があります。以下では、具体的な手続きを詳しく解説します。
必要書類一覧
受取のためには、次のような書類を準備する必要があります。
- 事故報告書: 事故の詳細を記載した公式な文書。
- 医療費明細書: 医療機関から発行される治療費用の詳細。
- 損害額証明: 損害賠償請求に必要な物品や財産の価値を示す文書。
- 運転免許証や身分証明書: 本人確認用として必要。
これら全てが揃ったら、指定された方法で保険会社へ送りましょう。どれか一つでも欠けていると審査が遅れる可能性がありますので注意が必要です。
手続きフロー
- 事故報告
事故発生後、速やかに保険会社へ連絡し報告します。この際、不明点についても相談すると良いでしょう。
- 資料準備・送付
上記で挙げた必要書類を整えます。一括して提出することでスムーズな進行が期待できます。
- 審査開始
提出された資料を元に保険会社による審査が行われます。この期間は通常数週間ですが、案件によって異なる場合がありますので余裕を持って対応しましょう。
- 支払い決定通知と実際の入金
審査結果として支払額や振込予定日のお知らせがあります。その後、指定口座への振込手続きが完了します。このプロセス全体には時間がかかりますので、その間も適宜保険会社とのコミュニケーションを忘れずに行うことが大切です。
保険会社による審査期間について
保険会社による審査期間は、提出された書類の内容や事故の複雑さによって異なります。一般的には、数週間から数ヶ月かかることが多いですが、迅速な対応が求められる場合もあります。そのため、私たちは必要な書類を早めに整え、スムーズに手続きを進めることが重要です。
通常、保険会社は以下のようなプロセスを経て審査を行います。
- 書類確認: 提出された資料の不備や不足がないか確認します。この段階で追加書類の要求がされる場合があります。
- 事故調査: 必要に応じて現地調査や関係者へのヒアリングを行い、事故の詳細を把握します。
- 判断と決定: 収集した情報に基づき支払い額や支払い方法について最終的な判断を下します。
このように、審査には様々なステップが含まれますので、それぞれの段階で保険会社とのコミュニケーションをしっかり行うことが大切です。特に、不明点や疑問点については早期に質問することで、大幅な遅延を防ぐことができます。また、自分自身でも進捗状況を確認し続ける姿勢も重要です。
事故後の支払いスケジュールの流れ
事故後の支払いスケジュールは、保険会社による審査が完了した後に具体的なタイミングで行われます。この段階では、私たちが知っておくべきいくつかの重要なポイントがあります。まず、支払いには通常、数回のステップがあり、それぞれの進捗状況を把握することが大切です。このプロセスを理解しておくことで、不安や疑問を軽減し、スムーズに受取を進められるでしょう。
支払いまでの主要なステップ
- 審査結果通知: 保険会社から審査結果とともに支払い金額について通知されます。この段階で不明点があれば確認することが重要です。
- 支払指示書の送付: 審査結果を受けて、正式な支払指示書が郵送または電子的に送信されます。これには必要な手続きや期日も記載されています。
- 実際の振込: 指示された手続きに従い、指定した銀行口座への振込が行われます。一般的には申請から約2週間以内に処理されることが多いですが、この期間も保険会社によって異なる場合があります。
支払いスケジュール例
以下は一般的な事故後の支払いスケジュール例です。この流れは個々のケースによって変動しますので参考程度としてご覧ください。
| ステップ | 所要時間 |
|---|---|
| 審査開始 | 0-2週 |
| 結果通知 | 2-4週 |
| 振込手続き完了 | 4-6週 |
私たち自身でも、このプロセス中は定期的に進捗状況を確認しながら適宜コミュニケーションを図る姿勢が求められます。また、万一何か問題や遅延が発生した場合には早急に対処できるよう準備しておくことも大切です。
受取金額に影響する要因とは
事故の保険金の受取金額は、さまざまな要因によって影響を受けます。これらの要因を理解することは、私たちが予想する受取金額を把握し、適切に準備するために重要です。特に、事故の状況や契約内容、保険会社の方針などが大きく関わっています。
1. 事故の種類と状況
事故そのものがどれほど深刻であったかは、受取金額に直接的な影響を与えます。軽微な損害の場合と、大きな損害や怪我を伴う場合では、その補償範囲や金額が異なるためです。また、事故の責任割合も考慮されるポイントであり、自分自身にも過失がある場合には、その分減額される可能性があります。
2. 保険契約内容
私たちが加入している保険契約によっても、受取金額は変動します。具体的には以下のような点が挙げられます:
- 補償限度: 契約時に設定した補償限度内でのみ支払いが行われます。
- 免責条項: 一定の条件下では支払い対象外となる免責事項が含まれていることがあります。
- 追加特約: 特定のリスクへの対策として追加した特約も考慮されることがあります。
3. 保険会社の方針
各保険会社には独自の審査基準や支払い方針があります。同じようなケースでも、その判断基準によって受取金額が異なる場合があります。例えば、一部の保険会社では迅速な対応を重視し、高い評価を得ている一方で、他社では詳細な調査を行うことで時間を要することがあります。
| 要因 | 影響 |
|---|---|
| 事故種類と状況 | 損害程度や過失割合による変動 |
| 保険契約内容 | 補償限度・免責条項・特約等による制限 |
| 保険会社方針 | 審査基準及び支払いポリシーによる差異 |
このように、多岐にわたる要因が絡み合いながら私たちに届く事故後の保険金。そのため、それぞれについて事前に十分理解しておくことで、不安なくスムーズに手続きを進められるでしょう。