私たちは日常生活の中でさまざまな金融取引を行っていますが、その中で 過払金 なぜ発生 するのかを理解している人は少ないかもしれません。過払い金とは、借入や返済において本来支払うべき額を超えて支払った金額のことです。この問題は多くの人に影響を及ぼし、適切な対処法を知らないと不利益を被ることになります。
この記事では、過払い金がどのようにして発生するのかその原因について詳しく解説します。具体的には、高利貸しや消費者金融からの借入れ時に見られる不透明な契約内容が主な要因となっています。この知識を持つことで私たち自身や周囲の人々がより賢い判断を下せるようになるでしょう。あなたも自分自身が関わっている金融取引について一度考えてみませんか?
過払金 なぜ発生するのかの基本的な仕組み
過払金が発生する基本的な仕組みは、貸付利息と借入れの実態に密接に関わっています。特に、日本では消費者金融やクレジットカード会社が設定した金利が法定上限を超える場合があります。このような状況下で、私たちが借りた金額に対して支払った利息が本来支払うべき金額を上回ることがあり、これが「過払金」と呼ばれるものです。
具体的には以下の要因によって過払金は発生します:
- 高い貸付利率: 消費者金融などの業者による、高い利息設定。
- 返済期間の長さ: 借入れから長期間経つことで、多くの利息を支払い続けること。
- 複数社からの借入れ: 複数の業者からお金を借りている場合、それぞれで高い利率が適用される可能性。
このシステムは時として非常に複雑であり、一見すると単純な貸し出し契約でも、実際には多くの要因が絡み合っています。次に、この基本的な仕組みについてさらに深掘りしていきましょう。
過払金が生じる具体的な原因とは
過払金が発生する具体的な原因について、私たちはいくつかの主要な要因を考慮する必要があります。これらの要因は、消費者金融市場における特定の実践や規制の不備によって引き起こされることが多く、借入れを行う際には注意が必要です。
まず最初に挙げられる原因は、高い貸付利率です。消費者金融業者はしばしば法定利率を超える高い金利を設定しており、その結果として我々が支払う利息が元本を大幅に上回るケースがあります。このような状況では、本来支払うべき額以上の過剰な返済を強いられることになります。
次に、返済期間の長さも重要な要素です。借入れから長期にわたり多くの利息を支払い続けることで、結果的に過払金が発生することがあります。例えば、数年後には借りた元本よりも遥かに多くのお金を支払ってしまったという事例もあります。
また、複数社からの借入れも過払金につながります。我々が異なる貸付機関から同時にお金を借りている場合、それぞれで適用される高い利率によって更なる負担が増加します。このような重複した返済義務は、家計への影響も大きく、一層困難な状況へと導いてしまいます。
最後に、自動更新型ローンやリボルビング方式などの融資方式にも注意が必要です。これらは一見便利ですが、実際には無限に近い返済義務につながりやすく、その結果として過払い状態になる可能性があります。このような仕組みについて理解し、自身の財務状況と照らし合わせて判断することが重要です。
今後、この問題への対処法や解決策についてさらに詳しく探求していきましょう。
消費者に与える影響とリスク
消費者が過払金に直面することは、経済的な負担や心理的なストレスを引き起こす可能性があります。特に、高い利息や長期の返済期間が相まって、多くの人々がその影響を実感しています。このような状況では、単にお金を借りるだけでなく、それに伴うリスクも十分に理解する必要があります。
経済的影響
過払金による経済的影響は多岐にわたります。具体的には以下の点が挙げられます:
- 家計への圧迫:高額な利息支払いによって、日常生活費や貯蓄への余裕が失われることがあります。
- 信用情報への悪影響:返済遅延や未払いが重なることで、信用情報が悪化し、その後の借入れにも支障を来す可能性があります。
- 法的トラブル:過払金問題から訴訟や調停など法的手続きに巻き込まれるリスクもあります。
心理的リスク
経済的不安定さは、精神面にも大きな影響を与えます。私たちが認識している主な心理的リスクには次のようなものがあります:
- ストレスと不安:返済義務の増加は心身ともにストレスを感じさせ、不安感を助長します。
- 社会との断絶感:経済状況によって社会生活が制限されることもあり、人間関係への悪影響も懸念されます。
- 自己評価の低下:借入れや返済困難によって、自分自身への評価が下がり、自信喪失につながる場合もあります。
このように消費者には様々な側面から過払金の影響とリスクが及びます。そのため、私たちは自分自身の財務状況について慎重になり、適切な対策を講じていく必要があります。次回は、この問題への解決策と対処法について詳しく探求していきましょう。
過払金の解決策と対処法
過払金に直面している私たちは、まずその影響を軽減するための具体的な解決策と対処法を理解する必要があります。適切なアプローチを取ることで、負担を軽減し、より良い経済状況へと導くことが可能です。以下では、主な対策について詳しく探っていきましょう。
専門家への相談
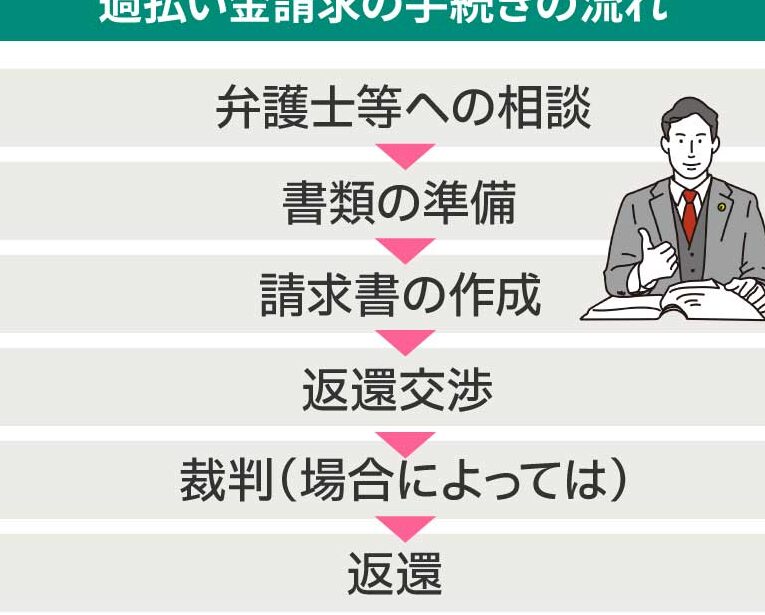
過払金問題に取り組む際には、法律や金融の専門家に相談することが非常に重要です。特に弁護士や司法書士は、適切なアドバイスとサポートを提供してくれます。彼らは過去の判例や法律知識を基にした戦略で、私たちの権利を守る手助けをしてくれるでしょう。
返済計画の見直し
現在の返済状況に応じて、新しい返済計画を立てることも有効です。この計画には以下の要素が含まれるべきです:
- 支出の見直し: 生活費や必要ない支出項目を再評価し、返済資金として確保できる余裕を生み出します。
- 借入先との交渉: 借入先と直接交渉し、利息の引き下げや返済期間延長など柔軟な対応が得られる場合があります。
- 収入源の増加: 副業や転職など新たな収入源を模索し、自身の経済状況改善につながります。
心理的健康への配慮
過払金による精神的ストレスは深刻ですから、自分自身のメンタルヘルスにも注意しましょう。以下は心身ともに健全さを保つための方法です:
- ストレス管理技術: 瞑想や運動などストレス発散方法で心身ともにリラックスします。
- サポートグループ: 同様の問題で苦労している人々との交流が励みになることもあります。
- 専門カウンセリング: 精神的な負担感が強い場合はカウンセラーへの相談も検討しましょう。
Dこれらすべて의対策를通じて, 私たちは過払金問題에より良く向き合うため의準備가整います. 次回は関連する法律や制度についてさらに詳しく考察していきますので、お楽しみにしてください。
関連する法律や制度についての理解
私たちが過払金の問題に対処する際、法律や制度についての理解は非常に重要です。これらの知識を持つことで、適切な対応策を講じることができ、自身の権利を守る手助けとなります。また、関連する法律や制度を把握することで、過払金が発生する原因や、その解決方法についてもより深く理解できるようになります。
消費者保護法
消費者保護法は、私たちが金融商品やサービスを利用する際に受ける権利と保護について定めています。この法律によって、不当な取引から私たちを守り、公正な市場環境を確保しています。特に、高金利の貸付金に関しては、多くの消費者が不利益を被る可能性があります。そのため、この法律は過払金問題にも大きく影響します。
貸金業法
貸金業法は、日本国内で借入れ行為に関与する事業者に対して規制を設けている法律です。この法律には、以下のような重要なポイントがあります:
- 上限金利: 法律で定められた上限内でのみ利息を設定できるため、不当な高利貸しから消費者を守ります。
- 取引履歴の開示義務: 借入先には取引履歴を開示する義務があるため、私たちは自身の支払い状況や過去の取引内容を確認できます。
このように貸金業法は、過払金が発生しないよう事前に抑制する役割も果たしています。
司法救済制度
司法救済制度とは、トラブル解決時において裁判所などによるサポートが受けられる仕組みです。具体的には、小額訴訟制度などがあります。この制度では、小額ながら迅速かつ簡便な手続きでトラブル解決が図れるため、多くの場合で有効です。過払金問題でも、この方法によって迅速な返還請求が可能となります。
これらの関連する法律や制度について理解し活用することで、私たちは過払金問題への対処能力を高め、自身とその家族への経済的負担軽減につながります。次回の記事ではさらに具体的なケーススタディと実践例をご紹介していきますので、ご期待ください。