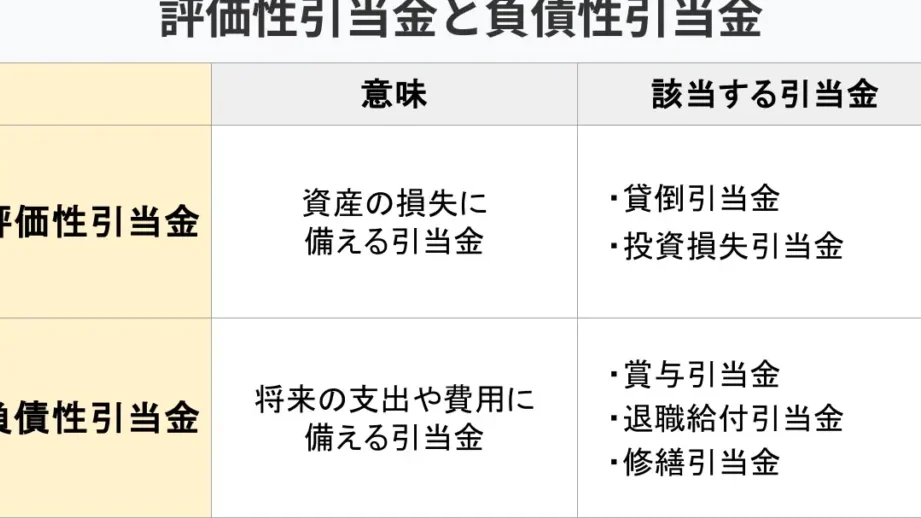
損失引当金とは企業にとって非常に重要な概念です。私たちはこの資産管理手法を利用して将来の損失に備えます。損失引当金とは、予想される損失を事前に計上することによって、財務状況を健全に保つための仕組みです。この重要性は単なる会計処理だけでなく、企業戦略にも深く関わっています。
本記事では、損失引当金とは何かという基本的な理解から始まり、その概要と実際の活用方法について詳しく解説します。また、この制度がどのように企業経営や投資判断に影響を与えるかも探ります。私たちはこの情報をもとに皆さんがより良い意思決定を行えることを目指しています。果たして、あなたは自社の財務戦略において損失引当金について十分理解していますか?
損失引当金とは何かの基本概念
損失引当金とは、企業が将来発生する可能性のある損失に備えて、予め資産や負債を計上するための会計手法です。この引当金は、特に貸倒れ、訴訟リスク、在庫の減損など、不確実な要因から生じる経済的影響を考慮し、それらに対応するためのものです。つまり、企業が安定した財務運営を行うためには、このような準備が不可欠であると言えるでしょう。
損失引当金の目的
損失引当金にはいくつかの重要な目的があります。以下にその主な目的を示します。
- リスク管理: 企業は将来的な損失に対して事前に備えることで、経営リスクを軽減できます。
- 財務透明性: 引当金を適切に計上することで、投資家や利害関係者に対して正確な財務状況を示すことが可能になります。
- 利益調整: 利益が過大評価されることを防ぎ、本業から得られる収益と可能性のある損失とのバランスを取ります。
損失引当金と一般的な会計原則
損失引当金は、日本国内外で共通して認識されている会計原則にも基づいています。たとえば、「発生主義」に従い、実際の取引が発生した時点で費用として認識します。また、「保守主義」の原則にも合致し、不確実性の高い未来への備えとして機能します。
このように、損失引当金とは単なる数字ではなく、企業全体の戦略的視点や長期的な視野から見た場合にも重要なのです。その結果として、多くの企業が持続可能かつ健全な成長を目指す中で、この制度はますます重要になってきています。
損失引当金の計上方法とそのプロセス
損失引当金の計上方法は、企業が将来のリスクを適切に評価し、それに基づいて財務諸表に反映させるための重要なプロセスです。このプロセスは、具体的には以下のステップで進められます。
- 損失リスクの特定: まず、企業は潜在的な損失要因を明確にする必要があります。これには、貸倒れや訴訟リスク、在庫減損などが含まれます。
- 評価基準の設定: 次に、そのリスクをどの程度見積もるかを決定します。この際、多くの場合過去のデータや業界平均などが参考とされます。
- 引当金額の算出: 評価基準に基づき、具体的な引当金額を算出します。例えば、過去数年間の貸倒れ率から推測した割合を用いることが一般的です。
- 会計処理: 算出された引当金額は、財務諸表上で適切な科目(通常は負債)として計上されます。この時点で発生主義と保守主義原則に従った処理が行われます。
このような計上方法によって、企業は不確実性への備えを強化しつつ、自らの財務状況をより透明化させることができます。また、このプロセスは定期的に見直されるべきであり、市場環境や内部状況によって柔軟に対応できる体制が求められます。
実務例
例えば、小売業者A社では毎年12月末時点で売掛金残高から一定割合(5%)を貸倒引当金として計上しています。この比率は過去数年分のデータ分析にもとづいており、市場動向や顧客信用情報とも照らし合わせて調整されています。こうした手法によってA社は、不測の事態にも耐えうる健全な経営状態を維持していると言えるでしょう。
このようにして私たちも「損失引当金とは」何かという理解を深めながら、その意義とプロセスについて実践的な知識を得ていくことが可能です。
企業における損失引当金の重要性
企業が損失引当金を適切に管理することは、財務的な健全性を保つために極めて重要です。損失引当金とは、将来の不確実なリスクに備えるための責任準備金であり、この概念を理解することで企業は潜在的な損失に対してより良い準備ができます。特に、経済環境が変動しやすい現代では、予期せぬ事態への対応力が求められています。
財務状況の透明性向上
損失引当金を計上することによって、企業は自社の財務状況を外部に明示できるようになります。これにより、投資家や利害関係者は企業のリスク管理能力について評価しやすくなり、信頼感を得ることができます。また、透明性が高まれば金融機関からの信用も得やすくなるため、新たな資金調達にも好影響を与えます。
リスクマネジメント戦略としての役割
さらに、損失引当金は単なる会計処理以上の意味があります。それは企業全体として効果的なリスクマネジメント戦略を構築する基盤となります。具体的には以下のような点で貢献します:
- 将来予測: 過去データと市場分析から未来のリスク要因を見極める。
- 意思決定支援: 経営層が情報に基づいた判断を行う手助けとなる。
- 危機対応力強化: 突発的な問題発生時でも迅速かつ柔軟に対応できる体制が整う。
このように損失引当金は、多角的な視点から見ても企業運営には欠かせない要素であると言えます。私たちは、この重要性を再認識し、自社の経営戦略へ組み込むべきです。
損失引当金と財務諸表への影響
損失引当金は、財務諸表において重要な役割を果たします。企業が将来の不確実な損失に備えて計上するこの準備金は、経営成績や財務状況を反映する指標となります。また、投資家や利害関係者に対し、企業のリスク管理能力を示す重要な要素でもあります。適切に損失引当金を設定することで、企業は透明性を高め、自らの健全性をアピールできます。
貸借対照表への影響
貸借対照表では、損失引当金が負債として計上されます。このため、資産と負債のバランスが変わり、自己資本比率にも影響を及ぼします。具体的には以下のような影響があります:
- 負債増加: 損失引当金が増えることで総負債が増加し、その結果として自己資本比率が低下する可能性があります。
- 流動比率への影響: 短期的な流動性比率も見直される必要があり、このことは金融機関からの信用獲得にも直接関連します。
損益計算書への影響
損益計算書では、損失引当金は費用として扱われます。そのため、新たに設定した際には利益が減少します。このことによって企業の収益性指標も変化し、一時的には株主配当や再投資に制約を与える可能性があります。ただし、中長期的には適切なリスク管理によって安定した業績につながるため、その意義は大きいです。
私たちはこれらの影響を理解することで、財務戦略やリスクマネジメント方針の見直しにつなげることができるでしょう。特に、不測の事態への準備という観点からも、この概念は極めて重要です。
リスク管理としての損失引当金の役割
損失引当金は、企業にとってリスク管理の重要なツールとして機能します。将来の不確実性に備えるため、適切に設定された損失引当金は、経営者が予測するリスクを軽減し、企業の安定性を高める役割を果たします。このような準備金は、特定のリスク要因や市場動向に基づいて計上され、その結果として企業全体の健全性が向上します。
リスク評価と損失引当金
私たちはまず、リスク評価プロセスが損失引当金の設定にどのように寄与するかを理解する必要があります。以下のポイントが重要です:
- 潜在的な損失分析: 業界動向や過去のデータを基に潜在的な損失を評価し、それによって必要な引当金額を算出します。
- 市場変動への対応: 市場環境や競争状況が変化した場合には、引当金も見直すべきです。これによって、不測の事態への準備力が強化されます。
- 内部統制との連携: 損失引当金は内部監査や財務報告とも密接に関連しており、透明性ある経営情報提供にも寄与します。
損失引当金と企業戦略
さらに、私たちが注目すべきは、企業戦略との連携です。その中で以下の要素があります:
- 資本効率向上: 適切な損失引当金設定によって資本コストを低減し、高い資本効率を実現できます。
- 投資家信頼感醸成: 明確なリスク管理体制として捉えられることで、投資家からの信頼度も増加し、新たな資本調達につながります。
- 持続可能な成長促進: 短期的には費用が発生するものの、中長期的には安定した業績維持につながり、その結果として持続可能な成長へと結びつきます。
このように、私たちが正しく理解し活用することで、「損失引当金とは」単なる会計処理ではなく、有益で戦略的な意思決定となり得ることをご認識いただけるでしょう。