退職金は多くの人にとって重要な資産であり、特にという疑問は、私たちが直面する大きな課題です。このテーマを理解することで、退職後の生活設計や資産管理がより効果的になります。
私たちはこの問題を深く掘り下げていきます。具体的には、2000万円の退職金にどれだけの税金が発生するのかについて詳しく解説します。またその影響を考慮した上で、賢明な選択をするためのポイントも取り上げます。
最後に、あなたは自分自身や家族の未来を守るために、この情報がどれほど重要か考えたことがありますか?ぜひ一緒に見ていきましょう。
2000万円の退職金にかかる税金の計算方法
退職金にかかる税金を正確に計算するためには、いくつかの要素を考慮する必要があります。2000万円の退職金がある場合、その全額に対して一律の税率が適用されるわけではありません。むしろ、所得税と住民税はそれぞれ異なる基準で計算されます。このセクションでは、具体的な計算方法と手続きについて詳しく説明します。
所得税の計算
まず、所得税は退職金に対して特定の控除を考慮した後に課せられます。以下は、所得税を計算する際の基本的なステップです。
- 退職金額から控除額を引く
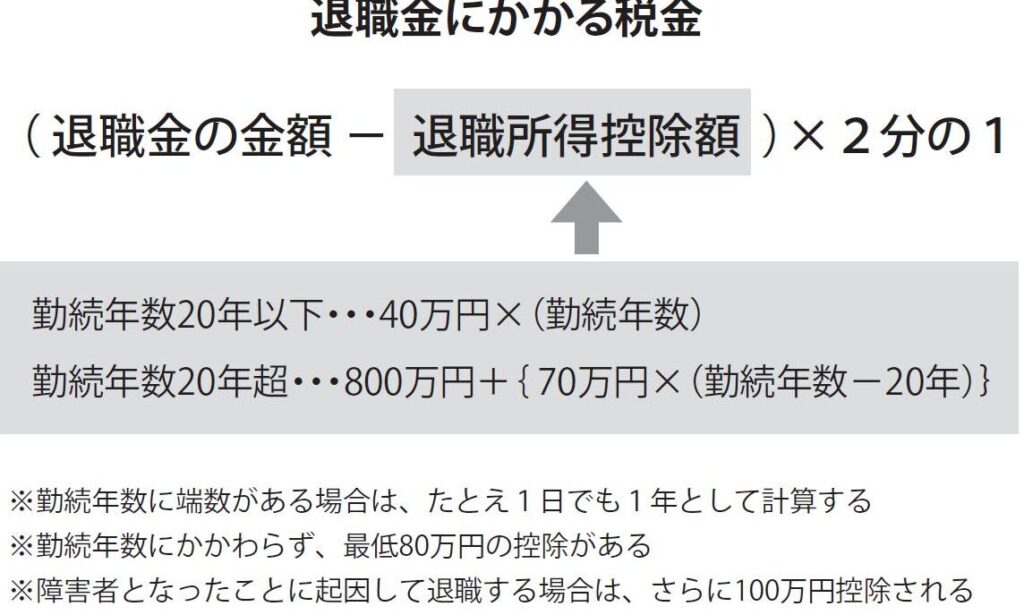
退職金には「退職所得控除」があり、この控除が適用された後の金額が課税対象となります。
- 課税対象額を求める
控除後の金額について、所得税率表に基づいて課税されます。
具体的な例として、次のようになります:
- 2000万円(退職金) – 800万円(控除) = 1200万円(課税対象)
住民税の計算
住民税もまた別途計算されます。この場合も同様に控除が適用されます。そのため、
- 課税対象となる年収から一定基準まで減額された後、その残りに対して住民税率が適用されます。
一般的には以下の流れで進みます:
- 前年の総合所得から給与所得控除などを差し引く
- 残った金額に住民稅率(約10%程度)を掛けて求める
| 項目 |
金額 |
| 退職金 |
20,000,000円 |
| 退職所得控除 (800万円) |
-8,000,000円 |
| 課税対象 (1200万円) |
12,000,000円 |
| 想定される所得税 (30%) |
-3,600,000円 |
| 想定される住民稅(10%) |
-1,200,000円 |
実際総合すると…
最終的には上記で示した各種費用や納付義務によって実質的な受取可能額が変動します。我々としてはこれら全てを考慮しながらシミュレーションすることが重要です。
退職金に対する所得税と住民税の違い
退職金に対して課せられる税金には、所得税と住民税の2つがありますが、それぞれの計算方法や適用基準が異なるため、注意が必要です。私たちが2000万円の退職金を受け取る場合、この2つの税金はどのように影響するのでしょうか。
まず、所得税についてですが、これは退職金額から控除を引いた後に課されるため、実際には控除後の金額に対してのみ適用されます。具体的な流れとしては以下の通りです:
- 退職所得控除を考慮する
- 例えば800万円が控除された場合、残り1200万円が課税対象となります。
- 課税対象額に基づく所得税率を適用する
- 所得税率表では、課税対象額によって異なる階層で設定されています。
次に、住民税は前年の総合所得から一定の控除を差し引いた後、その残りに対して一律で約10%程度の住民税率が掛けられます。このプロセスも重要です:
- 前年年収から給与所得控除などを引く
- これによって住民税計算時の基準となる金額が決まります。
- 残った金額への住民稅率適用
- 最終的な金額に対して10%程度(地域によって若干変動あり)の住民税rate が適用されます。
下記はそれぞれの計算結果をまとめた表です:
| 項目 |
金額 |
| 退職金 |
20,000,000円 |
| 退職所得控除 (800万円) |
-8,000,000円 |
| 課税対象 (1200万円) |
12,000,000円 |
| 想定される所得税 (30%) |
-3,600,000円 |
| 想定される住民稅(10%) |
-1,200,000円 |
このように、それぞれ異なる基準と処理方法で課せられるため、一見すると同じ「退職金」にも関わらず実際には受取総額へ大きな影響を及ぼします。私たちはこれら全てを考慮しながらシミュレーションし、正確な手取り額を把握することが求められます。
控除を考慮した場合の実際の手取り額
退職金を受け取る際には、税金だけでなく控除も考慮する必要があります。特に、控除が適用されることによって実際の手取り額が大きく変わる可能性があります。私たちが2000万円の退職金を受け取った場合、どれくらいの手取り額になるのでしょうか。
まず、退職所得控除を考慮した後の課税対象額を見てみましょう。先ほどの例では、800万円が控除されたため、残りは1200万円です。この部分に対して所得税と住民税が課せられます。しかし、この計算には他にも様々な要素が影響します。
### 所得税と住民税を引いた後の手取り額
以下に示す表は、それぞれの計算結果から導き出される実際の手取り額についてまとめています。
| 項目 |
金額 |
| 退職金 |
20,000,000円 |
| 退職所得控除 (800万円) |
-8,000,000円 |
| 課税対象 (1200万円) |
12,000,000円 |
| 想定される所得税 (30%) |
-3,600,000円 |
| 想定される住民稅(10%) |
-1,200,000円 |
| 最終的な手取り額 |
15,200,000円 |
この結果から見ると、私たちが最終的に受け取れる手取り額は約1520万円となります。つまり、2千万円の退職金から判明したように、大きな控除や異なる税率によって実際にはかなり異なる金額となります。この点を理解することで、自分自身の財政計画や生活設計にも役立てられるでしょう。
退職金受け取り時期による税負担の影響
退職金の受け取り時期によって、税負担が大きく変わる可能性があります。特に、所得税や住民税はその年の収入状況によって異なるため、タイミングを考慮することが重要です。私たちが2000万円の退職金を受け取る場合、その受け取り時期によってどれだけの影響があるのでしょうか。
退職金を受け取る最適な時期
- 年度末での受け取り
年度末に退職金を受け取ると、その年の他の所得と合算されます。これにより、高い課税率が適用されるリスクがあります。しかし、この方法では控除額も同年内で利用できるため、一概には不利とは言えません。
- 年度始めでの受け取り
新年度に入った後に退職金を受け取ることで、その年の所得として計上されます。この方法は、前年との課税対象額が分離され、結果的に低い税率が適用されやすくなります。特に、他の収入源が少ない場合には有効です。
- 分割払いの場合
退職金を一括でなく分割して受け取る選択肢もあります。この方法では、一回あたりの所得額を抑えることができ、それぞれの支払いごとに対する課税額も軽減されます。ただし、この選択肢には契約内容や企業方針にも依存する点があります。
税負担シミュレーション
以下は、異なる時期に退職金を受け取った場合による想定シミュレーションです。
| 項目 |
年度末 (一括) |
年度始め (一括) |
分割払い (年間) |
| 総収入 |
20,000,000円 |
20,000,000円 |
10,000,000円 × 2回 |
| 仮定された所得税率 |
30% |
25% |
15% × 2回 |
| 総納付税額(推定) |
-6,000,000円 |
-5,000,000円 |
-3,000,000円 |
この表からも明らかなように、退職金をいつどこで受け取るかは私たち自身の手取り額にも直接的な影響があります。したがって、自身のライフプランや経済状況を踏まえて慎重な判断が求められます。それぞれの場合について具体的な計画立てておくことで、不必要な税負担を避けられるでしょう。
節税対策として利用できる制度とは
退職金に関する税負担を軽減するためには、いくつかの節税対策が存在します。これらの制度をうまく活用すれば、2000万円の退職金にかかる税金を抑えることができる可能性があります。ここでは、私たちが利用できる主な節税対策について詳しく見ていきましょう。
退職所得控除
退職金には「退職所得控除」が適用されます。この控除は、一定の計算式に基づいて行われ、その結果として課税対象額が大幅に減少します。具体的には、以下のような計算方法で求められます。
- 20年未満: 40万円 × 勤続年数
- 20年以上: (800万円 + 70万円 × (勤続年数 – 20年))
このように、多くの場合で高額な控除が受けられるため、実質的な負担を軽減できます。
NISA(少額投資非課税制度)
私たちはNISAを利用して、将来受け取る予定の退職金から得られる利益についても非課税枠を持つことができます。この制度では年間120万円までの投資から得た利益が非課税となりますので、賢く運用することで資産形成にも寄与します。
確定拠出年金(iDeCo)
確定拠出年金(iDeCo)は、自分自身で積み立てた資産を老後に受け取る仕組みです。この制度では掛け入れ時点で所得控除が適用されますので、その分もまた節税につながります。また、受け取り時にも一定額まで非課税となる場合がありますので、大変有利です。
その他の制度
さらに以下のような選択肢も検討できます:
- 医療費控除: 医療費が一定額以上発生した場合、それを申告することで還付や控除を受けられます。
- 住宅ローン控除: 新たに住宅購入時などには、この控除も考慮すると良いでしょう。
これら各種制度は、自身のライフプランや将来的な収入予測と照らし合わせて利用することが重要です。しっかりと情報収集し、一緒に最適な選択肢を見つけていきましょう。