私たちは日々の生活の中で、さまざまな金融サービスを利用しています。しかしその中には、知らず知らずのうちに支払いすぎてしまったお金が存在します。この「過払い金 とはなに」かを理解することは非常に重要です。過払い金とは、貸金業者から借りたお金に対して法定利率を超える利息を支払っていた場合に発生するものです。
この記事では、過払い金の仕組みやその返還方法について詳しく解説します。また私たちがどのようにして過払い金を取り戻すことができるのかもご紹介します。あなた自身も該当する可能性がありますので、この機会にぜひ知識を深めていきましょう。あなたは自分のお金が正当に返還される権利があることをご存じでしたか?
過払い金 とはなに?その基本的な概念
過払い金とは、消費者が貸金業者に対して支払った過剰な利息のことを指します。日本では、一定の利率を超えた場合、その分は法的に返還されるべきとされています。この概念は特に高金利で借り入れを行った場合に重要であり、多くの人々が知らず知らずのうちに過払い金を発生させている可能性があります。
この過払い金は、主に以下のようなケースで発生します:
- 高い利息で融資を受けた:特定の期間内に、高い金利によって借入額以上の返済を強いられること。
- 元本よりも多く返済した:長期間借り続けた結果、元本部分以外にも多くのお金を支払ってしまった場合。
- 不適切な計算:金融機関側による誤った計算や、不正確な情報提供によって生じる過剰支払い。
私たちが理解すべき重要な点は、過払い金は単なる「余分なお金」ではなく、法律上返還請求が可能な権利であるということです。このため、多くの場合、自分自身または専門家と協力してその回収手続きを進める必要があります。次回から具体的な仕組みについて詳しく見ていきましょう。
過払い金の仕組みと計算方法
過払い金は、消費者が支払った過剰な利息の返還を求める権利ですが、その仕組みと計算方法について具体的に理解することが重要です。まず、過払い金の発生原因としては、貸金業者が設定した金利が法定上限を超えていた場合などがあります。このような状況では、私たち消費者は不当な負担を強いられています。
過払い金の計算方法
過払い金の計算方法にはいくつかのステップがあります。以下にその主な流れを示します。
- 借入額と返済額の確認:
- 借りた総額とこれまでに支払った総額を明確にします。
- 適用された利息率の調査:
- 契約時に適用されていた利率や実際に支払った利息を確認します。高すぎる利率であれば、その分が過払い金となります。
- 法律上許可された利率との比較:
- 法律によって定められた上限利益(出資法や貸金業法)と実際に支払った利益との差異を計算します。
- 過払い分の特定:
- 不当に支払った部分(元本以上)を数値化し、それがどれだけになるかをまとめます。
これらのステップによって、私たちは自分自身または専門家と連携して正確な過払い金額を導き出すことが可能です。
計算例
次に具体的な数字で見てみましょう。以下は仮想的な例です:
| 項目 | 数値 |
|---|---|
| 借入総額 | 100万円 |
| 返済総額 | 150万円 |
| 契約時適用利率 | 20% |
| 法律上許可された最大利率 (例: 出資法) | 18% |
| 差異から生じる過払い金 | 15万円 (仮定) |
この表からもわかるように、契約時に設定された高い利率のおかげで、実際には元本以上のお金を返済していることになります。このようにして導き出された過払い金は、請求手続きによって回収することが可能なのです。
返還手続きの流れと必要書類
返還手続きは、過払い金を請求するための重要なプロセスです。私たちが過剰に支払った利息を取り戻すためには、適切な流れと必要書類を理解しておくことが不可欠です。このセクションでは、返還手続きのステップや必要となる書類について詳しく解説します。
返還手続きの流れ
- 事前準備:
- 過払い金の計算結果を整理し、どれだけの金額が請求可能かを明確にします。この段階で、先に説明した計算方法が役立ちます。
- 貸金業者への請求書作成:
- 正式な請求書を作成し、自分の情報や借入状況、過払い金額などを記載します。また、この際には関連する法律(出資法や貸金業法)についても言及すると良いでしょう。
- 必要書類の提出:
- 次に以下のような書類を用意して提出します。
- 借入契約書や取引履歴
- 自己確認証明(運転免許証など)
- 銀行口座情報(返還金振込用)
- 貸金業者からの回答待ち:
- 請求後は貸金業者から連絡があります。一般的には、一ヶ月以内に対応がありますので、その間は返信を待ちましょう。
- 交渉または訴訟:
- 貸金業者が提示する過払い金額が不満であれば、更なる交渉や場合によっては法的手続きを検討することになります。
必要書類一覧
- 借入契約書:最初に締結した契約内容が記載された文書。
- 取引履歴:これまでに行った全ての取引内容。
- 身分証明書:本人確認として必須です。
- 銀行口座情報:返還されるお金を受け取るために必要です。
これらの手続きを通じて、私たちは自ら権利を主張し、不当に支払ったお金を取り戻すことができます。正確な情報と適切な手順さえ踏めば、多くの場合でスムーズに進むことでしょう。
過払い金請求の注意点とリスク
過払い金を請求する際には、いくつかの注意点やリスクが伴います。私たちが過払い金を取り戻すためには、これらの要素を理解し、適切に対処することが重要です。このセクションでは、過払い金請求に関連する注意事項や潜在的なリスクについて詳しく解説します。
注意点
- 信頼できる業者の選定:過払い金請求を行う際は、専門的な知識と経験を持つ業者や弁護士に依頼することが推奨されます。不正確な情報提供や不当な手数料などから身を守るためにも、自分自身で十分に調査しましょう。
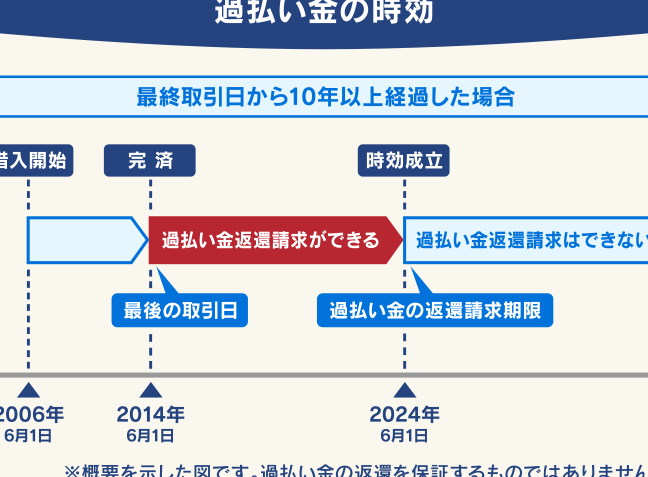
- 時効の確認:過払い金請求には時効があります。一般的には、取引終了から10年以内に請求しなければならないため、自分の状況を把握し、早めに行動することが大切です。
リスク
- 訴訟費用:交渉が難航した場合には法的手続きを選択せざるを得ません。その際の訴訟費用や弁護士費用が発生する可能性がありますので、事前に予算計画を立てておくことが必要です。
- 返還額の減少:貸金業者との交渉によっては、本来受け取れるはずの過払い金額が減少してしまうリスクもあります。特に初期提案額と最終合意額との差異について慎重になりましょう。
- 個人情報の漏洩:書類提出時には多くの個人情報を開示します。この際、安全管理体制が整った業者または弁護士への依頼によって、不正アクセスから自分自身を守る努力も怠らないようにしましょう。
これらの注意点とリスクを踏まえた上で、一歩一歩進めていくことで、安全かつ確実な過払い金回収につながります。
よくある疑問と解決策
私たちが過払い金を請求する際には、さまざまな疑問が生じることがあります。これらの疑問を解消することで、よりスムーズに手続きを進めることができるでしょう。このセクションでは、よくある疑問とその解決策について詳しく説明します。
過払い金請求は誰でもできるのか?
過払い金請求は基本的に誰でも可能ですが、特定の条件があります。例えば、過去に借入れを行い、その返済額が元本を上回っている場合に限ります。また、時効にも注意が必要ですので、自分の状況を確認しましょう。
どのような書類が必要なのか?
請求手続きにはいくつかの書類が必要です。主なものは以下の通りです:
- 契約書:借入れ時に交わした契約書。
- 取引履歴:金融機関から取得する取引明細。
- 身分証明書:本人確認のための運転免許証やマイナンバーカードなど。
これらの書類を準備しておくことで、手続きが円滑になります。
返還までどれくらい時間がかかる?
過払い金の返還には通常数ヶ月から1年程度かかることがあります。ただし、業者との交渉や訴訟によって期間は変動しますので、一概には言えません。早めに行動し、状況を把握しておくことが重要です。
これらの疑問点について理解し、自分自身で情報収集や準備を進めていくことで、安全で確実な過払い金回収につながります。