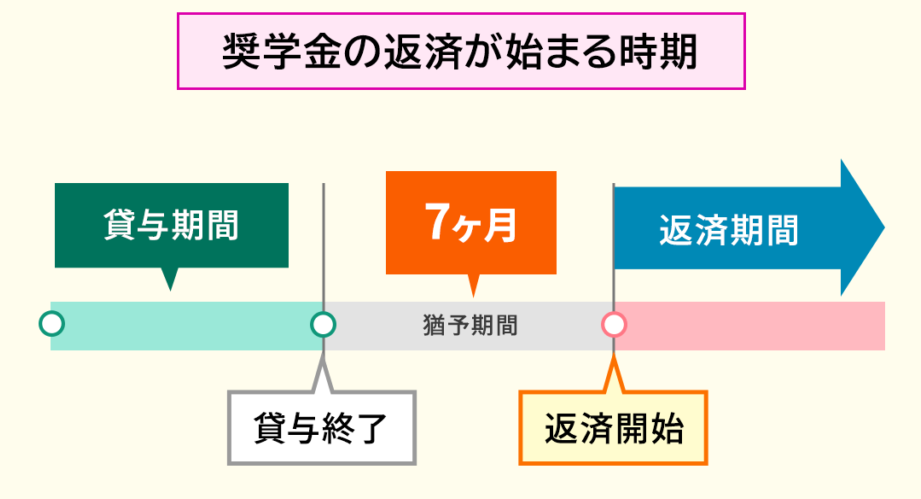
奨学金を利用することは多くの学生にとって重要な選択肢です。しかし奨学金 いつまで返すのかという疑問を抱える方も少なくありません。私たちはこのテーマに焦点を当て、返済期間や注意点について詳しく解説します。
私たちが知っておくべきことは、奨学金の返済にはさまざまな条件があるということです。具体的には、利息の有無や返済方法によって大きく変わります。このため、計画的に返済するためにはしっかりと理解しておく必要があります。
では皆さんはどれくらいの期間で奨学金を完済できるのでしょうか?私たちと一緒にその詳細を探り理解を深めていきましょう。
奨学金 いつまで返す?返済期間の基本を理解する
奨学金の返済は、学生生活を支える大切な要素である一方、その負担も無視できません。私たちは「奨学金 いつまで返す」と考えるとき、まずは返済期間について理解することが重要です。一般的に、奨学金の返済は卒業後から始まり、多くの場合、10年から20年の間で設定されています。しかし、この期間は借入額や利率によって異なるため、自分自身の条件に合った計画を立てることが求められます。
奨学金の種類と返済期限
日本にはいくつかの種類の奨学金がありますが、それぞれに特徴的な返済条件があります。代表的なものを以下に示します。
- 日本学生支援機構(JASSO)の奨学金
- 通常、大学卒業後2年以内に返還が開始されます。
- 返済期間は約10年から15年。
- 民間金融機関による奨学金
- 利用者によって異なり、多くの場合数ヶ月以内に開始。
- 最長で20年以上設定可能。
このように、各種奨学金にはそれぞれ異なるルールがあり、一度契約した内容を確認することが必要です。
契約内容の確認と注意点
契約書には具体的な返済スケジュールや利子率など詳細が記載されていますので、しっかり確認しましょう。特に注意すべきポイントとして以下があります:
- 利息: 一部の奨学金では利息が発生します。これによって総支払額が変わりますので事前に計算しておくこと。
- 延滞リスク: 支払い遅延について明確になる条項もあります。その場合、高額なペナルティーが課せられる可能性があります。
- 繰上げ返済: 繰上げて完済した際にも手数料や条件がありますので事前情報収集を忘れずに。
これらを把握することで、「奨学金 いつまで返す」かという不安要素を軽減できます。また、自身のライフプランとの調整も行いやすくなるでしょう。
返済プランの選び方とその影響
返済プランは、奨学金の負担を軽減し、安心して生活を送るために非常に重要です。「奨学金 いつまで返す?」という問いに対する答えだけでなく、その選び方が私たちの将来に大きな影響を与えることになります。自分自身の経済状況やライフスタイルを考慮しながら適切なプランを選ぶことが求められます。
まず、返済プランにはいくつかの種類があります。以下は代表的なものです:
- 元利均等返済: 毎月の支払い額が一定で、初めは利息部分が多く残高が減るにつれて元本部分が増えていきます。
- 元金均等返済: 毎月の元金部分が固定されており、利息は残高に応じて変動します。このため最初は支払い額が高くなりますが、後半になると徐々に安くなります。
- 収入連動型返済: 収入によって毎月の返済額が調整されるプランです。収入が少ない時期には負担を軽減できるメリットがあります。
これらの中からどれを選ぶかによって、私たちの日常生活や将来設計にも違いが出てきます。例えば、元利均等返済では安定した支出計画を立てやすいですが、長期間にわたり総支払額は多くなる傾向があります。一方で、収入連動型の場合は不安定さもあるものの、一時的な経済的困難への対応力があります。
次に考慮すべきポイントとして、「延滞リスク」と「繰上げ返済」があります。特に延滞リスクについては、自分自身の生活環境や仕事状況などと照らし合わせながら慎重に判断する必要があります。また繰上げ返済の場合には手数料や条件も異なるため、それぞれ事前によく調査しておきましょう。
このように、自身の状況とニーズに合った適切な返済プランを選択することで、「奨学金 いつまで返す」の悩みも軽減されるでしょう。そして、このプロセス全体を通して得た知識や情報は今後の人生設計にも役立つものとなります。
奨学金返済における注意点とリスク
返済プランを選ぶ際には、いくつかの注意点やリスクをしっかりと理解しておくことが重要です。特に「奨学金 いつまで返す?」という問いに対する答えだけでなく、その過程で直面する可能性のある問題についても考慮する必要があります。私たちが無視できない要素としては、延滞や利息の増加、そして将来的な経済的負担などが挙げられます。
まず、最も懸念されるリスクは延滞リスクです。これは返済が遅れることで発生し、以下のような影響を及ぼします:
- 信用情報への影響: 延滞すると信用スコアが下がり、今後の借入れや契約に悪影響を与える可能性があります。
- 利息の増加: 延滞した場合、遅延損害金など追加費用が発生するため、総支払額が大幅に増える恐れがあります。
- 強制徴収措置: 長期的な未払いの場合、法的手続きにより給与差押えなど厳しい措置を受けることもあります。
次に考慮すべきポイントとしては、繰上げ返済の戦略があります。この方法では支払い能力がある時期に元本を早めに減らすことで、将来的な負担を軽減できます。ただし、このプロセスにも注意が必要です。例えば:
- 一部の貸付機関では繰上げ返済に関して手数料が発生する場合もあり、その条件は事前によく確認しておく必要があります。
- また、一度選択したプランから変更する際にも制約やペナルティーが存在することがありますので、自分自身の状況と照らし合わせて慎重に判断しましょう。
このような注意点とリスクを理解しながら、「奨学金 いつまで返す」という問いとは別に、自分たちの生活設計全体への影響を意識して行動していくことが求められます。それぞれの状況によって異なる適切な対応策を見出すことで、不安定な未来への備えとなり得るでしょう。
収入に応じた返済方法の考察
収入に応じた返済方法を考える際、私たちは各自の経済状況や将来の見通しをしっかりと把握することが不可欠です。特に「奨学金 いつまで返す?」という疑問に対しては、収入の変動によって返済計画も大きく影響を受けるため、柔軟な対応が求められます。
まず、収入に基づいた返済方法にはいくつかの選択肢があります。これらは主に以下のような形で分類できます:
### 定額返済方式
この方式では、毎月一定額を返済します。安定した収入がある場合には適していますが、急な支出や収入減少時には負担となる可能性があります。
### 収入連動型返済
こちらは、毎月の返済額が収入に応じて変動する仕組みです。例えば、高い月は多めに支払い、低い月は少なくすることで、その時々の経済的余裕に合わせて調整できます。この方法は特に不安定な職業についている方や、新卒後間もない方にも有効です。
### 繰上げ返済オプション
もしも予想以上のボーナスや追加所得があった場合、一部を繰上げて元本を減らすことも検討できます。ただし、この場合も事前によく条件を確認しましょう。一部の貸付機関では繰上げ返済手数料が発生することがありますので注意が必要です。
以下は、それぞれの方法について簡単な比較表です:
| 方式 | メリット | デメリット |
|---|---|---|
| 定額返済方式 | 計画的な資金管理が可能。 | 急な支出時には負担になる。 |
| 収入連動型返済 | 柔軟性あり、不安定時でも安心。 | 長期的には総支払額が増える可能性。 |
| 繰上げ返済オプション | 早期完了による利息軽減。 | 手数料など条件要確認。 |
こうしたさまざまな選択肢から、自分自身の生活や将来設計と照らし合わせながら最適な方法を選ぶことが重要です。また、「奨学金 いつまで返す」の問いへの答えとしても、自身のライフスタイルやキャリアパスによって柔軟に対応できる姿勢を持つことこそ、大切だと言えるでしょう。
奨学金の免除制度について知っておくべきこと
奨学金の免除制度は、特定の条件を満たすことで返済が不要になる仕組みです。私たちが「奨学金 いつまで返す?」という疑問を抱く中で、この制度を理解しておくことは非常に重要です。免除制度にはさまざまなタイプがあり、それぞれ異なる要件やメリットがあります。
まず、一般的な奨学金の免除条件として以下のような点があります:
- 経済的困難:収入が一定水準以下の場合、申請することで免除される可能性があります。
- 健康上の理由:病気や障害などによって働けない状況にある場合も考慮されます。
- 教育機関からの推薦:在籍している学校や大学から推薦を受けることも必要なケースがあります。
免除制度の種類
- 全額免除
- 特定の条件を満たした場合、借入金全額が免除されます。このケースでは、主に経済的困難や長期的な障害が考慮されます。
- 部分的免除
- 一部のみが免除される場合もあります。例えば、年間収入に応じて一定額だけ返済しなくてもよいといった形です。
- 特別措置
- 災害など予測できない事態によって影響を受けた場合にも特別措置として臨時的に返済停止となることがあります。
申請手続きについて
奨学金の免除を希望する際は、各機関ごとの手続き方法を確認する必要があります。通常は以下のステップを踏むことになります:
- 必要書類(収入証明書や医療証明書など)を集める。
- 所定のフォーマットで申請書を書く。
- 提出後、審査結果を待つ。
| 制度 | 対象者 | 主な条件 |
|---|---|---|
| 全額免除 | 経済的困難者 | 収入基準未満 |
| 部分的免除 | 低所得者層 | 一定割合以上の減少 |
| 特別措置 | 災害被災者等 | 具体的な事例による判断 |
このように、多様な選択肢とそれぞれ違った手続き方法がありますので、自分自身に適した制度について十分理解し、有効活用することが大切です。「奨学金 いつまで返す?」という問いへの答えとしても、このような支援策につながる情報は欠かせません。