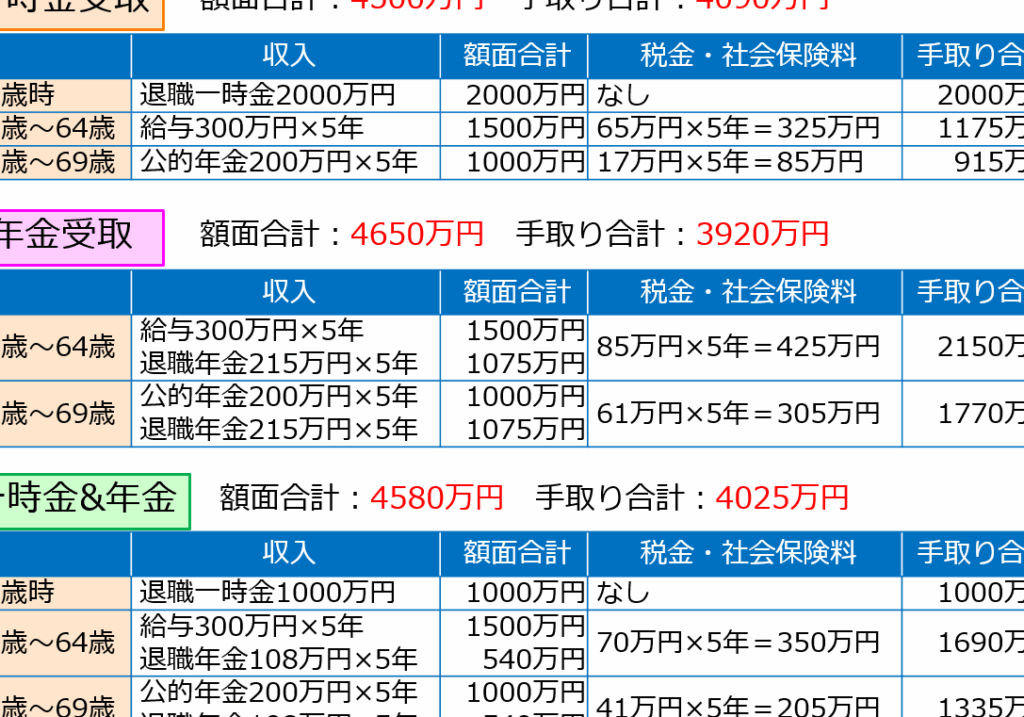
退職後の生活を考えるときに私たちが直面する大きな選択肢は退職金 一時金 年金 どっちを選ぶかです。これらの選択肢にはそれぞれメリットとデメリットがあり、私たちの将来に大きな影響を与える可能性があります。特に、日本では退職金や年金制度が複雑であるため、しっかりとした理解が必要です。
この記事では、退職金 一時金 年金 どっちを選ぶべきかについて具体的な情報とアドバイスを提供します。各選択肢の特徴や受け取り方さらに税制面なども詳しく解説していきますので、自分に最適なプランを見つける手助けになるでしょう。この重要な決断について一緒に考えてみませんか?
退職金 一時金 年金 どっちを選ぶべきかの比較
退職金の一時金と年金は、どちらも退職後の生活を支える重要な要素ですが、それぞれに異なる特徴と利点があります。私たちがどちらを選ぶべきか検討する際には、いくつかのポイントを考慮する必要があります。
まず、一時金のメリットとしては、即座に大きな額のお金を受け取ることができる点が挙げられます。この資金は、急な出費や投資に利用可能であり、自分のライフスタイルに合わせた使い方ができます。一方で、一時的な資産管理能力が求められるため、不十分な計画の場合には早期に資金を消耗してしまうリスクもあります。
次に、年金制度について見てみましょう。年金は定期的な収入源となり得るため、「安定した生活」を望む人々には魅力的です。しかし、その額面や支給開始時期は契約内容によって異なるため、自分自身のニーズと合致するかどうか慎重に確認しなくてはいけません。
一時金と年金の比較表
| 項目 | 一時金 | 年金 |
|---|---|---|
| 受取方法 | 一括払い | 定期的支給 |
| 管理責任 | 自己管理が必要 | 自動運用される場合もあり |
| リスク | 早期消耗リスクあり | 安定性高いが変更可能性あり |
| 用途自由度 | 高い(投資・旅行等) | 限定されることもある(生活費等) |
このように、「退職金 一時金 年金 どっち」を選ぶ際には、自身の経済状況や将来設計によって適切な選択肢が変わります。我々は、この比較を基にしてより良い判断を下す助けとなる情報を提供しているのです。それでは次に、一時金及び年金それぞれの具体的なメリットとデメリットについて深堀りしてみましょう。
一時金のメリットとデメリット
一時金の選択肢には、さまざまなメリットとデメリットが存在します。私たちは退職後の生活を考える際、この選択肢が自身にとってどのような影響を及ぼすかを理解することが重要です。
一時金のメリット
まず、一時金の大きな利点は即座にまとまった資金を手に入れられることです。この資金は自由度が高く、例えば以下のように活用できます。
- 急な医療費や修理代などの支出への対応
- 投資やビジネス立ち上げ資金として利用
- 旅行や趣味など、自分磨きへの支出
このように、一時金は自分のライフスタイルや必要性に応じて柔軟に使うことが可能です。また、将来的には他の収入源との組み合わせで安定した生活基盤を築くためにも役立つでしょう。
一時金のデメリット
しかし、一時金にはリスクも伴います。特に注意したい点は、自己管理能力が求められるということです。不適切な資産運用や計画不足の場合、早期にその資産を消耗してしまう恐れがあります。このため、以下のような問題が生じる可能性があります。
- 生活費として長期間持たない場合
- 無駄遣いや衝動的な支出による財政難
- 老後資金として十分ではない結果になることもある
“退職金 一時金 年金 どっち” を選ぶ際には、このような一時金特有のメリット・デメリットをしっかりと把握し、自身に合った選択肢を見極めることが重要です。我々はこれから年金制度についても詳しく見ていきますので、その比較検討にも役立ててください。
年金制度の仕組みと利点
年金制度は、退職後の安定した収入を提供するために設計された仕組みです。私たちが退職金や一時金と比較検討する際、この制度の理解は非常に重要です。年金制度には、国民年金や厚生年金など、さまざまなプランが存在し、それぞれの特徴によって受け取ることのできる額や条件が異なります。ここでは、その基本的な仕組みと利点について詳しく見ていきます。
年金制度の基本構造
日本の年金制度は、大きく分けて公的年金と私的年金に分類されます。公的年金は国が運営しており、全ての国民が加入することが義務付けられています。一方で、私的年金は企業や個人によって運営され、自主的に加入するものです。このような構造によって、多様な選択肢を持つことでリスクを分散できるメリットがあります。
年金制度の利点
- 安定した収入源: 年金は定期的に支給されるため、生活費として安定した収入を確保できます。
- 長期的な資産形成: 定期的に積み立てられるため、老後資産を計画的に形成できます。
- 税制上の優遇措置: 年金保険料には税控除があり、所得税対策にも有効です。
- 遺族保障: 一部のプランでは、生存者への保障も含まれており、多世代でサポートできる可能性があります。
このように、年金制度は経済的不安を軽減しながら将来への備えとなります。「退職金 一時金 年金 どっち」を選ぶ際には、この仕組みとその利点をしっかり把握し、自分自身や家族の将来設計に役立てることが大切です。次回はライフスタイルとの関連について考えていきましょう。
ライフスタイルに合わせた選択肢
私たちのライフスタイルや将来の計画に応じて、退職金、一時金、年金の選択肢は異なります。これらの選択肢を理解し、自分自身に最適なものを見つけることが重要です。特に、生活費や趣味、旅行などの個々のニーズに合わせた資産運用が求められます。そのためには、それぞれの選択肢について具体的に考えてみる必要があります。
退職金と一時金
退職金や一時金は、大きな額を一度に受け取れるというメリットがあります。この場合、自分自身で運用する自由度も高く、投資先を選ぶことで資産形成につなげることが可能です。しかし、この方法では自己管理能力が求められるため注意が必要です。また、一時的な大きな支出(例えば住宅購入や旅行)にも対応できる点が魅力です。
年金制度との関連
年金制度は長期的な安定収入源として非常に有効ですが、その受給開始年齢まで待つ必要があります。ライフスタイルによっては、この待機期間中に資産不足になるリスクも考慮しなくてはいけません。しかし、年金制度を利用することで安心感を得られるという面もあります。多世代間でサポートできることから、家族全体への影響も無視できません。
私たちはそれぞれ異なるライフスタイルや価値観を持っていますので、「退職金 一時金 年金 どっち」を選ぶ際には、自分自身と家族の未来設計を踏まえた上で慎重に判断することが求められます。それぞれの特徴と利点をしっかり把握し、自分たちの状況や目標に合わせて賢い選択を行うことが大切です。
将来の資産形成における重要性
将来の資産形成において、退職金、一時金、年金の選択は非常に重要な要素です。私たちがどのようにこれらを利用するかによって、将来的な経済的安定や生活水準が大きく影響されるからです。特に、退職後の生活費や医療費などを考慮した場合、自分自身にとって最適な資産運用戦略を立てる必要があります。
まずは、それぞれの選択肢について理解を深めることが大切です。それぞれにはメリットとデメリットがあり、その内容はライフスタイルや価値観によって異なるため、自分自身に合ったものを見つけることが求められます。
退職金・一時金の活用方法
退職金や一時金を受け取った場合、その使い道として以下のような選択肢があります:
- 投資: 資産形成につながる投資先(株式、不動産など)への投資。
- 貯蓄: 将来必要になる可能性がある支出への備えとして貯蓄。
- 消費: 趣味や旅行など、今すぐ楽しむための支出。
しかし、この自由度は自己管理能力にも依存します。計画的でない使い方をすると、あっという間に資産が減少してしまうリスクもあります。
年金制度との長期的視点
年金制度は長期的には安定した収入源となります。しかし、受給開始まで時間がかかるため、その期間中に他の収入源とのバランスを考えることも重要です。特に高齢化社会では、多世代間でサポートし合う仕組みも考慮するべきでしょう。このような背景から、年金制度とその他の選択肢(退職金、一時金)との関連性についてもよく理解しておく必要があります。
これら全てを総合的に判断し、「退職金 一時金 年金 どっち」を選ぶ際には、自分自身だけでなく家族全体への影響も考慮することで、より良い未来設計へと繋げていくことができるでしょう。