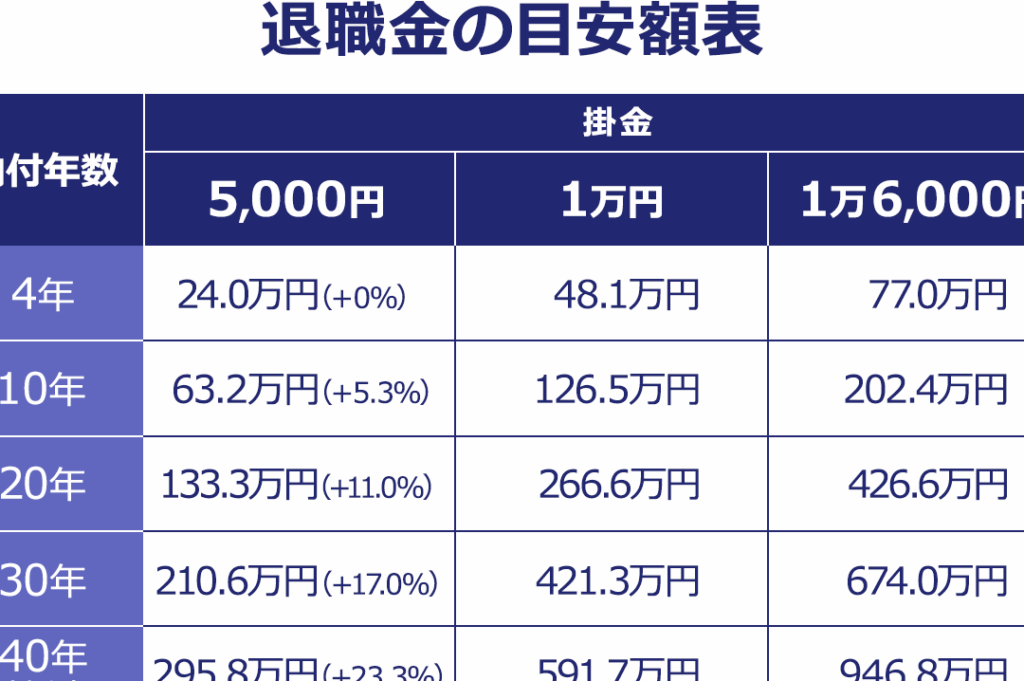
私たちが人生の中で重要な選択をする際には、退職金についての理解が欠かせません。特に「中退共 退職金 いくら」という疑問は多くの方々が抱えていることでしょう。この制度は、日本独自の仕組みとして多くの人々に利用されています。本記事では、中退共の仕組みや具体的な受給額について詳しく解説します。
私たちは、実際にどれだけの金額を受け取ることができるのか知りたいと思っていますよね。中退共における退職金は、個々の状況によって異なるため様々な要因が影響します。これからその詳細を探っていきますので、ぜひ最後までお付き合いください。あなたも自分自身のお金についてしっかりと把握したいと思いませんか?
中退共 退職金 いくらの基本情報
退職金は多くの人にとって、長年の勤労に対する大切な報酬です。中退共の退職金制度は、一般的な企業の退職金制度とは異なる特徴を持っています。まず、中退共から受け取ることができる退職金の額は、加入期間や納付状況によって変動します。また、基本的には加入者が任意で選択したプランに基づいて計算されるため、一概に「いくら」とは言えません。
中退共 退職金 の概要
中退共(中小企業共同退職金制度)では、主に以下の要素が考慮されます:
- 加入期間:勤務年数が長いほど、受け取れる額も増加します。
- 納付額:毎月支払う掛金が直接的に影響し、高い掛金を支払った場合にはその分だけ多く受け取れます。
- 規定:各企業ごとの規模や業種によっても異なるため、自社のルールを確認する必要があります。
このようなシステムの理解は非常に重要であり、自分自身がどれだけ受け取れるかを把握することで将来設計にも役立つでしょう。具体的な数字について見てみましょう。
| 加入年数 | 平均納付額(月額) | 予想される総額 |
|---|---|---|
| 5年 | 20,000円 | 1,200,000円 |
| 10年 | 25,000円 | 3,000,000円 |
| 15年 | 30,000円 | 5,400,000円 |
上記の表はあくまで一例ですが、このように自分自身の場合でも試算してみることが可能です。実際にはさまざまな要因が絡むため、一度詳細を確認しながら検討してみてください。この情報を元に次回では、具体的な「退職金の計算方法とその仕組み」について詳しく解説していきます。
退職金の計算方法とその仕組み
退職金の計算方法は、加入者が選択したプランや納付状況に応じて異なるため、明確な数字を示すことは難しいですが、基本的な考え方を理解することで自分自身の将来設計に役立てることができます。中退共では、加入期間と納付額が主な要素として影響します。このセクションでは、具体的な計算方法とその仕組みについて詳しく説明します。
基本的な計算式
中退共の退職金は以下のように計算されます:
- 加入年数:長く加入しているほど、受け取れる額が増加します。
- 月々の掛金:毎月支払う掛金がそのまま積み立てられます。高い掛金を支払った場合には、それに比例して受け取る額も増えます。
- 利息や運用益:積み立てた資産には一定の利息や運用益が加わります。
これらの要素を組み合わせた結果として最終的な退職金額が決定されるわけです。
具体例による試算
実際にどれくらいの退職金を受け取れるか見てみましょう。下記の表は、特定の条件下で予想される退職金総額を示しています。
| 加入年数 | 平均納付額(月額) | 予想される総額(仮定) |
|---|---|---|
| 5年 | 20,000円 | 1,200,000円 |
| 10年 | 25,000円 | 3,000,000円 |
| 15年 | 30,000円 | 5,400,000円 |
この表からも明らかなように、自分自身の場合でもシミュレーションすることが可能です。それぞれのケースで変動がありますので、自身に合った条件で試算しておくことが大切です。また、中小企業共同退職金制度では、この他にもさまざまな要因によって最終的な結果は変わりますので注意しましょう。
以上からも、中退共における退職金制度は単純ではなく、多面的な要素によって構成されています。我々は今後、この制度についてさらに詳しく探求し、自分たちがどれだけ得られるか具体的に把握するための情報を集め続けたいと思います。
加入期間による退職金の変動
加入期間は、中退共の退職金において非常に重要な要素です。一般的に、加入年数が長くなるほど、受け取れる退職金額も増加します。これは、掛金の積み立てが時間とともに利息や運用益を生むためであり、長期的な視点で見ることが大切です。このセクションでは、具体的な変動要因について詳しく解説していきます。
加入期間と退職金の関係
加入年数による影響は次のようになります:
- 短期加入(1〜5年):この期間内では、受け取る退職金は限られた額となります。また、利息や運用益も少ないため、大きなリターンは期待できません。
- 中期加入(6〜10年):この段階になると積立額が増え始め、それに伴い受取総額も増加します。定期的な支払いと利息効果が相まって、有意義な結果を得られる可能性があります。
- 長期加入(11年以上):ここでは複利効果が顕著になり、多くの場合、大幅な増加を見込めます。特に15年以上続けた場合には、その影響力は更に強化されます。
具体例によるシミュレーション
実際のデータを基にしたシミュレーションを通じて、どれほどの差異が生まれるか確認しましょう。以下の表は、一部条件下で予想される退職金額を示しています。
| 加入年数 | 平均納付額(月額) | 予想される総額(仮定) |
|---|---|---|
| 5年 | 20,000円 | 1,200,000円 |
| 10年 | 25,000円 | 3,000,000円 |
| 15年 | 30,000円 | 5,400,000円 |
| 20 年以上 | 35,000 円 | 8,500,000 円 |
この表からわかるように、中退共では加入期間によって大きく変動することがあります。それぞれ自分自身の場合でも試算し、自身のライフプランへの影響を考えることが重要です。また、この制度には他にも多くの要因が絡んでいるため、その点も注意深く検討する必要があります。
私たちは、このような情報を元により良い選択肢を見つけ出し、自分自身や家族の将来設計につながる知識として活用していきたいと思います。
受け取り方と手続きの流れ
は、中退共の退職金をスムーズに受け取るために非常に重要です。退職金の受給には、いくつかの手続きが必要であり、これらを理解しておくことで、煩わしい事務作業を最小限に抑えることができます。このセクションでは、具体的な手続きの流れや重要なポイントについて詳しく解説します。
退職金受給までのステップ
退職金を受け取るまでには、以下のようなステップがあります:
- 加入者情報の確認
自分自身の加入状況や納付状況を確認します。これは、正確な退職金額を把握するためにも重要です。
- 申請書類の準備
所定の申請書類を用意し、不足がないか確認します。必要な書類は次の通りです:
- 雇用保険被保険者証
- 身分証明書(運転免許証など)
- 直近3ヶ月分の給与明細
- 申請手続き
書類が整ったら、中退共へ提出します。この際、郵送またはオンラインで提出可能です。
- 審査期間
提出後は審査があります。通常、この処理には数週間から数ヶ月かかりますので、その間も安心して待ちましょう。
- 振込通知
審査が完了すると、指定した口座へ退職金が振り込まれます。振込通知書も同時に届きますので、大切に保管してください。
注意点
- 申請期限:中退共では一定期間内に申請しないと権利を失うことがあります。早めに行動することが推奨されます。
- 情報更新:住所や銀行口座情報が変更された場合は、速やかに中退共へ連絡し更新することが大切です。
- 税金について:受け取る際には税制上の考慮も必要ですので、自身で調べたり専門家に相談したりすることがおすすめです。
この一連の流れを理解しておくことで、「中退共 退職金 いくら」について具体的な計画と準備ができ、自身や家族への影響も最小限に抑えられるでしょう。また、この制度について疑問点や不安要素があれば積極的に問い合わせてみる姿勢も大切だと思います。
他の退職金制度との比較
中退共の退職金制度は、他の一般的な退職金制度と比較すると、いくつかの特徴があります。例えば、加入条件や受け取り方法、計算基準などが異なるため、自分に最適な選択をすることが重要です。このセクションでは、中退共とその他の主要な退職金制度について比較し、その違いやメリット・デメリットを明らかにしていきます。
中退共と企業年金制度
- 加入対象者:
- 中退共:主に中小企業で働く従業員。
- 企業年金:大企業や一定規模以上の企業で働く従業員。
- 受取時期:
- 中退共:定年や自己都合による退職時。
- 企業年金:原則として60歳以降から受給開始。
- 計算方法:
- 中退共:約束された掛け金に基づく積立方式。
- 企業年金:一部確定拠出型の場合もあり、市場状況に影響されることもある。
中退共と厚生年金
- 目的:
- 中退共:主に労働者自身の生活資産形成を目的としている。
- 厚生年金:老後保障として国が運営する公的な保険制度。
- 掛け金負担:
- 中退共:事業主及び労働者双方が負担。
- 厚生年金:給与から自動的に控除され、一部は事業主が負担。
| 比較? | ||
| 目 | 中退? | |
| ? | 厚生年金 | |
| ————— | ————————– | ————————- |
| 加? | ||
| ?対象? | ||
| 主に中小企業従業員 | ? | |
| ?ての被用? | ||
| 計算方式 | 積立方式 | 保険料比例方式 |
| 年齢制限 | 定年または自己都合 | 原則65歳まで |
他の任意加入型制度との違い
近年、個人型確定拠出年金(iDeCo)やNISAなど、多様な資産形成手段が登場しています。これらは税制優遇を受けられる点で魅力がありますが、中퇴共とは以下のような違いがあります:
- 資産形成方法:
- iDeCo/NISA: 自己責任で運用し、投資先を自由に選べる。
- 中退共: 定額制で安定したリターンを期待できる。
- 税優遇内容:
- iDeCo: 掛けた分全額所得控除可能。
- NISA: 利息や配当が非課税扱いになるが、一時所得扱いとなる場合もある。
このように、それぞれの制度には独自の利点と欠点がありますので、自身や家族のライフプランを考慮しながら選択することが大切です。「中退共 退職金 いくら」を理解することで、自分たちにあった最適なプランニングにつながります。