退職金は私たちにとって非常に重要なテーマです。しかし、退職金 いくら引かれるのかを正確に把握できている人は少ないのではないでしょうか。私たちはこの疑問を解決するために、具体的な計算方法や引かれる金額について詳しく探求します。
この記事では退職金の仕組みや税金控除など、知っておくべき情報を提供します。そして退職後の生活設計にも役立つ内容となっています。自分が受け取ることができる額面を理解し納得して退職するためにはどうすればよいのでしょうか。
私たちと一緒に退職金 いくら引かれるの詳細を深掘りし、自分自身の将来設計について考えてみましょう。この情報があなたの日々の選択やプランニングにどれほど影響するか、一緒に見ていきませんか。
退職金 いくら引かれるの計算方法とポイント
退職金がいくら引かれるかを理解するためには、計算方法とそのポイントを知ることが重要です。私たちは退職金の支給額からどのような項目が引かれるのか、具体的な数字や計算例を通じて明らかにしていきます。このプロセスは、将来の計画に大きな影響を与えるため、慎重に行う必要があります。以下では、基本的な計算方法と注意点について詳しく見ていきましょう。
退職金の基本的な計算方法
退職金は通常、以下の要素によって決まります:
- 基本給: 最終的な給与水準
- 勤続年数: 勤めた年数に応じた加算
- 企業の規定: 各企業によって異なる独自の基準
これらを元にした一般的な計算式は次の通りです:
退職金 = 基本給 × 勤続年数 × 係数ここで「係数」は企業ごとのポリシーによって異なるため、自分が勤務している会社の規定を確認することが必要です。
引かれる項目
退職金から引かれる主な項目は以下となります:
- 所得税
- 住民税
- 社会保険料
これらはいずれも法律で定められており、その割合も変動します。特に所得税と住民税は累進課税制度が適用されるため、高額になる場合があります。
| 種類 | 引かれる割合 |
|---|---|
| 所得税 | 5%〜45% |
| 住民税 | 10% |
| 社会保険料 | 約15%(上限あり) |
このように、多くの場合、総支給額からかなりの額が差し引かれますので、自分自身でシミュレーションしてみることも有効です。
注意すべきポイント
- 早期退職: 早期退職の場合、通常よりも低い係数が適用される可能性があります。
- ボーナスとの関連: ボーナスも考慮した総合的な支給額を把握すること。
- 書類管理: 退職時には必ず各種証明書や源泉徴収票など大切な書類を整えておくこと。
これら全てを踏まえた上で、自分自身や家族への影響を最小限に抑えるよう努めることで、有意義な退職生活への第一歩となります。
退職金に影響する税金の種類について
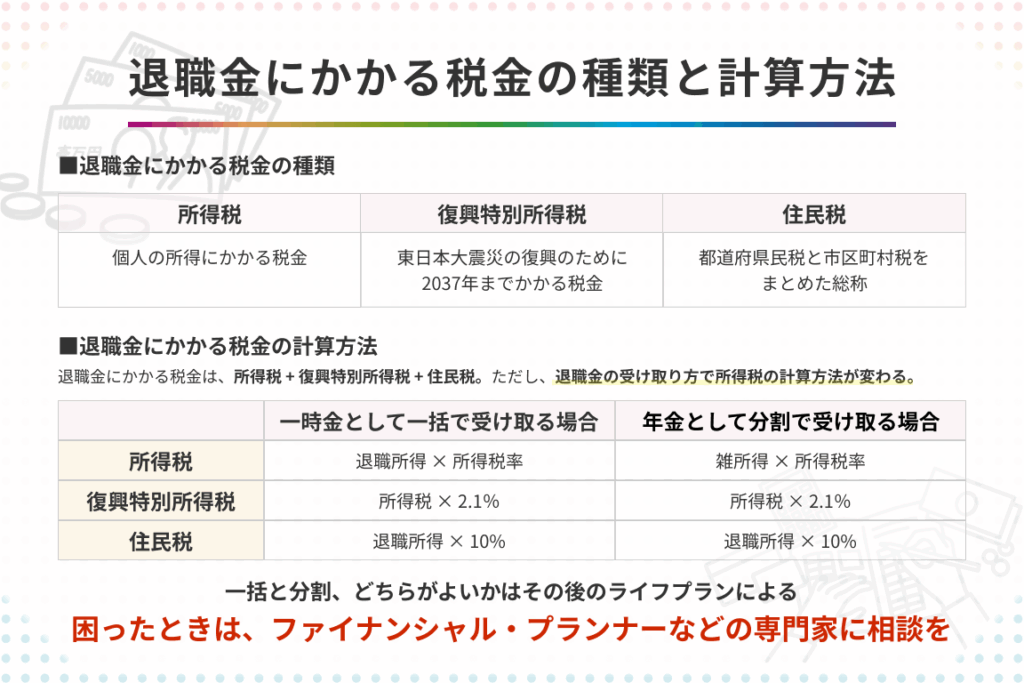
退職金に影響する税金は主に所得税と住民税、そして社会保険料の3種類です。これらの税金は、退職金から差し引かれるため、受け取る額面が大きく変わることがあります。私たちはこれらの税金について詳しく見ていきましょう。
### 所得税
所得税は累進課税制度が適用され、高額な退職金には高い税率が適用されます。このため、自分の退職金がどれくらいの所得税を必要としているかを把握することが重要です。具体的には、以下のような課税率が適用されます:
| 所得階層 | 課税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
### 住民税
住民税は固定された割合であり、多くの場合、一律で10%となります。ただし、居住地によって異なる場合もあるため、自分の地域における正確な情報を確認する必要があります。この点も考慮して退職後に受け取る総額をシミュレーションすることが望ましいです。
### 社会保険料
社会保険料もまた重要な要素であり、通常約15%程度が引かれます。しかし、この割合には上限がありますので、その範囲内で計算されることになります。特に長年勤務した方は、総支給額から多くの社会保険料が差し引かれる可能性があります。
このように、退職金から引かれる各種の税金や社会保険料を理解しておくことで、「退職金 いくら引かれる」の具体的な数値感覚を持つことができます。それぞれの項目について慎重に検討し、自分自身や家族への影響を最小限に抑える努力をしましょう。
社会保険料が退職金に与える影響
退職金を受け取る際、社会保険料は重要な要素となります。私たちが支払う社会保険料は、退職金から差し引かれるため、最終的に受け取る額面に大きく影響します。このセクションでは、社会保険料がどのように退職金にもたらす影響について詳しく見ていきましょう。
社会保険料の計算方法
一般的には、社会保険料は総支給額の約15%程度が引かれます。ただし、この割合には上限があります。具体的には以下のような計算式で求められます:
- 総支給額 × 適用される率(通常は0.15)
- 上限を超えない場合、そのまま適用
- 上限を超える場合でも最大値で制限
このため、長年同じ会社で勤務していたり、高い給与水準の場合、大きな額面から多くの社会保険料が引かれることになります。
退職金への影響
具体的には、以下の点が私たちの退職金に与える影響について考慮する必要があります:
- 長期間勤めていると、それに伴って累積された給与によって社会保険料も増加する傾向があります。
- 退職時点での給与水準に基づいて計算されるため、一時的なボーナスや昇進なども影響を及ぼします。
- 特定の年齢や条件下では、特別減免措置なども存在することがあります。
このように、退職金 いくら引かれるという観点から見ると、社会保険料は無視できない要因です。我々としても、自身の状況を正確に把握しつつシミュレーションを行い、有利な条件で退職金を受け取れるよう努める必要があります。
退職金を増やすための注意点
退職金を増やすためには、いくつかの重要なポイントに注意する必要があります。特に、私たちがどのように退職金を計算し、税金や社会保険料といった要素を考慮するかが鍵となります。このセクションでは、退職金を増やすために意識しておくべき点について詳しく見ていきましょう。
退職時期の選定
まず、退職時期は非常に重要です。一般的には以下のような要因を考慮することが勧められます:
- 年齢: 定年後も働くことで受け取れる額面が変わる場合があります。
- 業績連動型ボーナス: 企業の業績によってボーナスが変動し、それが最終的な退職金にも影響します。
- 法律改正: 労働法や税法の改正も影響することがありますので、その都度確認しましょう。
資産形成と積立制度
次に、自身で資産を形成する手段として積立制度も検討すべきです。具体的には以下の方法があります:
- 確定拠出年金(DC): 自分で運用方法を選択できるため、高リターンを狙える可能性があります。
- iDeCo(個人型確定拠出年金): 税制優遇措置があるため、有利な形で資産形成できます。
これらの制度を活用することで、自身の退職金額を大幅に増加させることが期待できます。
健康管理と長期雇用
最後に、健康管理は直接的には退職金とは関係ないようですが、実際には大きな影響があります。健康状態によって長期間働けるかどうか決まります。その結果として得られる収入は最終的な退職金にも反映されます。具体例としては以下があります:
- 病気による早期離脱: 予定より早く会社を辞めざるを得ない場合、大幅な減少につながります。
- 長寿化への対応: 長生きを前提とした資産計画が必要です。
このように、多角的な視点からアプローチし、「退職金 いくら引かれる」という観点だけでなく、「どれだけ増やせるか」にも目を向けて行動していくことが重要です。
実際の事例から見る退職金の引かれ方
退職金の引かれ方を理解するためには、具体的な事例を通じてそのプロセスを把握することが重要です。以下では、実際のケーススタディに基づいて退職金がどのように計算され、どのような要因で変更されるかを見ていきます。
ケーススタディ1: A社の場合
A社では、退職金は基本給と勤続年数に基づいて計算されています。例えば、10年間勤務した場合、基本給が30万円であれば、次のようになります:
| 勤務年数 | 基本給(円) | 退職金(円) |
|---|---|---|
| 10年 | 300,000 | 3,000,000 |
この例では、A社は勤続年数ごとに一定額ずつ増加する方式を採用しています。しかし、この額面から税金や社会保険料が差し引かれるため、実際に手元に残る額はさらに少なくなります。
ケーススタディ2: B社の場合
B社は業績連動型ボーナス制度を導入しており、その影響で退職金も変動します。B社の従業員Cさんは15年間勤務し、最終的には次のような状況になりました:
| 勤務年数 | 最終基本給(円) | 業績連動ボーナス(円) | 総退職金(円) |
|---|---|---|---|
| 15年 | 350,000 | 500,000 | 5,250,000 |
Cさんの場合も同様に税負担があります。B社では特定条件下で受け取ったボーナスが加味されるため、その分も含めた合計額となっています。このような制度によって、自身の評価や会社全体のパフォーマンスが直接的に反映されます。
Dさんの早期離脱による影響例
Dさんは健康上の理由から予定より早く会社を辞めざるを得なくなりました。その結果として受け取った退職金について考えてみましょう:
| 本来支払われるべき退職金(円) | 実際受け取った退職金(円) | 減少額(円) |
|---|---|---|
| 4,500,000 | 2,700,000 | -1,800,000 |
(注): 各企業によって制度や計算方法が異なるため、それぞれ具体的な数字や条件について再確認することが必要です。また、「退職金 いくら引かれる」という問いだけでなく、自身の場合どうなるか慎重に考えることも重要です。