退職金は私たちにとって非常に重要なテーマです。退職金 何円の計算方法や実際の相場について理解することは、将来の生活設計を考える上で欠かせません。このブログでは退職金の基本的な仕組みから具体的な金額までを詳しく解説していきます。
多くの人が退職後の生活資金として頼りにする退職金ですが、その額面には大きな幅があります。実際にどれくらいの金額が支給されるのかを把握することで、自分自身のライフプランをより明確に描く手助けになるでしょう。私たちは具体的な事例や計算方法にも触れながら、読者のみなさんが知りたい情報をお届けします。
さて、皆さんは自分が受け取ることのできる退職金について考えたことがありますか?その答えはこの記事で見つけていただけるでしょう。
退職金 何円?実際の相場と計算方法
退職金の額は、企業や業種によって大きく異なるため、私たちが知っておくべき相場感を持つことが重要です。一般的には、退職金は勤続年数や給与額に基づいて計算されるため、それぞれの要素を理解することで、自分自身の退職金についてより具体的なイメージを持つことができます。
実際の相場
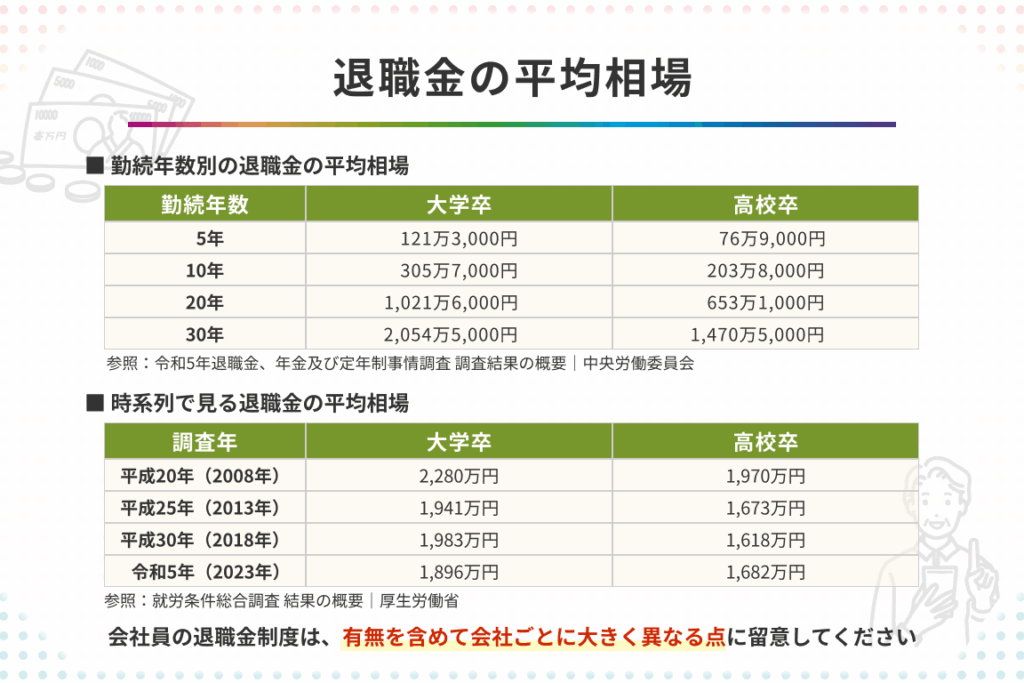
日本における退職金の平均額は、以下のような傾向があります。
| 業種 | 平均退職金(万円) |
|---|---|
| 製造業 | 2,500 |
| サービス業 | 1,800 |
| 公務員 | 3,200 |
| 金融業 | 4,000 |
この表からもわかるように、公務員や金融業界では比較的高い退職金が支給されています。一方で、サービス業では低めとなっています。もちろん、これはあくまで平均値であり、個々のケースによって異なる可能性があります。
計算方法
退職金の計算方法にはいくつかのアプローチがありますが、多くの場合は次のような式を用います:
- 基本給×勤続年数×係数
この係数は企業ごとに異なり、その企業独自のルールに従います。また、役職手当や特別手当なども考慮されることがあります。したがって、自分の場合にはどれくらいになるか、一度シミュレーションしてみる価値があります。
例:退職金計算シミュレーション
例えば、基本給が30万円で勤続年数が20年だとしましょう。この場合、
- 基本給:30万円
- 勤続年数:20年
- 係数:1.5(仮定)
となりますので、
[
30 text{万円} times 20 text{年} times 1.5 = 900 text{万円}
]
という結果になります。この例からもわかる通り、自身の状況を正確に把握しながら計算することが大切です。
私たちはこれらの情報を踏まえ、自分自身または家族にとって最適な選択肢を見極めていく必要があります。
退職金の計算に影響を与える要素
退職金を計算する際には、いくつかの重要な要素が影響を及ぼします。これらの要素を理解することは、自分自身の退職金 何円に関する具体的なイメージを持つために不可欠です。以下では、主な影響因子について詳しく見ていきましょう。
勤続年数
勤続年数は退職金計算において最も基本的な要素の一つです。一般的には、長く働けば働くほど退職金が増える傾向があります。このため、早期退職や転職による勤続年数の短縮は、将来的な受け取り額に大きく影響します。
基本給
基本給もまた大きな役割を果たします。多くの場合、企業は基本給に基づいて退職金を計算しますので、高い基本給であればあるほど、その後支払われる退職金は増加します。また、役職手当や特別手当が含まれる場合もあり、それらも考慮されるべきです。
係数
企業ごとに設定されている係数も重要です。この係数は各社の方針や制度によって異なるため、自社独自の規定を確認する必要があります。一部の企業では業績連動型など特別な条件が付与されることもあり、この点についてもしっかり把握しておかなければなりません。
賞与・手当
賞与やその他手当も考慮されます。賞与額が高い場合、その分だけ総合的な報酬として反映される可能性があります。また、多くの場合、年間賞与から算出した平均値が基準となりますので、この点にも注意しましょう。
これらの要素がどのように組み合わさって退職金 何円になるかという具体的な数字につながっていくか、一度自分自身でもシミュレーションしてみることをおすすめいたします。それぞれの条件下でどんな結果になるか把握することで、自身の将来設計にも役立てることができるでしょう。
企業ごとの退職金制度の違い
企業ごとの退職金制度は、各社の方針や業種によって大きく異なります。これは、退職金 何円が実際に支給されるかに直接的な影響を及ぼすため、転職やキャリア選択の際には非常に重要な要素です。以下では、日本の企業における退職金制度の主な違いについて詳しく見ていきましょう。
企業型と国民年金型
日本には主に2つの退職金制度があります。一つは「企業型」で、もう一つは「国民年金型」です。企業型では、大手企業が独自に設定した基準で退職金を計算します。この場合、勤続年数や基本給が重視されることが一般的です。一方で、国民年金型は公的機関が運営しているため、一律の基準があります。そのため、自分がどちらのタイプに属するかを理解することが重要です。
業種別の特徴
業種によっても退職金制度には顕著な差があります。例えば、製造業や金融業では比較的高額な退職金を用意している傾向があります。一方で、小売業やサービス業などでは低めになることが多く、その背景には利益率や経済状況など様々な要因があります。また、大手と中小企業でもその差は歴然としており、中小企業の場合は資本力不足から十分な支払い能力を持たないケースも少なくありません。
| 業種 | 平均退職金(円) |
|---|---|
| 製造業 | 1,500,000 – 4,000,000 |
| 金融業 | 2,000,000 – 5,500,000 |
| 小売業 | 800,000 – 2,500,000 |
| サービス業 | 600,000 – 1,800,000 |
このように、各企業ごとの退職金制度には明確な違いがあり、その内容を事前に把握することで、自分自身の将来設計にも役立ちます。
特典と条件付きプラン
さらに、一部の大手企業では特定の条件を満たすことで追加的な特典を受けられる場合もあります。例えば、「早期退職者優遇プラン」など、一時的に高額なボーナスや充実した福利厚生を提供しているところもあるため、この点も確認しておく必要があります。これらの情報は入社前だけでなく、在籍中にも定期的にチェックし、自身への影響度合いを考慮することが肝要です。
Aquí se debe tomar en cuenta que nuestra comprensión de las diferencias en los sistemas de retiro puede influir directamente en nuestras decisiones profesionales y financieras.
退職金を増やすためのポイント
退職金を増やすためには、いくつかのポイントを押さえておくことが重要です。これらの要素は、私たちが受け取る退職金 何円に大きな影響を与える可能性がありますので、しっかりと理解し、計画的に行動することが求められます。
### 勤続年数の延長
まず第一に、勤続年数を延ばすことが退職金を増やす最も直接的な方法です。多くの企業では、勤続年数が長いほど退職金が高額になる傾向があります。したがって、自分自身のキャリアプランニングとしても、中長期的な視点から転職などを考える際には、この点を十分に検討する必要があります。
### 昇進・昇給による影響
次に、昇進や昇給も重要な要素です。基本給は退職金計算の基礎となりますので、高いポジションで働くことで得られる給与アップは、そのまま将来受け取る退職金にも反映されます。特に、大手企業の場合は役職によって待遇差が生じやすいため、自身のキャリアアップを目指して努力することも一つの戦略と言えます。
### 転職時期と条件
さらに、転職時期や条件についても考慮する必要があります。一部企業では早期退職者向けプランとして高額な一時金を提供している場合があります。このような制度を利用できれば、一時的には大きなメリットとなります。ただし、新しい会社でどれだけ魅力的な制度があるかもしっかり確認しておかなければならず、自分自身との兼ね合いも慎重に考えることが肝要です。
| ポイント | 具体例 |
|---|---|
| 勤続年数 | 10年以上勤務すると平均500,000円増加 |
| 昇進・昇給 | 役員クラスへの昇進で1,000,000円以上上乗せ可能 |
| 転職による特典 | 早期退職者優遇プランで300,000円支給例あり |
このように私たちは複数の観点からアプローチすることで、退職金 何円という数字を効果的に引き上げていくことができます。また、それぞれ具体的な行動計画を立てることで実現可能性も高まりますので、自身の日々の業務やキャリア形成にも意識して取り組んでいきたいものです。
税金と社会保険料について知っておくべきこと
退職金を受け取る際には、税金や社会保険料の影響を十分に理解しておくことが不可欠です。これらは私たちが実際に手にする金額に大きな差を生む可能性があります。退職金 何円という数字は、税法によって異なる課税対象となるため、計画的に対策を講じることが求められます。
### 税金の種類とその影響
退職金には主に所得税と住民税がかかります。所得税については、退職一時金として支給される場合、一時的な高額所得として扱われるため、通常よりも高い税率が適用されることがあります。このため、事前に試算し、自分のケースではどの程度の税負担になるか確認しておくことが重要です。
また、住民税も忘れてはいけません。これは前年の所得に基づいて課せられるため、退職した年にはその影響を考慮する必要があります。
### 社会保険料への配慮
社会保険料も無視できない要素です。特定の条件下では、退職後も一定期間健康保険や年金などの社会保険料を支払う義務があります。この場合、その期間中も生活費や他の支出とのバランスを考える必要があります。
具体的な例としては以下のようになります:
| 項目 | 具体例 |
|---|---|
| 所得税(例) | 500,000円の場合、高い率で約20%適用 |
| 住民税(例) | 前年収入から見積もり約10%の場合50,000円程度発生 |
| 社会保険料(例) | 月額30,000円×6ヶ月=180,000円(仮定) |
このように、多種多様な要因によって最終的にもらえる退職金 何円という形で現れますので、それぞれについてしっかりと計画し、自分自身で管理する姿勢が求められます。