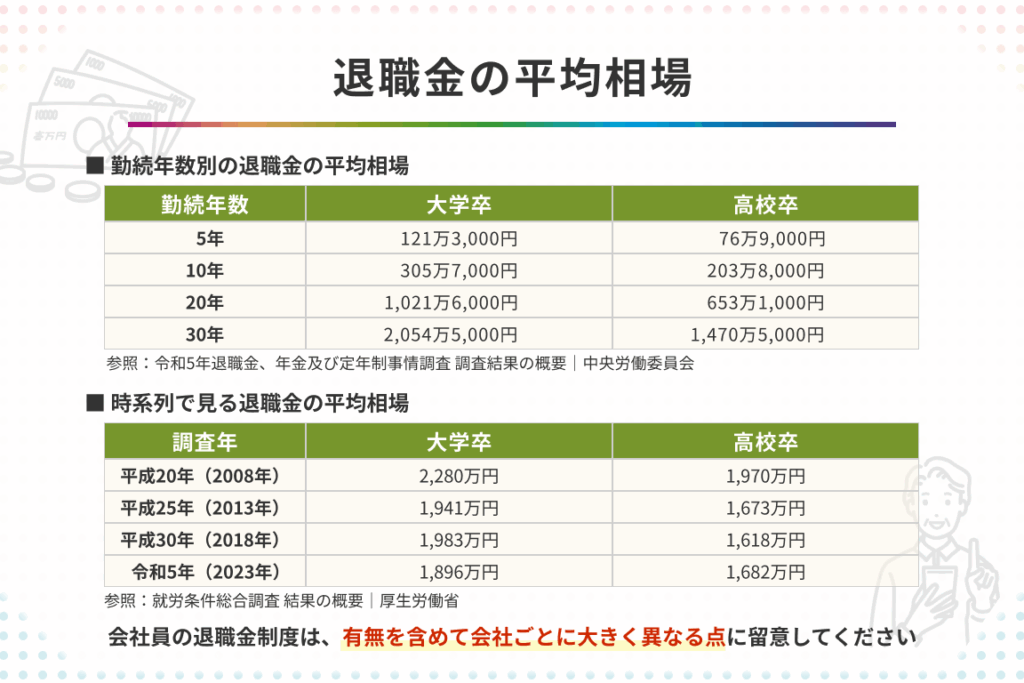
私たちのキャリアにおいて退職金は非常に重要な要素です。特に「3年目 退職金 いくら」という疑問を抱える方も多いでしょう。このブログでは、3年目の退職金の計算方法や実際の金額について詳しく解説します。一般的な基準や企業ごとの違いを理解することで、自分自身の将来設計に役立てることができます。
私たちは具体的な数値や計算式を通じて、どれだけの退職金が期待できるのか見ていきます。また、退職金を増やすために考慮すべきポイントにも触れます。この情報を知っていることは、転職や定年後の人生設計において大変重要です。あなたも自分自身の退職金について真剣に考えていますか?このまま読み進めてみましょう。
3年目 退職金 いくらの計算方法
退職金の計算方法は、企業や制度によって異なるため、私たちが考慮すべきいくつかの要素があります。特に3年目の退職金に関しては、勤続年数や給与水準、会社の規定などが影響を与えます。具体的な計算式を理解することで、より正確な予測が可能になります。
勤続年数と基本給
退職金は通常、勤続年数と基本給に基づいて計算されます。例えば、多くの企業では以下のような基準を設けています:
- 勤続1年ごとに一定額加算
- 基本給×係数(企業による)
このような基準を用いることで、自分自身の退職金額をおおよそ把握することができます。
退職金計算例
ここで、具体的な数字を使った計算例をご紹介します。仮に私たちが働いている会社で次の条件だとしましょう:
- 基本給:月収30万円
- 勤続年数:3年
- 加算額:年間50万円
この場合、退職金は以下のように計算されます。
| 項目 | 内容 |
|---|---|
| 基本給 | 30万円 × 12ヶ月 = 360万円 |
| 勤続期間加算 | 50万円 × 3年 = 150万円 |
| 総合計 (推定退職金) | 510万円 |
この例からもわかるように、「3年目 退職金 いくら」の疑問には実際的な答えがあります。また、この他にも企業独自のルールやボーナス制度なども影響してくるため、自社規定についてしっかり確認することが重要です。
計算時の注意点
さらに注意すべき点として、以下があります:
- 税法改正:税率や控除額が変更される可能性。
- インフレ率:将来的には物価上昇によって実質的な価値が変化すること。
これらも考慮しながら、自分自身でシミュレーションし、有益な情報収集を行うことが求められます。
退職金の一般的な計算基準
退職金の計算基準は企業によって異なりますが、一般的にはいくつかの共通した要素があります。特に、勤続年数や基本給をもとにした計算方法が広く採用されています。そのため、「3年目 退職金 いくら」と考えた場合も、まずはこれらの基準を理解することが重要です。以下では、退職金の計算における一般的な基準について詳しく見ていきましょう。
勤続年数による加算
多くの企業では、勤続年数に応じて退職金が加算される仕組みがあります。この加算額は企業ごとに異なるものの、一例として以下のようなパターンがあります:
- 勤続1年ごとに一定額: 毎年、決められた金額が加わります。
- 階段式増加: 勤続年数が増えるごとに加算額が増える方式。
このような制度を利用することで、自分自身の将来設計を立てやすくなります。
基本給との関連性
基本給も退職金計算には欠かせない要素です。企業によって異なる係数を用いて基本給から退職金を導き出します。以下はその一例です:
- 基本給×係数: 例えば、0.5倍であれば、月収30万円の場合は15万円となります。
このようにして求められる総合的な退職金額は、多くの場合次の式で表されます:
退職金 = (勤続年数による加算) + (基本給 × 係数)具体的な数字を当てはめながらシミュレーションすることで、自分自身の「3年目 退職金 いくら」をより現実的に把握することができるでしょう。
| 項目 | 内容 |
|---|---|
| 勤続期間加算(仮) | 年間50万円 × 3年 = 150万円 |
| 基本給(仮) | 30万円 × 12ヶ月 = 360万円 |
| 総合計 (推定退職金) | 510万円 |
以上からわかるように、私たちは自社規定や具体的数字をもとにしっかりとした予測を行う必要があります。また、この他にも会社固有のルールやボーナス制度なども影響してくるため、その点もしっかり確認しておきたいところです。
企業による退職金制度の違い
多くの企業において、退職金制度はその特徴や方針によって様々な形態を持っています。このため、「3年目 退職金 いくら」と考える際には、企業ごとの制度の違いを理解することが重要です。私たちが考慮すべきポイントとして、以下の要素があります。
退職金支給方式
企業による退職金制度には主に2つの支給方式があります。一つは、定額制であり、勤続年数に応じて予め決められた額が支給される方式です。もう一つは、変動制であり、業績や基本給などに基づいて計算されるため、その額が毎年異なることがあります。
- 定額制
- 勤続年数ごとに一定額を支給
- 計画的な資産形成が可能
- 変動制
- 基本給や業績連動型
- 経済情勢や会社のパフォーマンスによって影響を受ける
加算基準と複雑さ
また、加算基準にも差異があります。一部の企業では勤続年数だけでなく、役職や評価も加味している場合があります。これにより、一概には比較できない複雑さを持っています。
例えば、
- 勤続1年ごとの加算
- 昇進時の特別加算
このようなシステムは、自分自身のキャリアプランニングにも影響しますので注意が必要です。
| 項目 | 内容 |
|---|---|
| 定額制(例) | 年間50万円 × 勤続3年 = 150万円 |
| 変動制(例) | 基本給×係数(0.5倍の場合):30万円 × 12ヶ月 × 0.5 =180万円 |
| 総合計 (推定退職金) | 330万円〜480万円(推測範囲) |
この表からもわかるように、同じ勤続期間でも企業によって得られる退職金は大きく異なる可能性があります。そのため、自社独自のルールについて正確な情報収集を行うことが求められます。
実際の退職金額の事例紹介
退職金の実際の金額を理解するためには、具体的な事例を知ることが有効です。「3年目 退職金 いくら」という疑問に対して、私たちはいくつかの企業から得られたデータを基に、その額面を比較してみましょう。ここでは、定額制と変動制それぞれからの例を紹介します。
定額制による事例
A社は定額制を採用しており、勤続年数ごとに支給される退職金は均一です。例えば、勤続3年の場合、以下のような計算が行われます。
| 項目 | 内容 |
|---|---|
| 年間支給額 | 50万円 × 勤続年数(3年) = 150万円 |
| 総合計 (退職時) | 150万円 |
変動制による事例
B社は業績や基本給に応じて変動する制度を持っています。このケースでは、基本給30万円の場合で計算します。業績係数が0.5倍であった場合、以下のようになります。
| 項目 | 内容 |
|---|---|
| 基本給×12ヶ月×係数(0.5倍) | 30万円 × 12ヶ月 × 0.5 = 180万円 |
| 総合計 (退職時) | 180万円 |
C社でも同様に変動制が適用されており、その結果として得られる金額は280万円でした。このように企業ごとの制度によって、「3年目 退職金 いくら」という問いへの答えは大きく異なることがあります。
これらの事例からもわかる通り、自分自身がどのタイプの制度に属しているかという点が非常に重要です。また、この情報を基にキャリアプランニングや将来設計にも役立てることができるでしょう。
税金や手数料が与える影響
退職金の金額を計算する際、税金や手数料がどのように影響するかを理解することは非常に重要です。「3年目 退職金 いくら」という疑問に対して、実際には支給される額面からこれらの費用が差し引かれるため、最終的な受取額は異なることがあります。具体的に見ていきましょう。
まず、退職金には所得税が課せられます。この税率は年収や退職金の額によって変動します。一般的には以下のような流れで計算されます。
- 基本控除: 所得税を計算する前に適用される控除。
- 課税対象額: 退職金から基本控除を引いた後の残り。
- 税率: 課税対象額に応じた所得税率が適用される。
次に、社会保険料も考慮すべき要素です。特定の条件下では退職時にも一定割合が徴収されることがあります。そのため、受け取る総額からこれらを差し引いた後、本当に手元に残るお金がどれほどになるかを把握する必要があります。
ここで具体例としてA社の場合を挙げてみましょう。A社では総支給額150万円と仮定します。この場合、
| 項目 | 内容 |
|---|---|
| 基本控除 | 50万円 |
| 課税対象額 (150万 – 50万) | 100万円 |
| 所得税(約10%) | 10万円 |
| 最終受取額 (150万 – 10万) | 140万円 |
このように、一見すると大きな数字でも、実際には多くの費用が発生し、その結果として手元に残る金額は少なくなることがあります。また、企業によって制度や手数料も異なるため、自分自身の状況について十分理解しておくことが非常に重要です。この情報は将来設計やキャリアプランニングにも役立つことでしょう。