公務員として働く私たちにとって、退職金 いつもらえる 公務員は非常に重要なテーマです。退職後の生活設計を考える上で、この受け取り時期と手続きについて理解しておくことが必要不可欠です。この記事では、公務員の退職金の受け取り時期や具体的な手続きについて詳しく解説します。
私たちはそれぞれのキャリアプランを持っていますが、退職金はその計画に大きな影響を与えます。公務員の受け取り時期や手続きを知ることで、不安を軽減し安心して次のステップへ進むことができるでしょう。果たして私たちはいつこの重要なお金を受け取れるのでしょうか?興味深い情報が待っていますのでぜひ最後までお読みください。
退職金 いつもらえる 公務員の受け取り時期
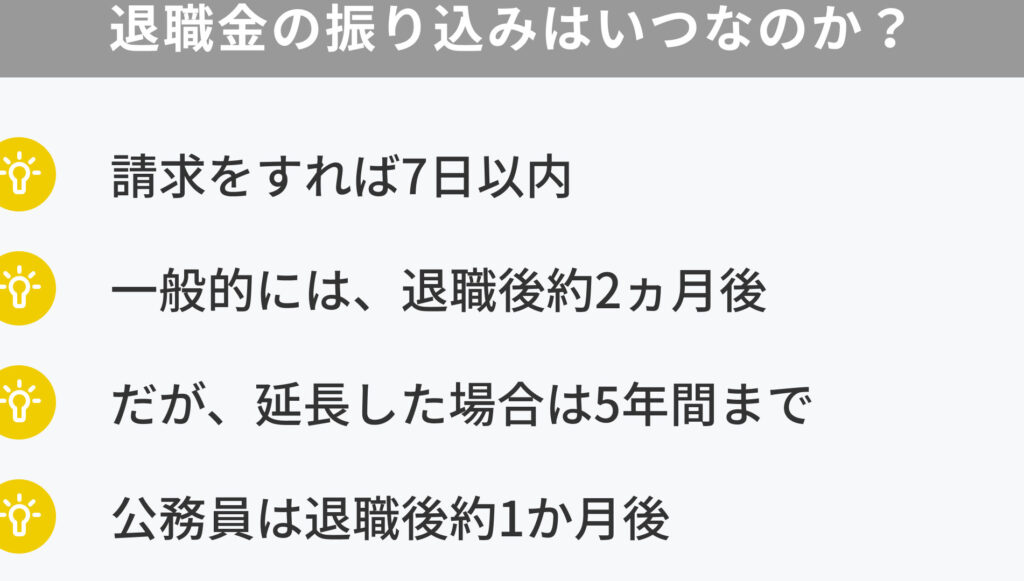
退職金の受け取り時期は、公務員にとって重要な情報です。一般的には、退職後数ヶ月以内に支給されますが、その具体的なタイミングは勤務先の自治体や組織によって異なることがあります。私たちは、正確なスケジュールを理解することで、退職金の計画を立てやすくなります。
退職金の支給時期
公務員の場合、退職金は通常以下のように支給されます:
- 定年退職: 定められた定年日に基づいており、通常は3ヶ月以内に支給される。
- 早期退職: 自主的に早期で辞める場合、手続きが完了次第、大体4~6ヶ月後となる。
- 病気や事故による退職: 場合によって異なるが、多くの場合も同様に数ヶ月内で受け取れる。
これらの期間はあくまで一般的な目安であり、実際には各自治体の規定や手続き状況によって変わる可能性があります。
受け取り方法
公務員としての退職金を受け取る際には、いくつかの方法があります。以下は代表的なものです:
- 一括払い: 一度に全額を受け取る方法。
- 分割払い: 所定期間ごとに一定額ずつ受け取る方式。
私たちは、自身の生活設計や将来設計を考慮しながら、この選択肢を慎重に検討することが必要です。
注意点
また、受け取り時期について注意すべき点があります。例えば、
- 税金への影響: 退職金がいつ入手できるかによって税負担が変わりますので、その点も考慮しておくべきです。
- 手続き遅延: 書類不備などで支給予定日が遅れるケースもあるため、事前準備が重要です。
これらを踏まえつつ、自分自身と家族の未来について賢明な判断を下しましょう。
公務員の退職金支給手続きについて
退職金の支給手続きは、公務員にとって重要なステップです。これには、必要な書類の提出や各種申請が含まれます。手続きをスムーズに進めるためには、事前に準備を整え、期限を守ることが求められます。特に、自分の状況や自治体の規定によって異なる点も多いため、一つ一つ確認しておくことが大切です。
必要な書類
退職金を受け取るためには、以下のような書類が一般的に必要になります:
- 退職届: 退職日を明記した正式な文書。
- 本人確認書類: 身分証明として運転免許証やマイナンバーカードなど。
- 銀行口座情報: 退職金振込先となる口座情報。
これらの書類を用意し、不備なく提出することで、手続きが円滑に進むでしょう。
申請方法
公務員の場合、申請方法は主に以下の2通りがあります:
- オンライン申請: 自治体によっては専用ポータルサイトから簡単に手続きできます。
- 窓口での申請: 人事課など指定された場所で直接申し込み。
どちらの場合でも、正確かつ迅速な対応が求められるため、余裕を持った行動を心掛けましょう。また、自分自身で不明点を解消するためにも、事前に担当者への問い合わせを行うと良いでしょう。
注意事項
手続きを進める際には以下の点にも留意する必要があります:
- 締切日: 各自治体ごとに異なる締切日が設定されている場合がありますので要確認。
- 変更通知: 引越し等で住所変更があった場合は、その都度届け出る義務があります。
これらのポイントを把握しておくことで、公務員としてスムーズな退職金支給手続きを実現できるでしょう。
退職金の計算方法とそのポイント
退職金の計算は、公務員にとって重要な要素です。具体的には、退職金の額は勤務年数や最終給与、さらには各自治体の規定によって異なるため、正確な理解が求められます。私たちは、このプロセスをしっかり把握することで、受け取るべき金額について自信を持つことができます。
退職金は一般的に以下の要素で構成されます:
- 基本給: 最終的な月給が基準となります。
- 勤続年数: 勤務した年数に応じて加算されます。
- 特別手当: 一部の自治体では特別手当も考慮される場合があります。
これらを元にして計算式が適用され、最終的な退職金額が算出されます。この際、各自治体ごとに設定された係数や上限なども影響しますので注意が必要です。
退職金計算の公式
公務員の場合、退職金は通常次のような公式で計算されます:
| 項目 | 内容 |
|---|---|
| 基本給×勤続年数×係数 | 具体的な支給額を決定する基本形式。 |
| 特別手当(該当者のみ) | 追加支給される可能性あり。 |
この公式から導かれる結果をもとに、自分自身の具体的な状況にも照らし合わせて確認することが大切です。また、予想外の事態にも備えて十分な情報収集を行いましょう。
注意すべきポイント
退職金の計算時にはいくつか注意点があります。例えば、
- 法律改正: 近年では制度変更や法改正もあるため、それによる影響を常にチェックしておくこと。
- 税制面: 受け取り方によって税負担が変わる可能性がありますので、この点についても事前に理解しておく必要があります。
これらのポイントを押さえることで、公務員として安心して退職後の日々を迎える準備が整います。
受け取り時期による税金の影響
退職金の受け取り時期は、税金に大きな影響を与える要因の一つです。具体的には、受け取るタイミングによって適用される税率や課税方式が異なるため、私たちはその点をしっかりと理解する必要があります。一般的に、日本では退職金は一時所得として扱われますが、その受け取り方によって課税額に差が出ます。
退職金の受け取り方法
公務員が退職金を受け取る際には、いくつかの方法があります。それぞれの方法で税負担が異なるため、自分に合った選択をすることが重要です。
- 一括受取: 退職時に全額を一度に受け取る方法。この場合、一時所得として非課税枠もあります。
- 分割受取: 数年にわたり少しずつ受け取る方法。長期的には総合課税となり、他の所得と合算されてしまう可能性があります。
- 年金形式: 一定期間ごとに定額を支給される方式で、安定した収入源となります。ただし、この場合も課税対象になります。
税率について知っておくべきこと
退職金の受け取り方によって適用される税率は異なります。一括で取得する場合、多くの場合低い段階から始まります。しかしながら、分割や年金形式の場合は全体の収入が増加するとともに高い累進課税となり得ます。このため、自身の年間所得とのバランスを考慮して計画的な選択を行うことが求められます。
| 受け取り方式 | 特徴 | 主な注意点 |
|---|---|---|
| 一括受取 | 全額即時支給 (非課税枠あり) |
急激な所得増加にならないよう注意 |
| 分割受取 | 数年間で分配 (総合課税) |
他の収入との兼ね合い注意要 |
| 年金形式 | 安定した毎月支給 (ただし課税対象) |
CPI(消費者物価指数)への影響確認必須 |
A medida que avanzamos, es crucial tener en cuenta no solo el monto del retiro sino también cómo y cuándo lo recibimos. Esto nos permitirá optimizar nuestro impacto fiscal y asegurarnos de que estamos tomando decisiones informadas sobre nuestro futuro financiero tras la jubilación.
退職後の生活設計と退職金活用法
退職後の生活設計は、私たちが安心して新しい人生を迎えるために重要なステップです。退職金の受け取り方法やその活用法をしっかりと考えることで、経済的な安定を図ることができます。退職金は一度に大きな額を手にすることができるため、それをどのように管理し使うかが成功のカギとなります。
退職金の計画的な活用法
退職金を有効に活用するには、いくつかのポイントがあります。まず、生活費や医療費などの日常的な支出を見据えた予算計画を立てる必要があります。その上で、以下のような選択肢があります。
- 資産運用: 退職金の一部を投資信託や株式などで運用し、将来的な収入源とする。
- 貯蓄口座への預け入れ: 定期預金などで安全性重視の場合も良い選択肢。
- 住宅関連: 住居購入やリフォームへの投資も考慮すべきです。
これらはそれぞれ異なるリスクとリターンがあるため、自分自身のライフスタイルや価値観と照らし合わせて検討しましょう。
年齢別生活設計
私たちが年齢によって求める生活設計は変わります。例えば、
- 60代前半: 健康維持や趣味活動に重点を置いた支出。
- 60代後半から70代: 医療費や介護サービスへの備えとして、多めに貯蓄する必要あり。
このように、自分自身と家族構成・健康状態・社会保険制度等とのバランスも考慮したプランニングが求められます。
| 年齢層 | 主な支出項目 | 注意点 |
|---|---|---|
| 60代前半 | 趣味・旅行費用 (自己実現) |
長期的財務計画も忘れずに |
| 60代後半から70代 | 医療・介護関連 (万全策) |
急激な支出増加への備え必須 |
このようにして、私たちは退職後の生活設計を具体化しながら、その基盤となる退職金についてもしっかり把握しておく必要があります。また、公務員として得た知識や経験も、生涯学習につながる部分であり、新しい挑戦へ繋げて行くことが可能です。