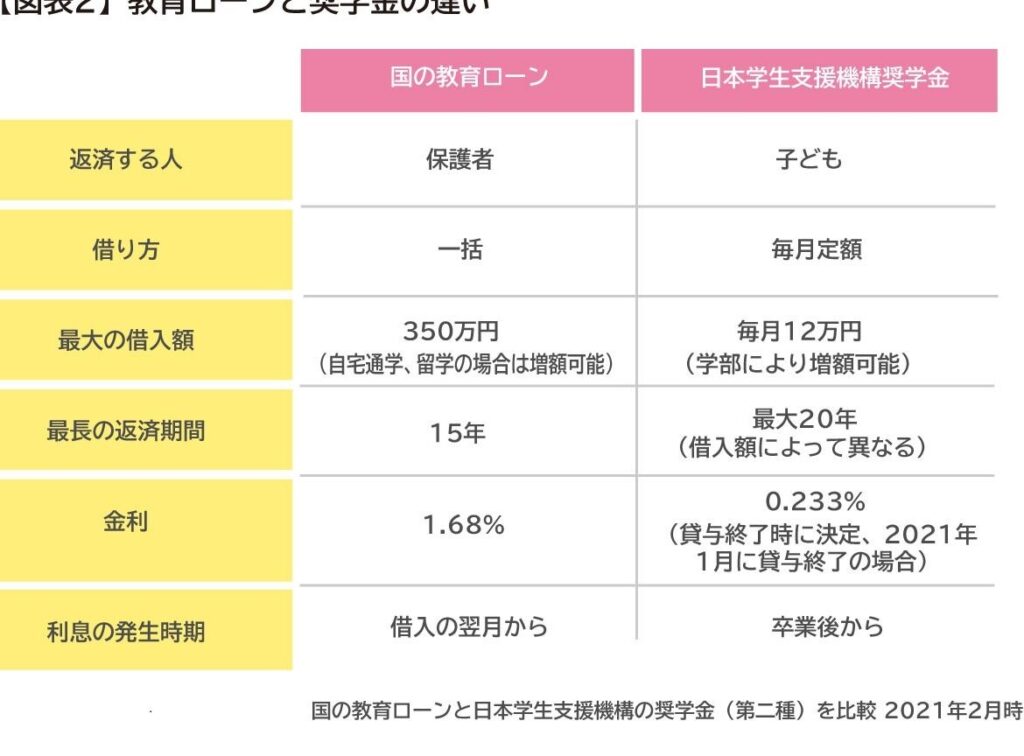
私たちが教育を受ける上で、奨学金と教育ローンの違いは非常に重要です。多くの学生が資金調達の方法としてこの二つを考えますが、それぞれには独自の特徴があります。本記事では、奨学金 教育ローン どっちを選ぶべきか、そのポイントやメリット・デメリットについて詳しく解説します。
私たちは学生生活において経済的な負担を軽減したいと考えています。そのためには、どちらの選択肢が最適なのか理解することが欠かせません。奨学金は返済不要ですが条件がある一方で、教育ローンは利息や返済計画があります。このような情報をもとに、私たち自身の状況に合った資金調達方法を見極めていきましょう。
さて、あなたは奨学金と教育ローンのどちらが自分に合っていると思いますか?興味深い選択肢についてさらに掘り下げてみましょう。
奨学金と教育ローンの基本的な違い
奨学金と教育ローンは、学生が教育資金を調達するための異なる手段ですが、それぞれに独自の特徴があります。私たちが理解しておくべき基本的な違いは、返済義務や支給条件にあります。奨学金は一般的に、特定の条件を満たした場合に無償で提供されることが多く、成績優秀者や特定の分野を専攻する学生向けです。一方で、教育ローンは金融機関から借り入れるものであり、将来的には利息付きで返済しなければなりません。
奨学金の特徴
- 無償提供: 成績や家庭環境などによって支給される。
- 返済不要: 一般的には卒業後も返済義務がない。
- 競争率: 資格要件をクリアする必要があり、多くの場合厳しい競争があります。
教育ローンの特徴
- 借入額設定: 学費全額または一部をカバーするため、自身のニーズに応じて選択可能。
- 利息負担: 借り入れた金額に対して利息が発生し、一定期間内に全額返済が求められます。
- 審査基準: 信用度や収入状況などによって借入可否が決まります。
これらの違いを理解することで、「奨学金 教育ローン どっち」を選ぶ際に、自分自身の状況や将来計画についてより明確な判断ができるようになります。
奨学金の種類と特徴
奨学金にはさまざまな種類があり、それぞれ異なる特徴を持っています。学生のニーズや条件に応じて選択できるため、どの奨学金が自分に適しているかを理解することは重要です。ここでは、主な奨学金の種類とその特徴について詳しく見ていきます。
1. 給付型奨学金
給付型奨学金は、返済義務がないため、多くの学生にとって魅力的です。この種の奨学金は通常、成績優秀者や特定の条件を満たした学生に支給されます。
- 目的: 学業成績向上や社会貢献を目的としている。
- 受給資格: 学業成績や家庭状況によって異なる。
- 例: 各大学独自のものや公的機関から提供されるものがあります。
2. 貸与型奨学金
貸与型奨学金は借り入れ形式で支給されるため、卒業後に返済が必要になります。ただし、利子が低かったり、一部免除されたりする場合もあります。
- 返済条件: 卒業後一定期間内に全額返済する必要があります。
- 利息負担: 一般的には市場よりも低い利率で設定されています。
- 例: 日本学生支援機構(JASSO)などが提供しています。
3. 特別奨学金
特別な分野や活動を対象とした奨学金も存在します。これらは一般的な基準とは異なる要件で生徒を選抜します。
- 対象者: スポーツ選手や芸術家など特定分野で著しい成果を上げた学生。
- 受給プロセス: 通常、自身の活動内容や推薦状が必要となります。
- 例: 限定された団体から提供されることが多いです。
このように、多様なタイプの奨学金から自分自身に合ったものを見つけることで、「奨学金 教育ローン どっち」を選ぶ際にも有利になります。それぞれの特徴と要件をよく理解し、自身の将来設計に役立てましょう。
教育ローンのメリットとデメリット
教育ローンは、学生が学費を賄うための借入手段として利用されることが多いですが、その選択にはメリットとデメリットがあります。私たちはこのセクションで、教育ローンの主な利点と欠点について詳しく見ていきましょう。
メリット
- 資金調達の柔軟性: 教育ローンは、必要な金額を一度に借りられるため、学業や生活費に対する資金調達がスムーズです。
- 低金利: 多くの教育ローンは市中金利よりも低い利率で提供されており、返済負担を軽減できます。
- 返済猶予期間: 学生時代は無理なく過ごせるように、卒業後一定期間は返済を猶予される場合があります。この制度により安心して学業に集中できます。
デメリット
- 返済義務: 教育ローンには必ず返済しなければならない義務が伴います。そのため、卒業後の経済的負担となる可能性があります。
- 信用情報への影響: 借入れによって信用情報に記録されるため、大きな借入れや購入(家など)を行う際に影響することがあります。
- 条件付き融資: 教育ローンにはさまざまな条件(収入や学業成績など)が存在し、それによって申請が通らない場合もあります。
これらの要素を考慮すると、「奨学金 教育ローン どっち」を選ぶ際には、自身の状況や将来設計をしっかり見つめ直す必要があります。私たちはそれぞれの特徴と条件を理解した上で、自分自身に最適な方法を選ぶことが重要だと思います。
奨学金 教育ローン どっちを選ぶべきか
私たちが「奨学金 教育ローン どっち」を選ぶべきかを考える際には、個々の状況やニーズに応じて慎重に判断することが重要です。奨学金と教育ローンはそれぞれ異なる特徴と条件を持っており、自分に最適な選択肢を見つけるためには、それらの違いを理解する必要があります。
自身の経済状況を考慮する
まず、現在の財務状況や将来の収入予測について評価しましょう。奨学金は返済不要である場合が多いため、経済的負担を軽減できます。しかし、教育ローンは必ず返済義務が伴うため、自身の収入計画によって適切な選択肢が変わります。
学業プランとの関連性
次に、自分の学業プランや進路についても検討しましょう。奨学金は特定の条件(成績や専攻など)によって支給されることが多く、その条件を満たす必要があります。一方で、教育ローンは通常、申請基準が緩やかですが、それでも返済計画を立てる必要があります。
リスクとメリットのバランス
さらにリスクとメリットのバランスも考えましょう。奨学金は長期的な安心感を提供しますが、一度受け取った後に条件を満たせない場合、思わぬ負担につながる可能性があります。一方、高額な教育ローンは将来的な経済的自由度に影響し得ます。このように、それぞれの利点と欠点から自分自身に合った方法を見極めることが求められます。
これら全ての要素から、「奨学金 教育ローン どっち」が自分にとって最良なのか判断する手助けとなり得ます。それぞれのお金について慎重な検討が不可欠です。
返済方法や条件の比較
奨学金と教育ローンの返済方法や条件には大きな違いがあります。私たちがどちらを選ぶべきかを考える際、これらの要素をしっかり理解することが重要です。特に返済の期間、利息、そして返済義務については、自身の将来設計にも影響を及ぼすため、慎重に比較検討する必要があります。
奨学金の返済条件
奨学金の場合、多くは成績や進路に応じて支給されるため、一定の条件を満たせば返済が免除される場合もあります。例えば、日本学生支援機構などから受ける奨学金では、以下のような特徴があります。
- 利息: 無利子または低利子で提供されることが多い。
- 返済開始時期: 卒業後一定期間(通常6ヶ月)経過してから開始。
- 免除制度: 特定の条件(優秀な成績など)を満たすことで、一部または全額免除される可能性あり。
このように、奨学金は経済的負担を軽減できるメリットがありますが、その分条件も厳しくなる場合があります。
教育ローンの返済方法
一方で教育ローンには必ず返済義務が伴います。そのため、自身の収入計画と照らし合わせて選択することが不可欠です。以下に一般的な特徴を挙げます。
- 利息: 市場金利によって変動し、高めになることもある。
- 柔軟な返済プラン: 分割払いなど様々なプランから選択可能。ただし早期繰上げ返済手数料なども考慮する必要あり。
- 審査基準: 奨学金よりも緩やかな場合が多いが、それでも信用情報や収入証明書等が求められる。
このように教育ローンは利用範囲が広い反面、長期的には大きな負担となり得る点にも注意しましょう。