私たちは、保険貸付金とは何かを理解することが、経済的自由を得るための一歩であると考えています。多くの人々がこの金融商品について知らずにいる中で、知識を深めることは重要です。このブログ記事では、保険貸付金の仕組みや特徴について詳しく解説します。
保険貸付金は、自身の生命保険契約を担保にして資金を借りる方法です。このプロセスは比較的シンプルでありながら、多くの利点があります。私たちと一緒に、この魅力的な選択肢がどのように機能するのか見ていきましょう。あなたも今すぐそのメリットやリスクについて知りたくなりませんか?
保険貸付金とは何かを理解するための基本概念
保険貸付金とは、生命保険契約に基づいて保険会社から借りることができる資金のことを指します。この制度は、契約者が積み立てた保険料の一部を担保として利用するものであり、急な出費や資金需要に対して柔軟な対応を可能にします。私たちが理解するべき基本的な概念は以下の通りです。
保険貸付金の特徴
- 担保としての役割: 保険契約の解約返戻金を担保とし、その範囲内で貸付けられます。
- 利率設定: 通常、市場金利よりも低い利率で借入れることができ、返済負担が軽減されます。
- 非課税扱い: 借入時には課税されず、返済も自由度があります。
どんな人に向いているか
この制度は特に以下のような方々に適しています:
- 突発的な支出が必要になった場合
- 他の金融機関から借り入れたくない方
- 自身の資産を活用したい方
利用条件と制限
ただし、利用にはいくつかの条件や制限があります。例えば、借入額は解約返戻金によって決まりますので、それ以下でしか貸付けられません。また、未払い保険料など未解決事項がある場合にも影響を受けることがあります。
保険貸付金の仕組みとその流れ
私たちが保険貸付金を利用する際、その仕組みと流れを理解することは非常に重要です。保険貸付金とは、生命保険契約に基づき、保険会社から借り入れる資金であり、このプロセスにはいくつかのステップがあります。以下では、その具体的な流れについて詳しく説明します。
保険貸付金の申請手続き
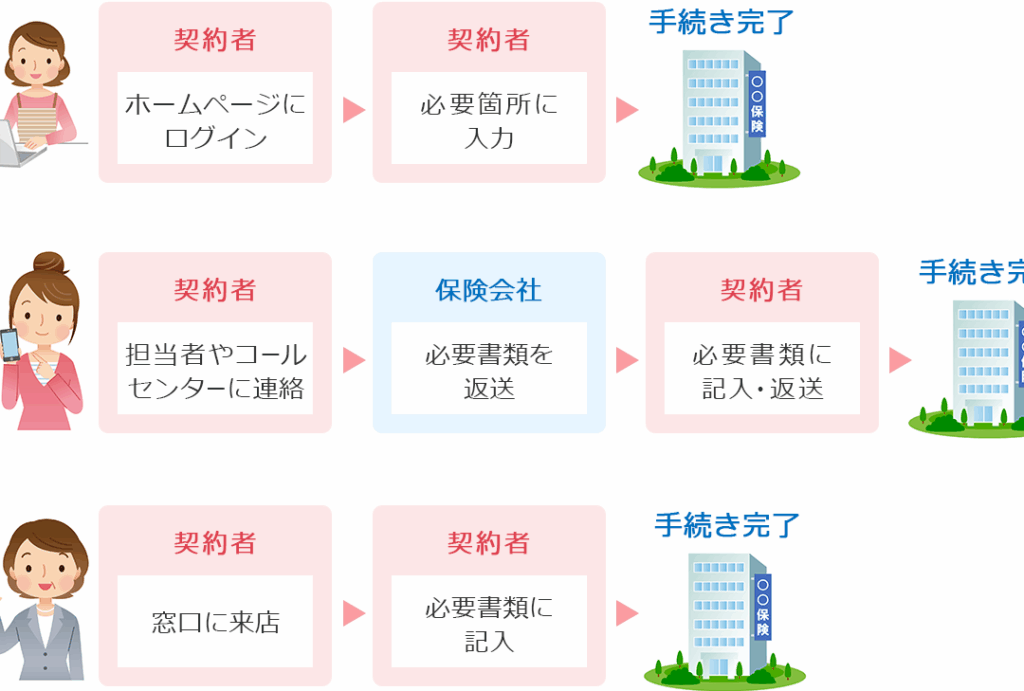
まず最初に、保険契約者は自身の契約内容を確認し、解約返戻金の額面を把握する必要があります。この段階で自分がどの程度まで借り入れ可能かを理解しておくことが重要です。そして、次に以下の手続きを行います。
- 申請書類の準備: 保険会社から所定の申請書類を取得し、必要事項を記入します。
- 提出: 記入した申請書とともに身分証明書やその他必要な書類を提出します。
審査と承認
申請後、保険会社は提出された書類に基づいて審査を行います。その際には以下の点が考慮されます。
- 契約者名義や契約状況
- 未払い保険料の有無
- 解約返戻金額
この審査が通過すると、借入額が確定し、正式な承認通知が届きます。この時点で私たちはどれだけ借りられるか正確な情報を得ることができます。
資金受け取りと返済方法
承認された後は実際に資金が口座へ振込まれます。この資金は急な出費などにも対応できるようになっています。返済についても柔軟性がありますので、自身のライフスタイルや経済状況に応じて計画的に行うことが可能です。
返済方法には主に以下があります:
- 一括返済: 借りた全額を一度で返す方法。
- 分割返済: 定められた期間内に少しずつ返済していく方法。
これら全ての流れによって私たちは迅速かつ効率的に資金調達できるため、大変便利な制度となっています。また、この仕組みのおかげで多くの場合、市場で他金融商品よりも有利な条件で融資を受けることも可能になります。
保険貸付金の特徴と利点について
保険貸付金は、その特性と利点において、他の融資手段とは一線を画しています。まず第一に、私たちが保険貸付金を利用する際には、自身の生命保険契約に基づいた融資であるため、一般的なローンよりも低い金利で提供されることが多いです。この点が大きな魅力となります。
さらに、保険貸付金のもう一つの特徴は、その迅速な資金調達が可能であることです。申請から承認までのプロセスが比較的短く、急な出費にもすぐに対応できる体制があります。この柔軟性は、多くの場合生活環境や緊急事態への備えとして非常に役立ちます。
保険貸付金の利点
- 低金利: 通常、市場で提供される他の融資商品と比較して、有利な条件で借り入れることができます。
- スピード感: 資金受け取りまでの時間が短いため、急ぎの場合でも安心です。
- 返済方法の選択肢: 一括返済または分割返済から選べるため、自分自身の経済状況に合わせた計画的な返済が可能です。
- 信用情報への影響なし: 一般的には信用審査を通過しなくても借入れられる場合もあり、金融機関から見た信用情報への影響を心配せずに利用できます。
このように、保険貸付金にはさまざまな特徴と利点があります。それゆえ、多くのお客様がこの制度を利用し、自身や家族の日常生活をサポートする手段として活用しています。次に、この制度を使う際には注意すべきポイントについて考えてみましょう。
利用する際の注意点とリスク
私たちが保険貸付金を利用する際には、いくつかの注意点やリスクを理解しておくことが重要です。これにより、より安心してサービスを活用できるでしょう。まず、保険契約の担保価値に基づいて融資が行われるため、自身の生命保険の内容や状態について詳しく把握しておく必要があります。契約内容によっては、借入可能な金額や条件が異なるためです。
次に考慮すべきは、返済計画です。返済を怠った場合、最終的には保険金額から未払い分が差し引かれることになります。このような結果は、家族への保障に影響を及ぼす可能性もあるため、十分な注意が必要です。また、市場の変動による金利の上昇もリスク要因となりますので、中長期的な視点で計画することが求められます。
保険貸付金利用時の具体的リスク
- 残高不足: 借入額と予定される返済額とのバランスを崩した場合、将来的な経済状況にも悪影響を及ぼしかねません。
- 生命保険解約: もし生命保険自体を解約した場合、その時点で借り入れた資金に関わる責任も発生することがあります。
- 信用情報への影響: 通常信用審査なしで借りられるとはいえ、大規模な遅延や不履行は将来的に他の金融取引にも影響します。
このようなリスクを軽減するためには、自身の財務状況と目的に合わせた適切な判断が不可欠です。また、不明点があれば専門家への相談も一つの手段として考えられます。私たちは、この制度について正しい知識と理解を持つことで、安全かつ有効に活用できるでしょう。
他の金融商品との違いと比較
保険貸付金は、他の金融商品と比較していくつかの特徴的な点があります。通常の融資やクレジットカードとは異なり、保険貸付金は生命保険契約を担保にするため、借入条件が大きく変わります。このセクションでは、私たちがよく利用する金融商品との違いについて詳しく見ていきましょう。
まず第一に、返済方法の違いです。一般的なローンは毎月一定額を返済しますが、保険貸付金の場合は生命保険の解約返戻金から自動的に差し引かれるため、実質的には柔軟性があります。また、市場金利に影響されることも少なく、自身の契約内容によって安定した条件で借入れられる点も魅力です。
次に考慮すべきは、利用目的です。多くの金融商品の中で、消費者向けローンやカードローンは短期間で急な支出に対応できる一方で、保険貸付金は長期的な視点から資産形成や緊急時の備えとして使用されます。このように、それぞれの商品には異なる役割があるため、自身のニーズによって選択肢を検討することが重要です。
さらに重要なのは、信用審査基準です。他の融資形態では事前審査が必要ですが、その点で保険貸付金は特別です。通常、このタイプの融資では信用情報を問わず借入れ可能となります。しかしながら、大規模な遅延や不履行は将来的な他の商品への影響を及ぼす可能性がありますので注意が必要です。
以下に主要な金融商品の対比表を示します:
| 金融商品 | 担保 | 返済方法 | 信用審査 |
|---|---|---|---|
| 銀行ローン | なしまたは不動産など | 固定または変動利率で分割払い | 厳格(収入証明必須) |
| クレジットカードローン | なし | リボ払いまたは一括払い選択可 | 比較的緩やかだが評価あり |
| 保険貸付金とは | 生命保険契約(解約返戻金) | 自動引落し(未払い分が死亡給付額から差し引かれる) | 不要(ただし遅延・不履行時には影響あり) |
このように、多様な選択肢から自身に合った金融商品を見つけるためには、それぞれの商品特性と自身の財務状況とのバランスを考えることが不可欠です。