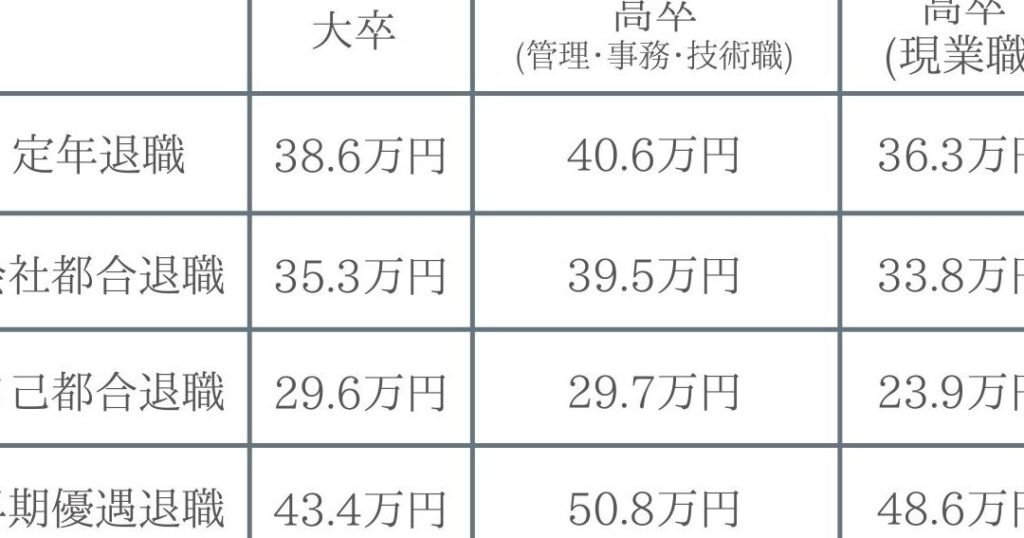
退職金は多くの人にとって重要な資産です。私たちは「退職金何年働いたらもらえる」の疑問を持つことがあるでしょう。このテーマについて理解することで、将来への不安を軽減し、より良いライフプランを立てる手助けになります。
この記事では、退職金の受給資格や計算方法について詳しく解説します。さらに、退職金を最大限に活用するためのポイントも紹介します。私たちが知っておくべき情報を共有しながら、具体的な数字や条件について掘り下げていきます。
あなたは自分がどれくらい働けば退職金を受け取れるか考えたことがありますか?この疑問に対する答えを見つけることで、自分自身のキャリア設計に役立てましょう。
退職金何年働いたらもらえるのか具体的な基準
退職金を受け取るためには、企業によって異なる具体的な基準があります。一般的に、退職金は一定の勤務年数を満たすことで支給されますが、その年数や計算方法は各企業の規定によります。私たちは、これらの基準を理解することで、自分自身がどれだけ働けば退職金を受け取れるかを明確に把握することができます。
勤務年数の基準
多くの場合、以下のような勤務年数が設定されています:
- 3年以上:最低限、多くの企業ではこの期間で退職金の支給資格が得られます。
- 5年以上:一部の企業では、この期間から段階的に増額される仕組みがあります。
- 10年以上:長期勤続者向けに特別な制度やボーナスが設けられている場合もあります。
これらの基準はあくまで一般的な目安ですが、実際には企業ごとの就業規則を確認することが重要です。
退職金制度について
各企業は独自の退職金制度を持っており、その内容や条件はさまざまです。例えば、以下の要素により大きく変わることがあります:
- 基本給と勤続年数:基本給によって計算される場合も多いため、高い給与で長く働くほど有利になります。
- 業績連動型:会社全体または個人業績によって変動するシステムもあります。
| 勤務年数 | 支給率 |
|---|---|
| 3年以上 | 50% |
| 5年以上 | 75% |
| 10年以上 | 100% |
このように、具体的な基準や支給率について理解し、自分自身がどれくらい働けば良いか計画することが大切です。また、詳細については社内規定を確認したり、人事担当者に相談したりすると良いでしょう。
退職金の計算方法とそのポイント
退職金の計算方法は、企業によって異なるため、私たちが理解することが重要です。一般的には、勤務年数や基本給を基にして計算されますが、その具体的な内容は企業の規定に依存します。このセクションでは、について詳しく解説します。
退職金の基本計算式
通常、退職金は以下のような基本式で計算されます:
- 退職金 = 基本給 × 勤続年数 × 支給率
この支給率は勤務年数や企業の方針に応じて変動し、多くの場合、勤続年数が長いほど高く設定されています。たとえば、ある企業では3年以上働いた場合に50%、5年以上で75%、10年以上で100%という支給率になることがあります。
考慮すべき要素
私たちが退職金を正確に理解するためには、以下の要素も考慮する必要があります:
- 業績連動型:会社全体または個人業績によって変わる部分。
- 特別加算:長期勤続者向けのボーナスや特典など。
これらの要素を踏まえて、自分自身がどれだけ働けば良いかを具体的にイメージできるようになります。また、自社規定による具体的な条件も確認しながら、自分自身のキャリアプランを立てていくことが大切です。
| 勤務年数 | 支給率 |
|---|---|
| 3年以上 | 50% |
| 5年以上 | 75% |
| 10年以上 | 100% |
このように、私たちは各企業ごとの制度や条件をしっかりと把握した上で、「退職金何年働いたらもらえる」のかを見極める必要があります。それによって、自身の将来設計にも役立つ情報となります。
各企業の退職金制度の違いについて
各企業の退職金制度は、様々な要因によって異なるため、私たちが自分に合った制度を理解することが重要です。主に企業の規模や業種、経営方針などが影響を与えており、それぞれの特徴を把握することで、「退職金何年働いたらもらえる」のかを明確にイメージできるようになります。
主要な違い
以下は、一般的な企業間で見られる退職金制度の違いです:
- 支給率:一部の企業では長期勤務者に高い支給率を提供していますが、他社では一定基準に達しないと低いままとなる場合があります。
- 支給方式:一時金として全額支払う企業もあれば、分割払いを選択できるところもあります。また、一部には年金形式で受け取れるオプションも存在します。
- 追加報酬:業績連動型や特別加算など、基本的な退職金とは別にボーナスが付与されることがあります。これによって実際にもらえる金額が大きく変わります。
具体例
以下は異なる企業の退職金制度について簡単に示した表です:
| 企業名 | 勤続年数3年以上 | 勤続年数5年以上 | 勤続年数10年以上 |
|---|---|---|---|
| A社 | 50% | 75% | 100% |
| B社 | 30% | 60% | 90% |
| C社 | 40% | N/A | N/A |
このように、各企業ごとの制度や条件によって「退職金何年働いたらもらえるか」が大きく変わります。そのため、自身のキャリアプランや将来設計には、この情報が役立つと言えます。私たちは、自分自身にどのような選択肢があるかをしっかり把握しながら、最適なキャリアパスを考えていく必要があります。
長期勤務がもたらす退職金への影響
長期勤務は、退職金に大きな影響を与える要因の一つです。一般的に、企業は勤続年数が長くなるほど、退職金の支給額を増加させる傾向があります。このため、「退職金何年働いたらもらえる」と考えた場合、長期勤務が非常に重要な役割を果たすことになります。具体的には、次のような点が挙げられます。
勤続年数と退職金
- 勤続年数:多くの企業では、3年や5年以上の勤続によって基本的な支給率が上昇する仕組みになっています。このため、早い段階からキャリアプランを考えることが重要です。
- 段階的支給:数十年以上働くことで、大幅な増額が期待できる場合があります。一部の企業では特別ボーナスや追加報酬も用意されており、それにより退職金全体がさらに引き上げられることもあります。
具体例
以下は一般的な企業で見られる長期勤務者への退職金支給額の変化について示した表です:
| 勤続年数 | 3年以上 | 5年以上 | 10年以上 | 20年以上 |
|---|---|---|---|---|
| A社 | 50% | 75% | 100% | 150% |
| B社 | 30% | 60% | 90% | N/A |
| C社 | N/A | N/A | N/A | N/A |
このように、多くの場合で長期勤務者には優遇措置があります。そのため、自身のキャリア設計を行う際には、この情報を基にしっかりと戦略を立てる必要があります。また、一部業種では特有の制度も存在するため、自分自身がどれだけ得られるか把握しておくことは肝要です。
退職金を増やすために知っておくべきこと
退職金を増やすためには、いくつかの重要なポイントを理解しておく必要があります。私たちが退職金について考える際、ただ勤続年数だけでなく、さまざまな要因が影響を与えます。そのため、キャリアプランや資産管理をしっかりと行うことが求められます。以下に具体的な方法をご紹介します。
退職金制度の活用
多くの企業では、自社の退職金制度に基づいて支給額が決定されるため、それを活用することが重要です。具体的には次のような点があります:
- 企業独自の制度:各企業ごとに異なる退職金制度がありますので、自分が属する会社の制度について詳しく調べることは必須です。
- 特別報酬やボーナス:長期勤務者向けの特別報酬なども存在し、それによって全体的な支給額が大きく変わります。
資産運用
退職金以外にも、個人で資産運用を行うことで将来への備えを強化できます。例えば:
- 積立型保険:一定期間ごとに保険料を積み立てることで、満期時にまとまった金額を受け取れる商品があります。
- 投資信託や株式投資:リスクは伴いますが、長期的には高いリターンが期待できる選択肢です。
定年後の生活設計
定年後も安定した生活を送るためには、早めから生活設計を行うことが有効です。次のポイントも考慮しましょう:
- ライフプランニング:自身や家族の将来像を描き、その実現に向けた計画を立てます。
- 副収入源:パートタイム仕事や趣味から得られる収入も検討し、多様性ある収入源を持つことが望ましいです。
このように、「退職金何年働いたらもらえる」と考えるだけでなく、その後どう生かすかという視点でも考慮する必要があります。それぞれの状況に応じた戦略的アプローチが、豊かな老後につながります。