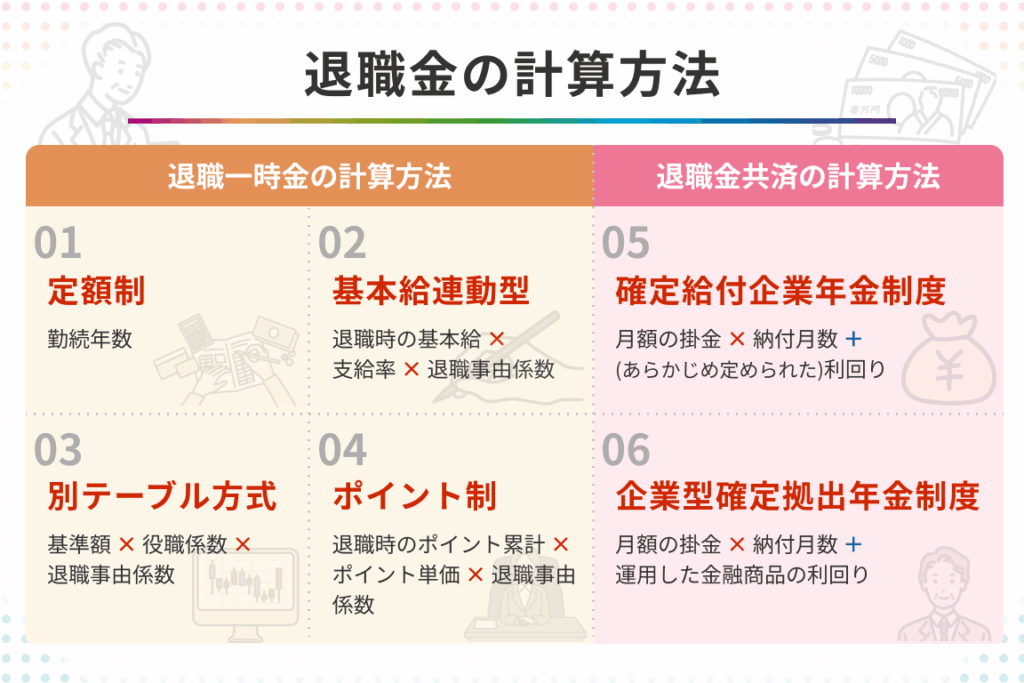
退職金は私たちのキャリアの終わりにおいて重要な要素です。退職金 どれくらいもらえるかを知ることは、将来の計画を立てる上で欠かせません。多くの人が退職後の生活を考える際、退職金が大きな役割を果たします。このブログでは、退職金の計算方法やその際に考慮すべきポイントについて詳しく解説します。
具体的には、企業によって異なる制度や計算基準についても触れます。また、そのプロセスにおける注意点や、より良い退職金を得るための秘訣も紹介します。私たちは一緒にこのテーマを掘り下げていきましょう。あなたは自分が受け取るべき退職金額についてどれだけ理解していますか?
退職金 どれくらいもらえるかの計算方法
退職金の計算方法は、具体的な数値や条件によって異なるため、私たちはいくつかの要素を考慮する必要があります。一般的には、退職金は勤務年数や最後の給与額に基づいて計算されることが多いです。このセクションでは、実際にどのようにして退職金を算出するかの基本的な手順をご紹介します。
基本的な計算式
退職金を求めるためには、以下の基本的な計算式を使用します。
- 退職金 = 勤務年数 × 最終月給 × 退職金倍率
この式からもわかるように、勤務年数と最終月給が主な要因となります。ただし、この倍率は企業によって異なる場合がありますので、注意が必要です。
勤務年数とその影響
勤務年数は直接的に退職金額に影響します。一般的には、
- 1~3年: 0.5倍
- 4~10年: 1.0倍
- 11年以上: 1.5倍以上
このように、長く勤めることでより高い倍率が適用され、多くの場合、その分だけ受け取れる額も増加します。また、一部企業では特定の条件下でボーナスや役職手当なども加味されることがあります。
最終月給について
最終月給も重要な要素ですが、その形態は企業ごとによって異なるため確認が必要です。例えば、
- 基本給のみ
- 各種手当込み
これらを正確に把握しないと、不正確な試算になりかねません。したがって、自身の契約内容や就業規則をよく理解しておくことが大切です。
| 勤務年数 | 最終月給(例) | 期待できる退職金 |
|---|---|---|
| 3年 | 30万円 | 45万円(0.5×30万×3) |
| 8年 | 35万円 | 280万円(1.0×35万×8) |
| 15年 | 40万円 | 900万円(1.5×40万×15) |
以上からわかるように、「退職金 どれくらいもらえる」と考えた場合、それぞれの要素を精査し、自分自身の状況に照らし合わせて計算することが不可欠です。この情報を元に、自信を持って今後のキャリアプランニングを行う助けとなれば幸いです。
退職金の基本的な仕組みとは
退職金は、企業が従業員に対して退職時に支払う一時金であり、その仕組みは各企業や制度によって異なります。一般的には、長年の勤務を評価する形で設定されており、主に勤務年数や最終給与額などが考慮されます。また、退職金制度は法的な規定も含まれているため、それぞれの企業の就業規則を理解しておくことが重要です。このセクションでは、退職金の基本的な仕組みについて詳しく解説します。
退職金制度の種類
私たちが知っておくべきなのは、退職金には大きく分けて「確定給付型」と「確定拠出型」の2つのタイプがあります。
- 確定給付型: 従業員が一定期間働いた後に受け取る具体的な金額が事前に決められている制度です。この場合、会社側はその額を保証するため資産運用や負担を行います。
- 確定拠出型: 従業員と会社がそれぞれ掛け金を積み立てる方式であり、将来受け取る額は市場動向によって変動します。そのため、自身の資産形成能力にも依存します。
退職金支給方法
また、退職金の支給方法にもいくつかの選択肢があります。以下は一般的な支給方法です。
- 一時金として支給: 一括でまとまった額を受け取る方法。
- 分割払い: 複数回に分けて受け取る形式。
- 年金形式: 定期的に一定額ずつ受け取る形態。
このように、自身にとって最適な受取り方を選ぶことも重要です。それぞれの場合についても検討し、自分自身のライフプランや経済状況と照らし合わせながら適切な選択を行う必要があります。
| タイプ | 特徴 |
|---|---|
| 確定給付型 | 事前に決まった額が保証される。 |
| 確定拠出型 | 市場動向によって変動し、自身で管理。 |
| 一時金として支給 | 一括でまとまった額。 |
| 分割払い | 複数回にわたって支払われる。 |
| 年金形式 | 定期的に一定額ずつ受け取る。 |
以上から、「退職金 どれくらいもらえる」という問いへの理解を深めるためには、この基本的な仕組みや種類について把握しておくことが不可欠です。それぞれの条件と自分自身との関係性を明確化することで、より良い将来設計につながります。
計算に必要な要素とその影響
退職金の計算においては、いくつかの重要な要素が影響を与えます。これらの要素を正確に理解することで、「退職金 どれくらいもらえる」という疑問に対して具体的な答えを導き出すことが可能になります。それでは、主な要素について詳しく見ていきましょう。
### 勤務年数
まず最初に考慮すべきは勤務年数です。一般的に、企業は長年勤めている従業員に対して高い退職金を支給します。勤務年数が増えるほど、積み立てられる額も大きくなるため、退職時の受取額にも直結します。また、一部の企業では特定の期間(例えば10年や20年)ごとにボーナスとして追加支給されることもあります。
### 最終給与額
次に最終給与額が挙げられます。多くの場合、退職金は最終的な月収や年間報酬を基準として計算されるため、高い給与で働いていた場合、その分だけ受取額も増加します。このような理由から、自身のキャリアプランや昇進戦略を見直しながら最終給与アップにつながる行動を検討することも重要です。
### 企業規模と経営状況
さらに、企業の規模や経営状況も影響があります。大手企業では比較的豊富な資源があり、高額な退職金制度が整っている場合があります。一方、中小企業の場合は限界があるため、それぞれ異なる制度設計となります。また、経済状況によっては会社全体の財政状態にも左右されるため、この点についてもしっかり確認しておく必要があります。
| 要素 | 影響 |
|---|---|
| 勤務年数 | 長期勤続によるボーナス支給。 |
| 最終給与額 | 高額だとその分派生する。 |
| 企業規模・経営状況 | 資源豊富さによって変化。 |
これらの要素から明らかなように、「退職金 どれくらいもらえるか」という問いには、多角的な視点からアプローチする必要があります。それぞれの条件を把握した上で、自身の将来設計につながるよう情報収集と分析を行うことが求められます。
退職金を増やすためのポイント
退職金を増やすためには、いくつかの戦略が考えられます。私たちはこれらのポイントを理解し、実践することで、より良い退職金を得ることが可能です。以下に示すポイントは、計算方法や基本的な仕組みを踏まえた上で有効です。
### 定期的な確認と見直し
まず重要なのは、自分の退職金制度について定期的に確認し、必要に応じて見直すことです。企業によっては制度が変更されることもあるため、最新情報を把握しておくことが肝要です。また、自身の勤務状況や成績に合わせてプランを調整することで、受取額の最大化につながります。
### キャリアアップの追求
次に考慮すべきはキャリアアップです。昇進やスキル向上によって最終給与額が増加することで、それに基づいて退職金も増える可能性があります。そのためにも、自己研鑽や資格取得など積極的な行動が求められます。
### 企業選びと転職
さらに、企業選びも大切なポイントです。高額な退職金制度を持つ企業への転職は、一時的にはリスクかもしれませんが、中長期的には経済面で大きな利益につながります。また、中小企業の場合でも、その特性を活かした独自の福利厚生プランを見る価値があります。
| ポイント | 説明 |
|---|---|
| 定期的な確認と見直し | 制度変更への対応。 |
| キャリアアップの追求 | 給与向上による影響。 |
| 企業選びと転職 | 高額退職金制度への移行。 |
これらの要素から明確になるように、「退職金 どれくらいもらえる」という問いには、多角的アプローチが必要です。それぞれの戦略を実践し、自身の将来設計につながるよう努めましょう。
税金と控除について知っておくべきこと
退職金を受け取る際には、税金や控除についての理解が欠かせません。これらは退職金の最終的な手取り額に大きく影響するため、事前にしっかりと把握しておくことが重要です。私たちが注意すべきポイントを以下で解説します。
退職所得課税
まず、退職金には特別な課税制度である「退職所得課税」が適用されます。この制度では、退職金の一定額まで非課税となり、それを超える部分のみが課税対象になります。具体的には、次のように計算されます:
- 基本控除額:40万円(勤続年数5年未満の場合)または70万円(勤続年数5年以上の場合)
- 計算式: (受け取った退職金 – 基本控除) × 1/2
このように、実際に支払う税額は大幅に軽減される可能性があります。
控除項目
また、私たちが考慮すべき控除項目もいくつか存在します。主なものとしては以下があります:
- 医療費控除:自己負担した医療費が一定額を超えた場合、その分を控除できます。
- 社会保険料控除:健康保険や年金などの社会保険料も対象となります。
- 生命保険料控除:契約内容によっては生命保険料も控除できるため、有効活用しましょう。
| 控除項目 | 説明 |
|---|---|
| 医療費控除 | 自己負担した医療費の一部。 |
| 社会保険料控除 | 健康保険や年金等。 |
| 生命保険料控除 | 生命保険契約によるもの。 |
これらの知識を持つことで、「退職金 どれくらいもらえる」という問いへの答えだけでなく、自身の経済状況にもポジティブな影響を与えることが可能になります。適切な対策を講じて、有意義な利用方法を見出しましょう。