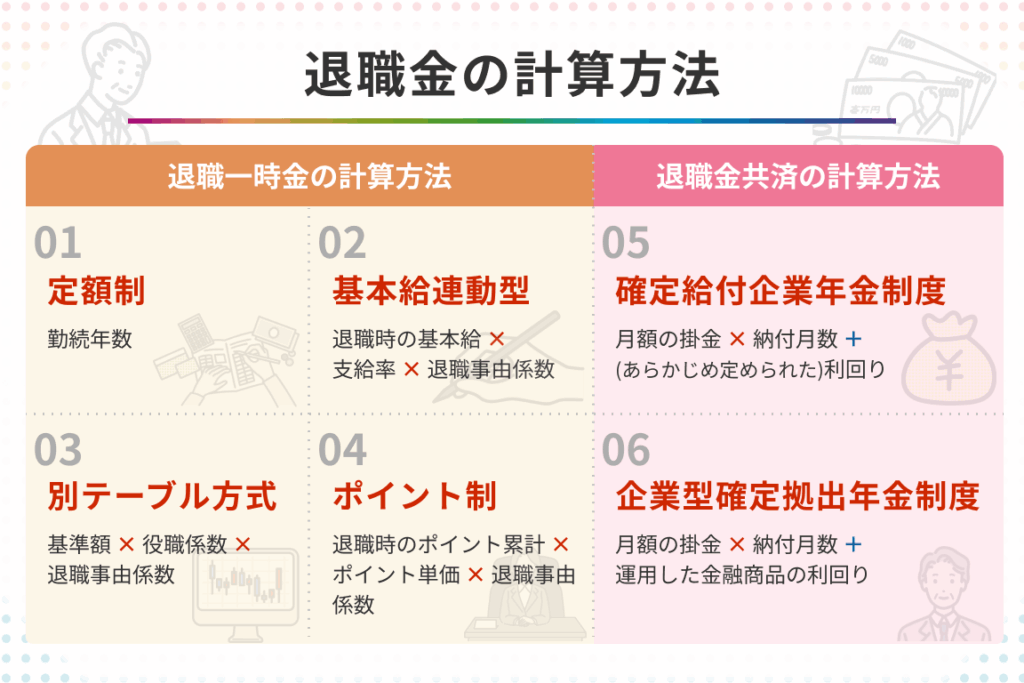
退職金は私たちのキャリアの終わりを迎える際に重要な要素です。退職金どのくらいもらえるかを理解することで、将来の計画を立てる手助けになります。多くの人がこの質問を抱えており具体的な計算方法や実例に興味を持つことでしょう。
この記事では、退職金の計算方法や実際の事例について詳しく解説します。私たちはさまざまなケーススタディを通じて退職金どのくらい受け取れるかについて明確に示していきます。これによって、皆さん自身が自分の状況に応じた予測ができるようになるでしょう。
あなたは自分が退職したときにどれだけのお金を手に入れられるか気になりませんか?ぜひ最後まで読み進めて、自分自身の未来へのヒントを得てみましょう。
退職金どのくらいもらえるかの計算方法
退職金の計算方法は、企業や個人の条件によって異なるため、一概に言うことはできません。しかし、一般的な計算式を使えば、おおよその金額を見積もることができます。このセクションでは、退職金の具体的な計算方法と必要な要素について詳しく説明します。
退職金の基本的な計算式
一般的に、退職金は以下のように計算されます:
ここで、「基準賃金」は従業員が勤務中にもらった平均給与、「勤続年数」は会社に在籍した年数、「係数」は企業ごとに定められた倍率です。これらを組み合わせることで、自分自身が受け取れる退職金の大まかな予測が可能になります。
計算例
実際にこの計算式を使って見ると、より具体的なイメージが湧きます。例えば、
- 基準賃金:月給30万円
- 勤続年数:20年
- 係数:1.5
この場合、退職金は次のようになります:
| 項目 |
値 |
| 基準賃金 (月) |
300,000円 |
| 勤続年数 |
20年 |
| 係数 |
1.5 |
| 推定退職金総額 |
9,000,000円(300,000円 × 20 × 1.5) |
この例からわかるように、長く働くほど退職金も増える傾向があります。また、基準となる賃金や係数によっても結果は大きく変動しますので、自分の場合にはどれくらいになるかしっかり確認しておくことが重要です。
その他の考慮すべき要素
また、退職時期や企業の賞与制度なども影響するため、それらについても考慮する必要があります。特別手当やボーナスなどが加われば、その分さらに増額される可能性があります。また、一部企業では自己都合で辞めた場合と会社都合で辞めた場合で支給される額が異なるケースもありますので注意しましょう。
具体的な退職金の事例とその分析
私たちが退職金の具体的な事例を見ていくと、実際にどのくらいもらえるかについての理解が深まります。ここでは、異なる企業における退職金の額や制度を分析し、何がその金額に影響を与えるのかを考察します。これにより、自分自身が受け取れる退職金についてより明確なイメージを持つことができるでしょう。
事例1:大手企業の場合
大手企業であるA社では、以下のような条件で退職金が支給されます:
- 基準賃金:月給50万円
- 勤続年数:30年
- 係数:2.0
この場合、退職金は次のように計算されます:
| 項目 |
値 |
| 基準賃金 (月) |
500,000円 |
| 勤続年数 |
30年 |
| 係数 |
2.0 |
| 推定退職金総額 |
30,000,000円(500,000円 × 30 × 2.0) |
このケースからわかるように、大手企業の場合、長期間働くことで大きな退職金を得られる可能性があります。
事例2:中小企業の場合
次に、中小企業B社のケースを見てみましょう。この会社では、以下の条件となっています:
- 基準賃金:月給25万円
- 勤続年数:15年
- 係数:1.5
ここで計算すると、次のようになります:
| 項目 |
値 |
| 基準賃金 (月) |
250,000円 |
| 勤続年数 |
15 年 < tr >< td >係 数 < td >1.5 < tr >< td >< strong >推定退職 金 総額 < td >< strong >5,625,000 円 (250,000 円 × 15 × 1.5)
この結果から、中小企業でも一定程度の退職金は期待できます。ただし、大手と比較するとその額は少なくなる傾向があります。
分析と考察
以上2つの事例から明らかなように、「退職金どのくらい」もらえるかは多くの要因によって決まります。特に基準賃金や勤続年数、そのほかにもボーナスや特別手当なども重要です。また、一部企業では自己都合と会社都合によって支給額が異なることも理解しておかなければなりません。このため、自分自身が将来受け取れる可能性についてしっかりと情報収集することが必要です。
企業ごとの退職金制度の違い
私たちは、について深く理解することが重要です。退職金は企業文化や経営方針によって大きく異なり、そのため「退職金どのくらい」受け取れるかは企業選びにも影響を与えます。特に、大手企業と中小企業間での違いが顕著であり、それぞれの特徴を把握することで、自分自身の将来に対する計画を立てやすくなります。
大手企業の退職金制度
大手企業では、一般的に高額な退職金が支給される傾向があります。その理由として、以下のような要素が挙げられます:
- 安定した利益:長年にわたり利益を上げ続ける体力がある。
- 福利厚生の充実:多様な福利厚生プログラムと連動している場合が多い。
- 労働組合との協議:労働組合との交渉によって、有利な条件が整備されている。
例えば、C社という大手メーカーでは、基準賃金50万円・勤続年数30年・係数2.5の場合、推定退職金総額は次の通りになります:
| 項目 |
値 |
| 基準賃金 (月) |
500,000円 |
| 勤続年数 |
30年 |
| 係数 |
2.5 |
| 推定退職金総額 |
37,500,000円(500,000円 × 30 × 2.5) |
このように、大手企業では長期間勤務することでかなりの額になることもあります。
中小企業の退職金制度
一方、中小企業の場合、退職金制度にはさまざまな制約があります。資源や収益性などから比較的低めに設定されているケースが多いためです。主な特徴としては:
- 財務的負担:規模が小さいため、高額な支払いは難しい。
- 柔軟性:従業員への取り扱いや条件などで個別対応しやすい場合もある。
- 地域密着型:地域経済との関連性から変動しやすいこともある。
例えば、中堅D社では以下の条件で計算すると、基準賃金25万円・勤続年数20年・係数1.0の場合、推定退職金総額は次の通りです:
| 項目 |
値 |
| 基準賃金 (月) |
250,000円 |
| 勤続年数 |
20 年 < tr >< td >係 数 < td >1.0 < tr >< td >< strong >推定退職 金 総額 < td >< strong >5,000,000 円 (250,000 円 × 20 × 1.0)
この結果からもわかるように、中小企業でも一定程度期待できるものですが、大手とは比較にならない場合があります。
各種データを分析することで、自分自身に適した会社選びにつながります。また、「退職金どのくらい」得られるかだけでなく、その背後にある制度についてもしっかり理解しておくことが必要です。
退職金を増やすためのポイント
退職金を増やすためには、いくつかのポイントを押さえておくことが重要です。私たちは、計画的に退職金を積み立てる方法や賢い選択をすることで、自分自身の将来設計に役立てることができます。以下に具体的な手法を示します。
退職金制度の理解と活用
まず、自分が働いている企業の退職金制度についてしっかり把握しておくことが大切です。それぞれの制度には特性がありますので、自社の仕組みや条件を確認することで、より有利なプランを選ぶことが可能となります。また、福利厚生や各種手当も含めた総合的な評価が必要です。
- 企業文化の調査:企業によっては福利厚生として充実したプランがあります。
- 勤続年数の意識:長期間勤務するほど退職金は増える傾向がありますので、自身のキャリアパスも考慮しましょう。
投資・貯蓄による資産形成
次に、定期的な投資や貯蓄で自ら資産形成を行う方法があります。例えば、確定拠出年金(401k)などは税制上優遇されているため、有効活用すると良いでしょう。このような運用商品への加入は、将来得られる退職金額にも影響します。
- 投資信託:リスク分散と長期的成長が期待できる商品です。
- 積立預金:安定した利益を見込むことができる安全策として機能します。
転職時の交渉力
転職活動中には、新しい企業でより良い待遇や条件を引き出すために交渉力も求められます。「退職金どのくらい」受け取れるかだけではなく、それ以外にも福利厚生全般について話し合う余地があります。自分自身に適した環境で働くことで、最終的には高額な退職金につながります。
このように、「退職金どのくらい」得られるかという視点だけではなく、その背景となる戦略的アプローチも重要になります。今からでも遅くありませんので、一歩踏み出して準備しておきましょう。
税金や社会保険料について知っておくべきこと
退職金を受け取る際には、税金や社会保険料がどのように影響するかを理解しておくことが重要です。これらの要素は、最終的に手元に残る金額に大きな差をもたらす可能性があります。そのため、事前に計算し、適切な対策を講じることで、自分の退職金がどのくらいになるかを正確に把握しましょう。
退職金に対する課税制度
退職金には特別控除が適用される場合があります。この控除は勤続年数によって異なるため、自身の状況を確認しながら計算することが必要です。具体的には以下のような基準があります。
| 勤続年数 |
控除額(万円) |
| 20年以下 |
40万円 |
| 20年以上30年未満 |
70万円 |
| 30年以上40年未満 |
100万円 |
| 40年以上 |
150万円(上限) |
この表からもわかる通り、長く働いた方ほど控除額が増加します。したがって、「退職金どのくらい」受け取れるかだけでなく、そのうち実際に手元に残る額にも注意を払うべきです。
社会保険料について知っておくべきこと
さらに、退職後は健康保険や年金などの社会保険料も考慮する必要があります。特に自営業またはフリーランスとして働く場合、これらの負担が変わりますので、収入と支出を見直すことが求められます。また、企業によっては退職後一定期間内に再雇用されれば、一部または全ての社会保険料免除措置がある場合もあります。
- 健康保険: 退職後は国民健康保険への加入となります。
- 厚生年金: 自営業の場合、自分で国民年金への加入手続きを行います。
- 失業手当: 雇用保険から受給できる場合もありますので、その条件について調査しておきましょう。
以上からも明らかなように、「退職金どのくらい」という質問だけではなく、それ以外の関連事項にも目を向けておくことが賢明です。将来設計には、このような情報整理と戦略的思考が不可欠なのです。
| |