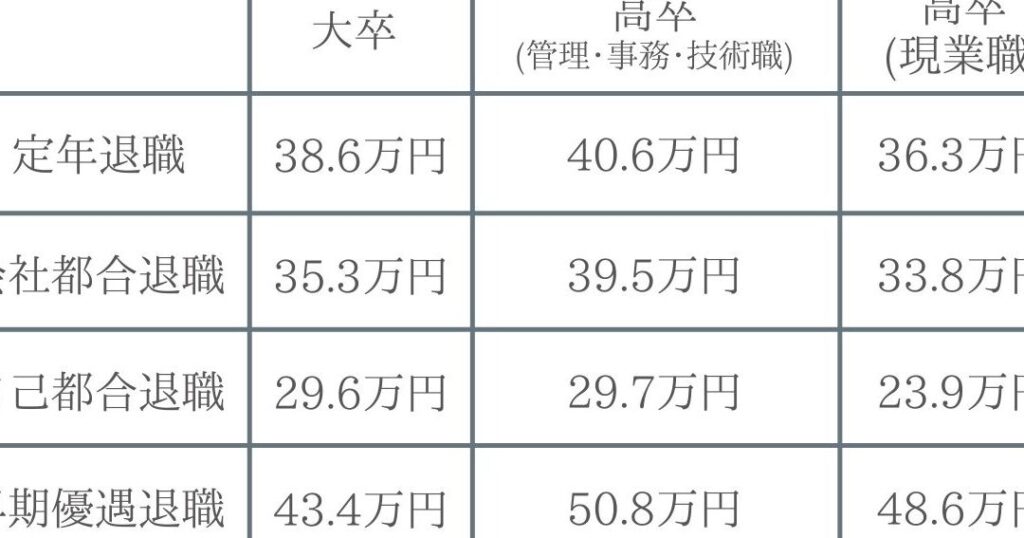
退職金は、私たちの将来の生活設計において非常に重要な要素です。特に「退職金 何年働いたら」という疑問を持つ方は多いでしょう。私たちも同じように考えたことがあります。退職金の額は、働いた年数や勤続年数によって大きく変わるため、しっかりと理解しておくことが必要です。
退職金の基本
退職金は、勤続年数や勤務形態に基づいて支給される重要な制度です。このセクションでは、退職金に関する基本的な情報を詳しく見ていきます。
退職金とは
退職金は、企業から従業員に支給される金銭です。主に以下の要素に基づいて計算されます。
- 勤続年数
- 給与の水準
- 企業の業績
また、退職金は、労働者の退職後の生活をサポートする役割を果たしています。多くの企業が退職金を制度として取り入れ、従業員の働く意欲を高めるために利用しています。
退職金の支給条件
退職金の支給条件は、企業ごとに異なることが一般的です。以下の条件が考慮されます。
- 勤続年数: ほとんどの企業で、数年の勤務が必要です。
- 雇用形態: 正社員のみが対象となる場合があります。
- 企業の規定: 各企業の就業規則に基づく支給情報。
退職金の計算方法
退職金の計算方法には主に、勤続年数や賃金が影響を与えます。これらの要素を考慮した上で、具体的な計算方法を見ていきましょう。
勤続年数による影響
勤続年数が長いほど退職金は増加する傾向にある。多くの企業では、一般的に勤続年数に応じた退職金の基準が設けられています。例えば:
- 勤続5年での退職金は約100万円
- 勤続10年での退職金は約300万円
- 勤続20年での退職金は約600万円
このように、勤続年数が伸びると退職金も比例して増加します。
賃金の影響
賃金の水準は退職金の算出に重要な役割を果たす。一般的に、賃金が高いほど退職金も高くなります。具体例として、企業による計算式は次のようなものです:
- 基本賃金×勤続年数×退職金の倍率
各企業の退職金制度
企業ごとに退職金制度は異なるため、私たちが働く中で理解しておくべきポイントが多く存在する。退職金制度の内容は、業界や企業の規模によっても影響を受けることがある。
業界ごとの違い
業界に応じて、退職金の額や計算方法は異なる。たとえば、金融業界やIT業界では、他の業界より高めの退職金が支給されることが一般的である。具体的には次のような違いが見られる。
- 金融業界: 高額な年収設定に基づき、退職金も相応に高くなる傾向がある。
- 製造業: 退職金の額は業績や市場に影響されるが、中長期的に安定した額を維持するよう努力されている。
- サービス業: 一般的に退職金が低く設定されるため、労働者としては他の企業に比べ少ない可能性がある。
これらの業界ごとの特性を把握することは、退職金のしくみを理解する際に重要である。
大企業と中小企業の比較
大企業と中小企業では、退職金制度にも顕著な差が見られる。大企業においては、一般に退職金が高額になることが多い。理由として、資金力や制度の充実度が挙げられる。主な特徴は以下の通り。
- 大企業: 安定した財政基盤があり、退職金の額も高めに設定されることが多い。また、退職金制度が明確に規定されていることが多い。
- 中小企業: 財政面で厳しさがあるため、退職金が低くなりがちである。制度の整備が不十分なことも多く、労働者にとって選択肢が限られることがある。
退職金と税金
退職金を受け取る際の税金は重要な側面です。税務上の知識を持つことで税負担が軽減できる場合があります。
税金の控除
退職金には、特別控除が適用されます。退職金の額に応じて、課税所得が減少するため、税金が少なくなります。具体的には、退職金の受取額に応じて次のような控除があります。
- 勤続年数が20年未満:退職金の額から40万円を控除
- 勤続年数が20年以上:退職金の額から70万円を控除
この控除により、退職金の一部は非課税となることが多いです。控除を正しく適用することで、税金負担を軽減できます。
税務上の注意点
退職金は、税務上でさまざまな注意点があります。一つ目は、退職金が一時所得として扱われることです。そのため、総所得金額に含まれることになり、譬え少額でも注意が必要です。また、
- 退職金の受け取り時期によって税金が異なること
- 他の所得との合算によって適用される税率が変わること
退職金の使い道
退職金を受け取った後の使い道は、個々の生活状況や将来の計画によって異なる。退職金を適切に活用することで、安心した生活を実現できる。以下に、退職金の一般的な使い道を示す。
- 住宅購入: 退職金の一部を利用してマイホームを購入することが多い。持ち家は、安定した住環境を提供し、将来の資産形成にも寄与する。
- リタイアメント資金: 定年後の生活資金として、退職金を確保する。これにより、年金だけでは賄えない生活費を補える。
- 教育資金: 子どもの教育資金に充てる。その結果、子どもが安定した職業に就くためのスキルや学歴を得やすくなる。
- 体調管理や医療費: 健康維持や医療費のために使用する。老後の健康問題に備えることが重要。
- 趣味や旅行: 自己投資として趣味や旅行に使う。心豊かな生活を送ることができ、心身のリフレッシュにもつながる。
退職金を受け取るタイミング
退職金は退職時に受け取るものですが、具体的な受け取りタイミングは企業の規定によって異なります。企業によっては、退職後すぐに支給される場合もあれば、数ヶ月後になることもあります。
退職金の支給時期は通常、退職月の翌月末です。例外として、年末や年度末になることもあります。これにより、企業は財務計画を調整しやすくなります。
また、受け取りタイミングを選択できる企業もあります。たとえば、少しの額を一時的に受け取ってから、残りを分割で受け取るオプションも考慮できます。これにより、税金の負担を軽減できます。
退職金の受け取り方によって、税金が変わることも意識する必要があります。退職金が一時所得として扱われるため、他の所得との合算で課税される点には注意が必要です。たとえば、退職金を受け取った年に新たな収入があれば、全体の税率が上昇する可能性があります。
Conclusion
退職金は私たちの将来に大きな影響を与える重要な資産です。勤続年数や企業の制度によってその額は異なりますが、しっかりと理解しておくことで、より良い生活設計が可能になります。退職金の受け取り方や使い道を考慮することで、安心した老後を迎えるための一助となるでしょう。私たちがこの情報を活用し、自分自身の退職金計画を立てることが大切です。