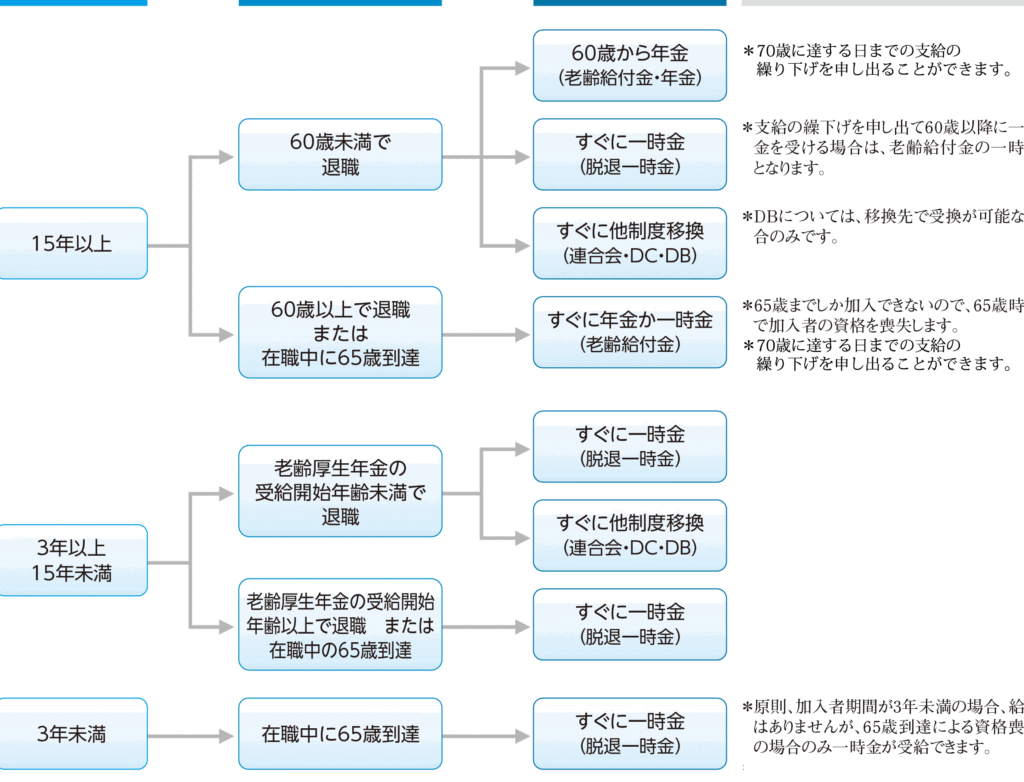
私たちは、将来の生活を考えるとき、年金の重要性を感じますよね。しかし、年金制度にはさまざまな形態があり、その中でも特に注目されるのが年金一時金です。この制度は、退職後の生活資金を一括で受け取ることができるため、多くの人にとって魅力的な選択肢となっています。
年金 一時金とは
年金一時金は、退職後に一括で受け取ることができる年金の一形態です。多くの人にとって、年金一時金は将来の生活資金を充実させるための重要な選択肢となります。これにより、定期的な年金受給と比較して、自分の資金を柔軟に運用できる利点があります。
年金一時金を受け取る際は、以下の点が考慮されるべきです:
年金 一時金の特徴
年金一時金は、退職後に一括で受け取る年金のひとつです。この制度にはいくつかの重要な特徴があります。
支給条件
年金一時金を受け取るための主な条件は、以下の通りです。
- 加入期間: 一定の加入期間を満たす必要があります。通常、10年以上の加入が求められます。
- 退職年齢: 規定の退職年齢に達している必要があります。一般的には60歳以上です。
- 選択肢: 一時金と定期年金のいずれかを選択できます。選択する際には、各自の生活設計を考慮するべきです。
このように、支給条件を理解しておくことが重要です。
支給額
支給額は、受給者の加入状況や加入金額によって異なります。具体的な要素は以下の通りです。
- 加入金額: 貯蓄してきた年金の総額が支給額に影響します。
- 運用利益: 年金資産の運用による利益も加算されます。
- 年数: 加入年数が長いほど、支給額が増える可能性があります。
年金 一時金の種類
年金一時金には主に確定給付型と確定拠出型があります。これらの分類によって、受給者の運用方法やリスクが異なります。以下では、それぞれの特徴を詳しく見ていきます。
確定給付型
確定給付型年金では、退職後の受給額が最初から決まっています。このタイプは、企業が加入者の加入年数や給与に基づいて、将来の受給額を保証します。具体的には、以下のような利点があります。
- 安定収入: 定期的な収入を得られるため、生活設計がしやすい。
- リスク低減: 投資先のリスクを企業が負うため、受給者にとって安心感が増す。
確定給付型は、通常、大企業で提供されていることが多いですが、中小企業でも導入される事例があります。しかし、会社の経営状況によって、提供条件が変わる可能性も考慮する必要があります。
確定拠出型
確定拠出型年金は、加入者が自らの選択で運用方法を決めることが特徴です。毎月の拠出額は固定されており、運用成果によって将来の受給額が変動します。主なポイントには以下があります。
- 柔軟性: 投資商品を自由に選べるため、自分のリスク許容度に応じた運用が可能。
- 成長機会: 運用成績により、受給額が増える可能性がある。
確定拠出型を選ぶ場合は、資産運用に関する知識や情報収集が重要です。リスクを管理し、自分に合った投資計画を立てることが求められます。
年金 一時金の受給手続き
年金一時金の受給手続きは、明確な手順があり、必要な書類を準備することが重要です。これにより、円滑に手続きを進められます。
必要書類
年金一時金を受給するためには、いくつかの重要な書類が必要です。具体的には次の通りです。
- 年金証書: 自身の年金に関する情報が記載された公式な書類です。
- 退職証明書: 退職したことを証明するための書類で、会社から発行されます。
- 身分証明書: 運転免許証やマイナンバーカードなど、本人確認のための書類が必要です。
- 振込口座情報: 一時金を受け取る銀行口座の情報を提供します。
これらの書類を揃えることで、受給手続きがスムーズに行えます。
申請方法
年金一時金の申請方法は、主に以下のステップで進めます。
- 書類の準備: 上記に挙げた必要書類を全て揃えます。
- 申請書の記入: 指定された申請書を正確に記入し、必要事項を漏らさず記載します。
- 書類の提出: 所定の窓口またはオンラインで書類を提出します。郵送の場合は、必ず書留など追跡可能な方法を選びます。
- 審査待機: 申請後は、審査結果を待ちます。提出から数週間かかる場合があります。
- 受取方法の選択: 審査が通った後、一時金の受取方法について選択します。銀行振込や現金受取など、自身の都合に合った方法を選べます。
年金 一時金の税制
年金一時金に関連する税制は、受給者にとって重要な影響を持ちます。税制の理解は、受取額を最大限に活用するために不可欠です。
課税の取り扱い
年金一時金の課税は、その受給額に応じて異なります。具体的には、以下のポイントがあります。
- 受給額による課税: 無税の範囲を超えた金額に対して税金がかかる。
- 退職所得控除: 所定の条件を満たすと、退職所得控除が適用され、課税額が軽減される。
- 課税方法: 一時金は「退職所得」として扱われ、一時金の総額から控除額を引いた残りが課税対象。
これにより、受給者は税負担が軽減される場合があります。
税控除の適用
税控除の適用は、年金一時金の受給において重要です。いくつかの控除に注意が必要です。
- 退職所得控除: 年金一時金を含む退職所得に対して適用。加入年数に応じて控除額が変動。
- 特定支出控除: 特定の支出が認められる場合、受け取った一時金から控除が可能。
- その他の控除: 生活費や医療費など、特定の条件を満たせばさらに税控除を受けられることもあります。
Conclusion
年金一時金は退職後の生活を支える重要な選択肢です。私たちは自分のライフスタイルに合わせた受給方法を選ぶことで、より良い資金運用が可能になります。確定給付型と確定拠出型の違いを理解することで、リスクを管理しつつ安定した収入を得る道が開けます。
受給手続きや税制についての知識を深めることで、受取額を最大化することも可能です。年金一時金を賢く活用し、安心した退職後の生活を実現していきましょう。