退職金って、私たちの未来にとって重要な要素ですよね。退職後の生活を支えるための資金として、多くの人が期待しているものです。しかし、具体的に退職金とは何なのか、どのように計算されるのかを理解している人は少ないのが現実です。そこで、私たちはこのテーマをわかりやすく解説します。
退職金の基本概念
退職金とは、企業や組織からの退職時に支給される金銭のことです。多くの場合、勤務年数や給与に基づいてその額が決まります。退職金の目的や定義を理解することで、私たちは将来の計画をより具体的に立てることができます。
退職金の定義
退職金は、働いている間に企業が積み立てた資金を指します。この資金は、退職時に従業員に支給されるものであり、主に以下の三つの要素に基づいて決まります。
- 勤続年数:勤続年数が長いほど、退職金額は増える傾向があります。
- 基本給:基本給の高さも、最終的な退職金に大きな影響を与えます。
- 企業の規定:各企業によって退職金の算出方法が異なり、就業規則に明記されています。
このような要素を考慮することで、退職金の金額を正確に把握できます。
退職金の目的
退職金の目的は、主に退職後の生活を支えるための資金となることです。具体的には、以下のような目的があります。
- 生活費:退職金は、老後の生活費や医療費に充てることができます。
- 教育費:子供の教育資金としても利用されることがあります。
- 再就職資金:新たな職業を始めるための資金としても役立ちます。
退職金の計算方法
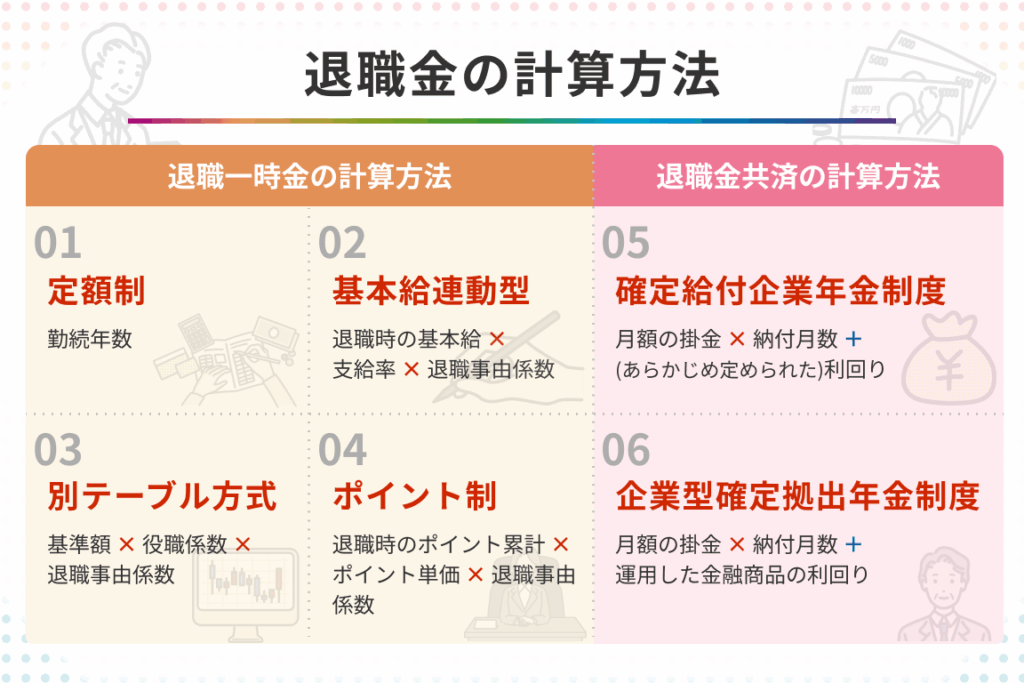
退職金の計算には、基本的な式や労働契約による違いがあります。これらの要素を理解することで、より正確な退職金の予測が可能になります。
基本的な計算式
退職金の基本的な計算式は次のようになります。
- 勤続年数 × 基本給 × 退職金倍率
この式の各要素には以下の特徴があります。
- 勤続年数: 勤務した年数は金額に大きな影響を与えます。多くの企業では、勤続年数が長いほど、退職金が増加します。
- 基本給: 基本給は退職金算出の基盤です。基本給には手当などが含まれない場合が多いです。
- 退職金倍率: 企業によって設定された倍率があり、倍率が高いほど退職金額が増えます。たとえば、ある企業では退職金倍率が1.5倍と定められていることがあります。
この基本式を使うことで、概算の退職金を算出できます。ただし、企業の制度により具体的な計算方法が異なるため、注意が必要です。
労働契約による違い
労働契約の内容によって、退職金の金額や計算方法は異なります。以下の点が重要です。
- 正社員契約: 正社員の場合、退職金が支給されることが一般的です。多くの企業で、正社員には独自の退職金制度があります。
- 契約社員・派遣社員: 契約社員や派遣社員には、退職金が支給されない場合が一般的です。このため、退職後の資金計画に注意を要します。
- 業界や企業規模: 業界や企業の規模によっても、退職金制度は異なります。大企業では比較的高額な退職金が用意されることが多い一方、中小企業では少額であることもあります。
退職金の受け取り方法
退職金の受け取りには、主に二つの方法があります。一時金で受け取るか、または年金形式で受け取るかです。各方法の特徴を理解することが重要です。
一時金と年金の違い
一時金は退職時にまとまった金額で支給されます。この受け取り方は、多くの人が選択する方法です。なぜなら、すぐに大きな額を手にできるからです。一方、年金形式の場合、定期的に少額ずつ支給されます。この方法の利点は、長期間にわたって安定した収入を得られる点です。
- 受け取りタイミング: 一時金は退職直後に全額支給、一方年金は定期払い。
- 金額: 一時金は高額だが、年金は分割で安定的。
- 税制: 一時金には退職所得控除が適用、年金には課税が発生する場合がある。
確定拠出年金との関連
確定拠出年金は、退職金制度の一部として設計されています。この制度では、企業が従業員のために一定額を積立て、従業員がその資金を管理します。したがって、退職時に受け取れる金額は、運用の結果によって変動します。
退職金の課税について
退職金は私たちの生活において重要な役割を果たします。しかし、退職金には課税が関連付けられているため、具体的な理解が必要です。退職金の課税に関する情報を見ていきましょう。
課税の仕組み
退職金には、所得税と住民税の両方が課税されます。退職金の課税は他の所得と異なり、「退職所得」として扱われることがポイントです。具体的には、以下のような仕組みがあります。
- 退職所得控除: 勤続年数に応じて一定額が控除されます。たとえば、20年以上の勤続者は400万円の控除を受けられます。
- 課税計算: 退職金から退職所得控除を差し引き、その残りに対して税率が適用されます。
この方法により、退職金に対する課税は軽減される場合があります。
税金対策のポイント
退職金にかかる税金を軽減するために、私たちが考慮すべきポイントはいくつかあります。以下にその要点をまとめます。
- 早めの受け取り: 早期退職を考える場合、年齢が若いほど控除が有利な場合があります。
- 分割受け取り: 一時金で受け取ることもできますが、分割受け取りが税金を分散させる手段となります。
- 確定申告の利用: もし退職金額が変動した場合、確定申告を行うことで過剰に支払った税金の還付を受けられる可能性があります。
退職金がもたらす影響
退職金は、個人と経済全体に大きな影響を与える資金である。そのため、正しく理解することが重要だ。
個人の未来設計
退職金は個人の未来設計において重要な役割を果たす。退職後の生活資金として利用され、以下の点で影響を与える。
- 生活費の充実:退職金は、定年後の生活に必要な毎月の支出を賄う助けとなる。
- 教育資金の確保:子どもの教育費用を捻出するための資金源となることが多い。
- 再就職のサポート:新たに職を見つけるための生活資金としても役立つ。
このように、自分たちの未来計画を立てる際に、退職金の存在は不可欠だ。
経済全体への影響
退職金は、経済全体に対しても深い影響をもたらす。企業の退職金支払い方針が変われば、以下の変化が考えられる。
- 消費市場への影響:退職金によって消費支出が増え、地域経済が活性化する。
- 失業率の変動:退職金を受け取った人々が早期に職を退くことで、リクルート市場に影響を与える。
- 住宅市場への効果:退職金で住宅購入やリフォームを行う人が多く、住宅市場にも影響が及ぶ。
Conclusion
退職金は私たちの将来にとって欠かせない資金でありその重要性を理解することが大切です。退職後の生活を支えるための手段として計画的に活用することで安心した生活を実現できます。
また退職金の計算方法や受け取り方を知ることで自分に合った選択ができるようになります。税金対策も含めてしっかりと情報を把握し自分の資産を最大限に活用していきましょう。
私たちの未来設計において退職金は大きな役割を果たします。正しい知識を持ち賢く準備を進めることが重要です。